

年末が近づいてくる中、この一年の働き方を振り返っている方も多いのではないでしょうか。
FIRE(Financial Independence, Retire Early)は「早期リタイア=仕事から完全に自由になる」という華やかなイメージがある反面、相応の資産が必要なことから「自分には遠い話」と感じる人も少なくありません。
そんな中で、もう少し現実的な選択肢として注目されているのが“サイドFIRE”。
生活費の一部だけ働いて補い、残りの時間を自分のために使うという、肩の力を抜いたライフスタイルです。
本記事では、年収400万円の人でも無理なく目指せるサイドFIREの形を見直し、「働き方」と「資産形成」をどう組み合わせれば現実味が増すのかを分かりやすく解説します。
1. サイドFIREとは何か
サイドFIREは、資産運用だけに生活を頼る完全リタイア型のFIREとは異なり、「必要な分だけ働き、足りない分を資産運用で補う」というバランス型の生き方です。
完全リタイアほど大きな資産を用意する必要がなく、心理的なハードルが低い点が特徴です。
また、働き方の自由度が高いのも大きなメリットです。たとえば、週に数日だけ働く、具体的には「週3勤務」といったスタイルで働く、短時間の職に切り替える、副業を軸に収入を調整するといった柔軟な選択が可能です。
総務省が実施している「労働力調査」では、パートタイムや短時間勤務で働く人の数は長期的に増加傾向が続いていることが示されています。

サイドFIREはこうした働き方の変化とも親和性が高いため、“時代に合ったライフデザイン”として受け入れられつつあります。
2. 年収400万円で描くサイドFIREの現実性
サイドFIREを現実的に考えるには、まず自分の生活費を把握することが欠かせません。
総務省が行った家計調査によると、二人以上の世帯の平均的な年間消費支出はおよそ360万円前後となっています。

この水準を一つの目安にすると、完全FIREはかなり厳しくなりますが、「生活費の一部だけを働いて確保し、残りを運用益や貯蓄から補う」ことが実現できれば、年収400万円層でもサイドFIREが十分に視野に入ります。
ポイントは「すべての生活費を運用でまかなう必要がない」という点です。
支出管理を徹底しつつ、生活費の一部を継続的な収入で確保する設計を行えば、長期的にはサイドFIREを十分に実現可能です。
無理のない範囲で生活の規模や働き方を調整することが、現実的な半リタイアへの近道となります。
3. 必要資産額の考え方
先述のとおり、サイドFIREでは生活費のすべてを運用益に依存しないため、必要となる資産額は完全FIREに比べて大きく抑えられます。
一方で、生活費の一部を運用収益でまかなう設計であっても、「どの程度の収益が現実的に期待できるのか」を見極める作業は不可欠です。
その際には、金融庁が公表している「ライフプランシミュレーター」や、長期・積立・分散投資といった基本的な考え方が参考になります。これらは、将来の収入や支出を数値として把握しつつ、運用による収益のブレを理解するうえで役立ちます。
こうした前提を踏まえると、資産運用と上手に付き合っていくためには、収益の「期待値」だけを見るのではなく、変動リスクへの備えも同時に考える必要があることが分かります。
3.1 投資のリスクコントロール
金融庁は、短期的な価格変動に振り回されないために、複数資産へ分散することや長期保有の重要性を強調しています。これは、運用収益を生活費の一部として取り入れる場合でも有効な考え方です。
具体的な利回りや取り崩し率は、個々のリスク許容度や市場環境によって異なります。一律の「正解」があるわけではなく、長期的に無理のない範囲で得られる運用益を生活費に組み込むという姿勢が現実的といえます。
3.2 インフレへの備え
また、長期的にはインフレリスクにも注意が必要です。
総務省が発表している消費者物価指数(CPI)によれば、物価は近年上昇傾向が続いており、特に食料やエネルギーなどの上昇は家計に大きく影響を及ぼします。
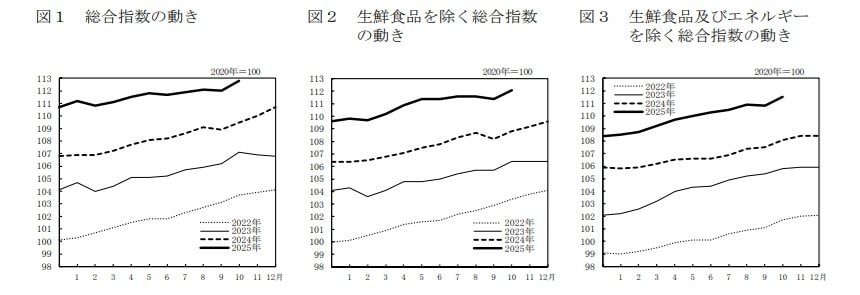
- 総合指数は2020年を100として112.8…前年同月比は3.0%の上昇
- 生鮮食品を除く総合指数は112.1…前年同月比は3.0%の上昇
- 生鮮食品及びエネルギーを除く総合指数は111.5…前年同月比は3.1%の上昇
こうした物価動向を踏まえると、生活費をやや多めに見積もって必要資産を調整したり、働く割合を一定程度残してリスクに備えたりするなど、柔軟な設計を取り入れることがサイドFIREの現実性を高めるポイントになります。
4. サイドFIREに向けた支出の最適化
資産形成のスピードを大きく左右するのが「支出の最適化」です。
とくに固定費の削減は効果が高く、住居費・通信費・保険料・車の維持費といった毎月の出費を見直すだけで、年間ベースでは数十万円規模の差が生まれることもあります。
住居費は家計の中でも最も比重が大きく、国土交通省の「不動産価格指数」でも住宅価格は年々上昇傾向にあるため、家賃の適正化や住み替えは大きな検討ポイントです。
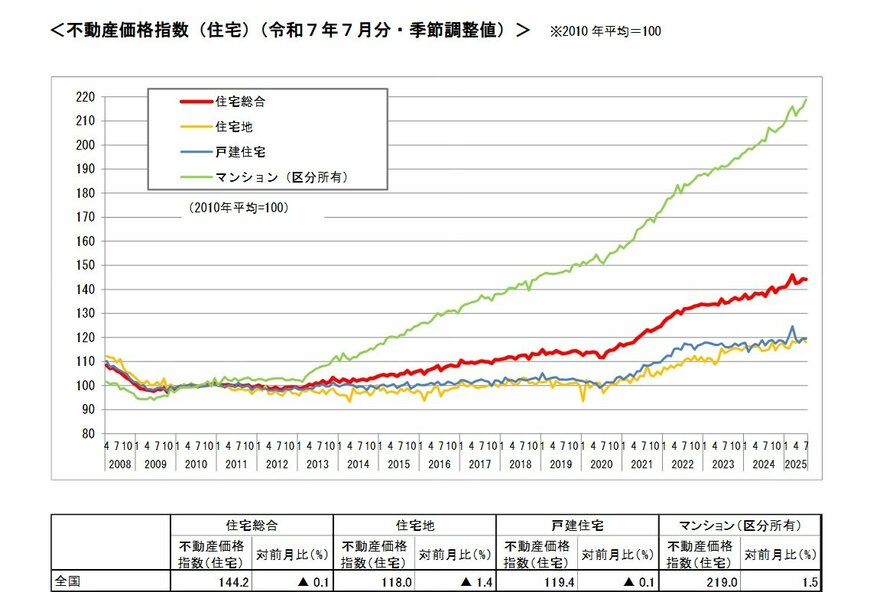
2025年7月時点の住宅総合指数は144.2(2010年=100)となり、高い水準にあります。なかでもマンション(区分所有)は219.0と突出しており、2010年比で2倍以上に高騰している状況です。
地方移住やコンパクトな住居への変更によって年間支出が大きく下がれば、必要資産額も減り、サイドFIRE達成までの期間を短縮できます。
また、保険の過剰加入やサブスクの整理など“小さな固定費”の積み重ねも重要です。支出が10%減れば必要資産も同じ割合で減るため、「節約=サイドFIREの近道」という構図が明確になります。
5. サイドFIRE後の「働き方」をどう組み立てるか
サイドFIREを持続可能にするカギは、無理なく続けられる働き方の選択です。
「週3勤務」のような短時間労働や週数日の勤務、フリーランス、副業など、労働のスタイルは多様化しています。厚生労働省の調査でも、副業・兼業の希望者は増加しており、「働き方を調整しながら収入を確保する」というモデルが一般化しつつあります。

重要なのは、肉体的・精神的に負担が少なく、長く続けられる仕事を選ぶことです。週3や週4勤務といった柔軟な働き方は、運用に頼りすぎない“クッション”となり、相場変動があっても生活の安定性を保ちやすくなります。
また、定期的に収支を振り返り、生活費や働く時間を微調整することで、サイドFIREの持続性が高まります。
「働く=負担」ではなく、「働く=安心のための調整弁」と位置付けることが、サイドFIREの成功につながります。
6. まとめにかえて:サイドFIREは「無理なく続けられる生活設計」を目指す方法
サイドFIREは、多額の資産を一度に用意する必要がなく、自分らしい働き方と自由な時間の両立がしやすいのが魅力です。
生活費・収入・資産運用のバランスを整えることで、年収400万円という水準でも十分に現実的な選択肢となるかもしれません。
完全リタイアを目指す前に、肩の力を抜いた“半リタイア生活”として検討する価値は大いにあるでしょう。


参考資料
- 厚生労働省「パートタイム労働法・指針に規定された 事業主の講ずべき措置とその実施状況」
- 総務省「労働力調査」
- 総務省「家計調査報告 家計収支編2024年(令和6年)平均結果の概要」
- 金融庁「ライフプランシミュレーター」
- J-FREC金融経済教育推進機構「重点テーマ:資産形成」
- 総務省「2020年基準 消費者物価指数 全国 2025年(令和7年)10月分」
- 国土交通省「不動産価格指数(令和7年7月・令和7年第2四半期分)」
- 厚生労働省「副業・兼業を通じたキャリア形成及び企業内での活躍に関する調査研究事業報告書」
和田 直子


