
2月は年金支給月です。老後の生活を支える大切な収入源である年金ですが、ご自身の受給額がどのくらいになるか、具体的に把握しているでしょうか。年金は現役時代の働き方によって、将来受け取る金額が大きく変わる仕組みです。
日本の公的年金は「国民年金」と「厚生年金」の2階建て構造になっており、特に会社員や公務員が加入する厚生年金は、収入に応じて保険料が決まるため、受給額に個人差が出やすい特徴があります。
この記事では、日本の年金制度の基本的な仕組みを解説するとともに、最新のデータを用いて、男性が受け取る厚生年金のリアルな受給額を明らかにします。また、平均寿命の推移にも触れながら、豊かな老後を送るために今からできることを考えていきます。ご自身の将来設計の参考にしてみてはいかがでしょうか。
1. 日本の公的年金制度、その仕組みとは
日本の公的年金制度は、基礎となる1階部分の「国民年金」と、その上乗せ部分である2階の「厚生年金」で構成される、2階建ての構造になっています。

1.1 1階部分にあたる「国民年金」の概要
- 加入対象:原則として、日本国内に住む20歳以上60歳未満のすべての方です。
- 保険料:加入者全員が一律の金額で、年度ごとに改定されます(※1)。
- 年金額:保険料を40年間(480カ月)すべて納付すると、65歳から満額の基礎年金が支給されます(※2)。未納期間がある場合は、その期間に応じて年金額が減額されます。
※1 国民年金保険料は月額1万7510円です(2025年度)。
※2 国民年金(老齢基礎年金)の満額は月額6万9308円です(2025年度)。
1.2 2階部分にあたる「厚生年金」の概要
- 加入対象:主に会社員や公務員などが対象です。
- 保険料:収入に応じて保険料が決まる報酬比例制が採用されています(上限あり)。
- 年金額:加入期間や納付した保険料額によって決まり、国民年金に上乗せして支給されます。
国民年金の保険料が全員同じであるのに対し、厚生年金の保険料は収入に比例します。このため、現役時代にどちらの制度に加入していたかによって、老後に受け取る年金額には大きな違いが生まれます。
厚生年金では、毎月の給与や賞与といった報酬額に保険料率を掛けて保険料を算出するため、納める金額は人によって異なります。
2. 厚生年金の受給額、男性で月15万円を超えるのはどのくらい?
厚生年金の受給額は、現役時代の収入によって個人差が大きいと言われますが、実際のところ、どれくらいの差があるのでしょうか。
厚生労働省年金局の「令和6年度 厚生年金保険・国民年金事業の概況」によると、厚生年金受給権者の平均年金月額は、男女全体で15万289円でした。
それでは、男性のケースに絞って詳しく見ていきましょう。
※以下の厚生年金の年金月額には、国民年金(老齢基礎年金)部分が含まれています。

《男性》平均年金月額:16万9967円
- 厚生年金受給権者:1067万9944人
- 厚生年金を月額15万円以上受け取っている人:735万998人
735万998人 ÷ 1067万9944人 = 68.8%
厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」によると、男性の厚生年金受給権者のうち、月額15万円以上を受け取っている人の割合は約68.8%にのぼります。
さらに、1万円刻みの受給額分布から、個人差の状況も確認してみましょう。
- ~1万円未満:3万446人
- 1万円以上~2万円未満:1万257人
- 2万円以上~3万円未満:5404人
- 3万円以上~4万円未満:5185人
- 4万円以上~5万円未満:1万4747人
- 5万円以上~6万円未満:3万9134人
- 6万円以上~7万円未満:13万4214人
- 7万円以上~8万円未満:23万186人
- 8万円以上~9万円未満:26万278人
- 9万円以上~10万円未満:26万99人
- 10万円以上~11万円未満:29万8838人
- 11万円以上~12万円未満:37万6357人
- 12万円以上~13万円未満:45万6689人
- 13万円以上~14万円未満:54万9337人
- 14万円以上~15万円未満:65万7775人
- 15万円以上~16万円未満:76万4713人
- 16万円以上~17万円未満:85万3718人
- 17万円以上~18万円未満:92万6462人
- 18万円以上~19万円未満:95万5327人
- 19万円以上~20万円未満:91万3998人
- 20万円以上~21万円未満:82万204人
- 21万円以上~22万円未満:68万2702人
- 22万円以上~23万円未満:50万9842人
- 23万円以上~24万円未満:34万1191人
- 24万円以上~25万円未満:22万4720人
- 25万円以上~26万円未満:14万7563人
- 26万円以上~27万円未満:9万2856人
- 27万円以上~28万円未満:5万4156人
- 28万円以上~29万円未満:2万9810人
- 29万円以上~30万円未満:1万4935人
- 30万円以上~:1万8801人
厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」のデータを見ると、最も人数が多いのは「18万円以上~19万円未満」の層でした。ごく一部ではありますが、月額30万円以上を受け取っている方もいることがわかります。
年金収入だけで現役時代と同水準の生活を維持するのは、多くの世帯にとって簡単ではないかもしれません。そのため、「ねんきんネット」や「ねんきん定期便」などを活用して、ご自身の年金見込額をあらかじめ確認しておくことが重要です。
3. 平均寿命から考える老後設計の重要性
私たちは普段「平均寿命」という言葉をよく使いますが、これは0歳時点での平均余命を意味します。
厚生労働省が2025年7月25日に公表した「令和6年簡易生命表の概況」によれば、最新の平均寿命は男性で81.09年、女性で87.13年となっています。
前年と比較すると、男性は横ばい(▲0.00年)でしたが、女性はわずかに短くなりました(▲0.01年)。男女間の平均寿命の差は6.03年で、前年より0.01年縮小しています。
過去からの推移も見てみましょう。
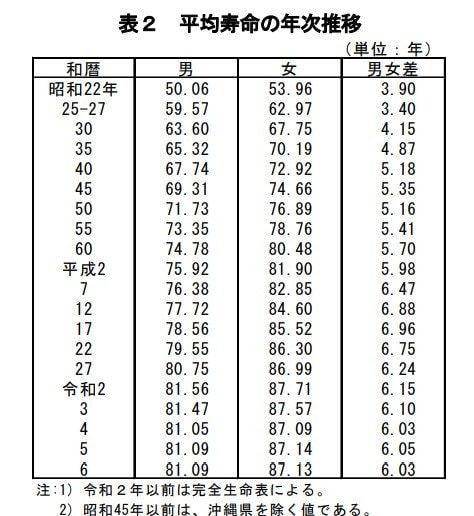
- 昭和22年:男性 50.06年、女性 53.96年(男女差 3.90年)
- 昭和25-27年:男性 59.57年、女性 62.97年(男女差 3.40年)
- 昭和30年:男性 63.60年、女性 67.75年(男女差 4.15年)
- 昭和35年:男性 65.32年、女性 70.19年(男女差 4.87年)
- 昭和40年:男性 67.74年、女性 72.92年(男女差 5.18年)
- 昭和45年:男性 69.31年、女性 74.66年(男女差 5.35年)
- 昭和50年:男性 71.73年、女性 76.89年(男女差 5.16年)
- 昭和55年:男性 73.35年、女性 78.76年(男女差 5.41年)
- 昭和60年:男性 74.78年、女性 80.48年(男女差 5.70年)
- 平成2年:男性 75.92年、女性 81.90年(男女差 5.98年)
- 平成7年:男性 76.38年、女性 82.85年(男女差 6.47年)
- 平成12年:男性 77.72年、女性 84.60年(男女差 6.88年)
- 平成17年:男性 78.56年、女性 85.52年(男女差 6.96年)
- 平成22年:男性 79.55年、女性 86.30年(男女差 6.75年)
- 平成27年:男性 80.75年、女性 86.99年(男女差 6.24年)
- 令和2年:男性 81.56年、女性 87.71年(男女差 6.15年)
- 令和3年:男性 81.47年、女性 87.57年(男女差 6.10年)
- 令和4年:男性 81.05年、女性 87.09年(男女差 6.03年)
- 令和5年:男性 81.09年、女性 87.14年(男女差 6.05年)
- 令和6年:男性 81.09年、女性 87.13年(男女差 6.03年)
厚生労働省「令和6年簡易生命表の概況」の長期的なデータを見ると、男女ともに平均寿命は大きく延びており、「人生100年時代」という言葉がより現実的なものとして感じられます。
長くなった老後をより豊かに過ごすためには、現役時代から計画的に貯蓄や資産形成を進めるとともに、公的年金制度について正しく理解しておくことが、ますます重要になるでしょう。
4. 老後資金、年金だけで足りるのか?
将来、ご自身がどれくらいの年金を受け取れるのか、そしてどのような老後生活を送ることになるのか、少しでもイメージを掴むことができたでしょうか。
将来の資金不足を避けるためには、現役世代のうちから「自助努力」を意識することが大切になってきます。
たとえば、コツコツと預貯金を増やしたり、生活費を見直して無駄をなくしたり、あるいは資産運用を活用したりと、さまざまな方法が考えられます。
ご自身に合った方法を見つけ、できるだけ早めに行動を始めることを検討してみてはいかがでしょうか。


参考資料
奥田 朝