

12月に入り、街は年末ムード一色。年金支給日や冬のボーナスなど、お金に関する話題が増える季節です。
そんな中、老後の生活費や貯蓄について気になる方も多いのではないでしょうか。特に70歳代になると、収入の大半は公的年金に頼るケースが一般的です。では、実際に70歳代の平均貯蓄額や、公的年金の平均月額はどれくらいなのでしょうか。
「老後資金はどのくらい必要なのか」「今の貯蓄で足りるのか」と不安を感じている方にとって、現実の数字を知ることは大切な第一歩です。
この記事では、最新データをもとに、70歳代の家計の実態をわかりやすく解説します。老後資金を準備するか迷っている方は、ぜひ参考にしてみてください。
1. 【70歳代】みんなの平均貯蓄額と中央値をチェック
J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査(2024年)」より70歳代・二人以上世帯の金融資産保有額(金融資産を保有していない世帯を含む)を確認していきます。
※金融資産保有額には、預貯金以外に株式や投資信託、生命保険なども含まれます。また、普通預金残高のうち、日常的な出し入れ・引落しに備えとして保有する部分の金額は含まれません。
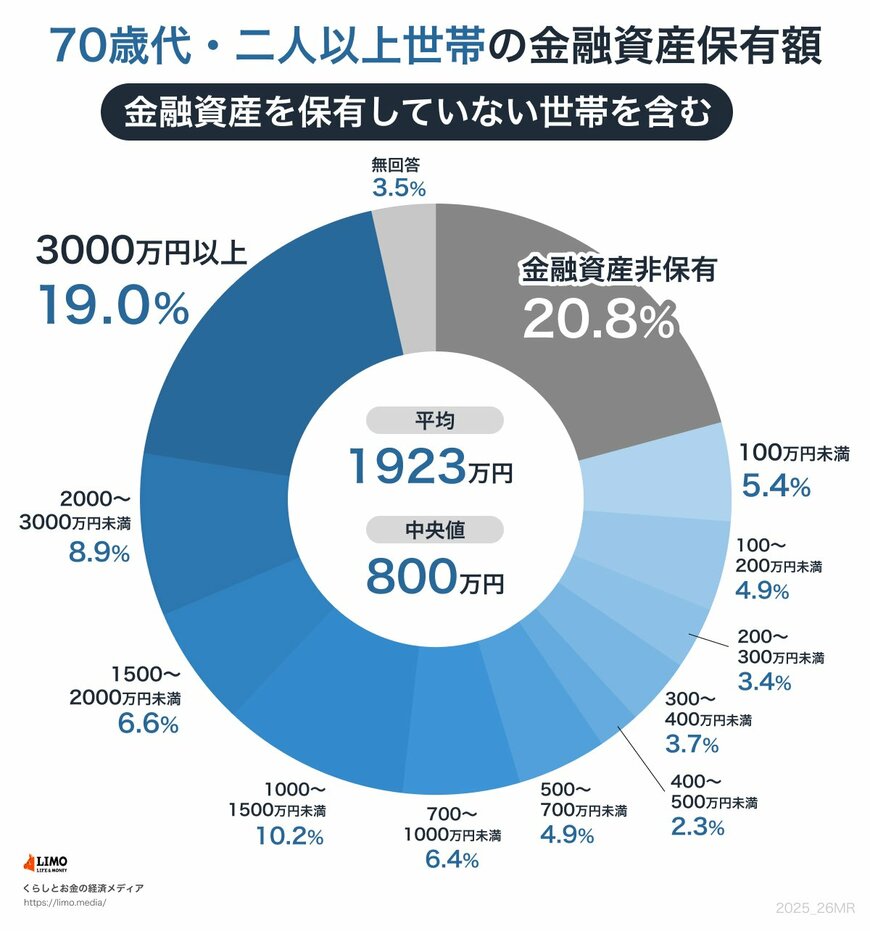
70歳代の二人以上世帯の平均貯蓄額は1923万円。ただし、この数字は一部の富裕層が平均を押し上げているため、実態とは少しズレがあります。
より現実に近い指標である中央値は800万円。多くの世帯はこのあたりに集中していると考えられます。
貯蓄額の分布を見てみると以下のようになっています。
- 金融資産非保有:20.8%
- 100万円未満:5.4%
- 100~200万円未満:4.9%
- 200~300万円未満:3.4%
- 300~400万円未満:3.7%
- 400~500万円未満:2.3%
- 500~700万円未満:4.9%
- 700~1000万円未満:6.4%
- 1000~1500万円未満:10.2%
- 1500~2000万円未満:6.6%
- 2000~3000万円未満:8.9%
- 3000万円以上:19.0%
- 無回答:3.5%
貯蓄ゼロの世帯が約2割強ある一方で、3000万円以上の世帯も約2割弱存在しています。かなりの二極化が進んでいることがわかります。
この差は、退職金や現役時代の収入、相続、健康状態など、いろいろな要因で生まれます。さらに、公的年金の額も人によって大きく違うため、年金だけで生活するのは、貯蓄が少ない世帯には厳しい場合があります。
だからこそ、老後の生活設計は「うちの場合どうする?」を考えることが大切です。たとえば、健康なうちはパートで収入を得る・不動産や投資で少しでも不労所得をつくるなど、こうした選択肢を早めに検討しておくと、安心につながるでしょう。
2. 【老後のシニア世帯】ひと月の生活費ってどれくらい必要?
資産保有の主な目的を、老後の生活資金確保や介護費用の補てんと考えたときに、どのくらいの資産が必要か考えてみましょう。ここでは、老後に差し掛かった夫婦が、年金と貯蓄の取り崩しのみで生活していくと仮定します。
2.1 65歳以上・無職夫婦世帯の家計収支は「毎月3万4058円の赤字」
2025年3月11日に厚生労働省が公表した「家計調査報告〔家計収支編〕2024年(令和6年)平均結果の概要」から、65歳以上無職夫婦世帯のひと月の家計収支を見てみると、毎月3万4058円の赤字となっています。

毎月の実収入:25万2818円
■うち社会保障給付(主に年金)22万5182円
毎月の支出:28万6877円
■うち消費支出:25万6521円
■うち非消費支出:3万356円
毎月の家計収支
- 3万4058円の赤字
無職世帯を対象としているため収入は25万2818円のおよそ約9割にあたる22万5182円は、公的年金などの社会保障給付によるものです。3万4058円は、基本的に貯蓄を取り崩す形で賄われていると考えられます。
仮に70歳から95歳まで25年間この金額を取り崩し続けるとすると、残りの生涯を通じて1021万7400円貯蓄が必要です。(ただし資産運用等による運用益を考慮しない場合)
2.2 介護費用は一人当たり平均542万円
長命化するなか、介護サービスを利用する可能性も一定程度あるでしょう。70歳代以降となると、介護サービスを利用する可能性も高まりそうです。
公益財団法人「生命保険文化センター」によると、一人あたりの介護にかかる費用の平均値は次のとおりです。
- 一時金の平均額:47万2000円
- 月々の費用は9万円
- 一人の平均的な介護期間:55か月
以上をふまえると、1人あたりの総介護費用は平均約542万円、二人合わせると約1084万円です。
生活費の補てんと介護費用の双方を考慮すると、およそ2100万円超の貯蓄が必要という試算結果となります。
もし貯蓄を充分に確保するのが難しい場合には、たとえば介護費用を子ども世帯などに援助してもらえないかなど、親族間で相談するのも一つの方法です。
3. 資産運用をつづけることで資産の目減りを食い止められる
預貯金から赤字を補てんするだけでは、年々資産の残高が減っていってしまいますが、投資信託や国債などで資産運用を行えば、資産の目減りを食い止められる可能性があります。賢く運用すれば、日々の生活費を補てんしても資産が目減りしない状態を作る余地もありそうです。
先ほどの資産を踏まえると、月間で3万4058円の赤字となります。端数を丸めると年間でおよそ40万円強です。40万円ではわずか(年間数千円程度)足りませんが、影響は軽微なので、ここでは簡単さを優先して40万円という値を前提にみていきます。
年間40万円を運用益を獲得すると、運用益から赤字補てんを行うことにより、介護費用を負担するまでは資産が目減りせずに赤字を補てんできる計算となります。
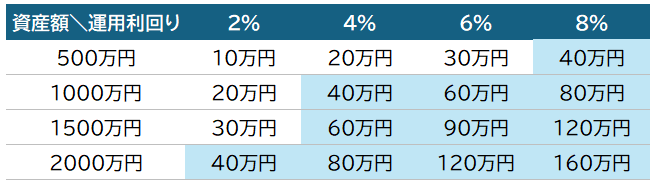
さて、年間の運用益の金額は「運用資産額×利回り」で決まるため、試算はそこまで難しくありません。早見表をつくってみました。
運用資産額と利回り・年間投資収益の関係性3/5
出所:筆者作成
うえの青い囲みの金額・利回りの組み合わせなら、赤字を補てんしても資産が減らない計算となります。
基本的に利回りが高い投資はリスクも高くなります。老後世帯であることを考えると過度に高リスクな投資は避けたいところ。高くても4%程度の運用でおさえておくのが得策です。
そのように考えた場合、1000万円程度の資産を運用に回せれば、ほとんど資産を目減りさせずに赤字を補てんし続けられる可能性があります。
資産運用を賢く取り入れれば、さらにゆとりのある老後生活が実現するでしょう。
4. 【老齢年金】厚生年金の平均はどれくらい?《全体・男女別》
厚生労働省の「令和5年度 厚生年金保険・国民年金事業の概況」をもとに、厚生年金・国民年金の平均年金月額を確認しましょう。
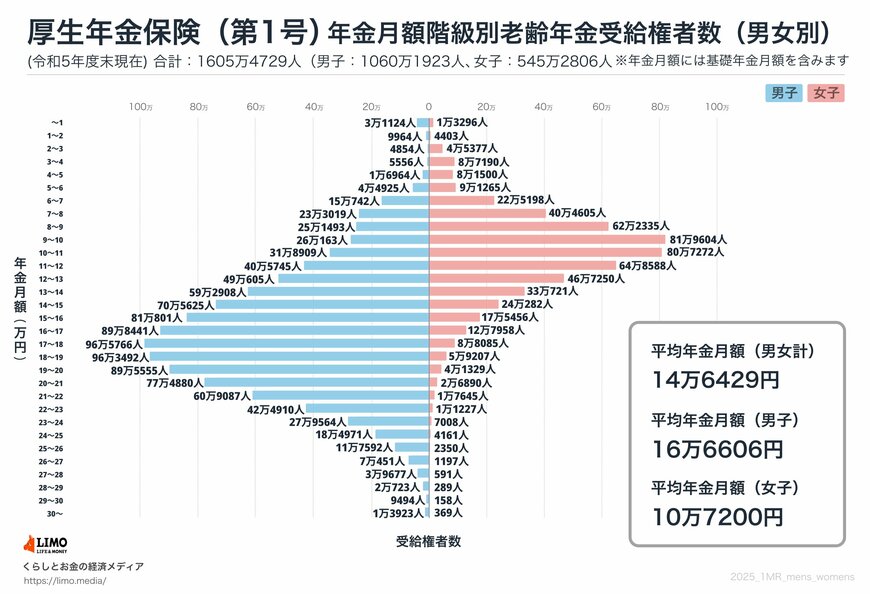
厚生年金の被保険者は第1号~第4号に区分されていますが、ここでは民間企業などに勤めていた人が受け取る「厚生年金保険(第1号)」(以下、記事内では「厚生年金」と表記)の年金月額を紹介します。
※記事内で紹介する厚生年金保険(第1号)の年金月額には国民年金の月額部分も含まれています。
4.1 厚生年金《平均年金月額》
- 〈全体〉平均年金月額:14万6429円
- 〈男性〉平均年金月額:16万6606円
- 〈女性〉平均年金月額:10万7200円
4.2 厚生年金《月額階級別受給権者》
- 1万円未満:4万4420人
- 1万円以上~2万円未満:1万4367人
- 2万円以上~3万円未満:5万231人
- 3万円以上~4万円未満:9万2746人
- 4万円以上~5万円未満:9万8464人
- 5万円以上~6万円未満:13万6190人
- 6万円以上~7万円未満:37万5940人
- 7万円以上~8万円未満:63万7624人
- 8万円以上~9万円未満:87万3828人
- 9万円以上~10万円未満:107万9767人
- 10万円以上~11万円未満:112万6181人
- 11万円以上~12万円未満:105万4333人
- 12万円以上~13万円未満:95万7855人
- 13万円以上~14万円未満:92万3629人
- 14万円以上~15万円未満:94万5907人
- 15万円以上~16万円未満:98万6257人
- 16万円以上~17万円未満:102万6399人
- 17万円以上~18万円未満:105万3851人
- 18万円以上~19万円未満:102万2699人
- 19万円以上~20万円未満:93万6884人
- 20万円以上~21万円未満:80万1770人
- 21万円以上~22万円未満:62万6732人
- 22万円以上~23万円未満:43万6137人
- 23万円以上~24万円未満:28万6572人
- 24万円以上~25万円未満:18万9132人
- 25万円以上~26万円未満:11万9942人
- 26万円以上~27万円未満:7万1648人
- 27万円以上~28万円未満:4万268人
- 28万円以上~29万円未満:2万1012人
- 29万円以上~30万円未満:9652人
- 30万円以上~:1万4292人
5. 【老齢年金】国民年金の平均はどれくらい?《全体・男女別》
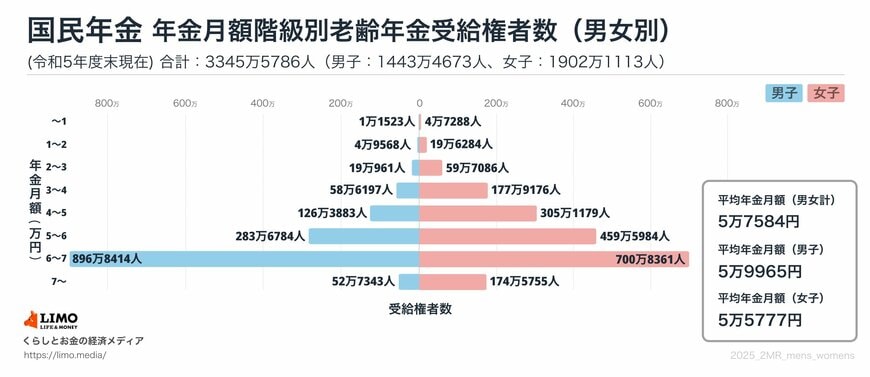
厚生年金の加入期間がなかった人が受け取る、国民年金(老齢基礎年金)の月額についても見ていきます。
5.1 国民年金《平均年金月額》
- 〈全体〉平均年金月額:5万7584円
- 〈男性〉平均年金月額:5万9965円
- 〈女性〉平均年金月額:5万5777円
5.2 国民年金《月額階級別受給権者》
- 1万円未満:5万8811人
- 1万円以上~2万円未満:24万5852人
- 2万円以上~3万円未満:78万8047人
- 3万円以上~4万円未満:236万5373人
- 4万円以上~5万円未満:431万5062人
- 5万円以上~6万円未満:743万2768人
- 6万円以上~7万円未満:1597万6775人
- 7万円以上~:227万3098人
6. 老後資金の準備は小さな一歩から
70歳代の貯蓄額は平均で1923万円、中央値は800万円という結果でした。数字だけを見ると余裕があるように感じますが、実際には貯蓄がしっかりある世帯と、ほとんどない世帯に分かれる「二極化」が進んでいます。
年金についても同じです。厚生年金の平均月額は約14万6000円、国民年金は約5万7000円。人によって差はありますが、現役時代と同じ生活を年金だけで維持するのは難しいケースが多いでしょう。
シニア世代になってから新しい収入源を作るのは簡単ではありません。働きたいと思っても条件に合う仕事が見つからなかったり、体調面で制約が出たりすることもあります。
だからこそ、現役世代のうちに老後資金の準備を始めることが大切です。毎月少しずつ積み立てたり、固定費を見直したり、できることから始めてみましょう。


参考資料
- J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査(2024年)」
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
- 公益財団法人 生命保険文化センター「リスクに備えるための生活設計」
- 総務省統計局「家計調査報告 家計収支編 2024年(令和6年)平均結果の概要」
マネー編集部貯蓄班


