
冬の年金支給日は12月15日にあり、今年最後の支給日になります。シニア世代の暮らしを支える日本の公的年金制度は、「国民年金」と「厚生年金」の2階建て構造になっています。
誰もが共通して加入する1階部分の国民年金に対し、会社員や公務員などが上乗せで加入する2階部分の厚生年金は、平均受給額に大きな違いをもたらします。本記事では、厚生労働省の最新データをもとに、国民年金と厚生年金の平均受給月額を比較するとともに、「年間240万円(月額20万円)以上の年金」を受け取っている人がどれくらいいるのか、その受給額の割合を詳しく解説します。
さらに、2025年6月に成立した年金制度改正法による「106万円の壁」撤廃に向けた動きなど、社会保険の最新動向にも触れ、将来の年金受給額を増やすためのヒントをお届けします。
1. 厚生年金・国民年金、2階建てのしくみ

日本の公的年金制度は、1階部分にあたる「国民年金(基礎年金)」と、2階部分にあたる「厚生年金」の「2階建て構造」になっています。
1.1 《1階部分》国民年金
国民年金は、原則として日本に住む20歳以上から60歳未満の全員が加入します。職業や国籍は問いません。
- 年金保険料:全員一律(※1)
- 老後の受給額:40年間欠かさず納付すれば満額(※2)
- 被保険者:第1号~第3号に分かれる(※3)
※1 国民年金保険料の月額:2025年度 1万7510円
※2 国民年金(老齢基礎年金)の月額:2025年度 6万9308円
※3 第1号被保険者は農業者・自営業者・学生・無職の人など、第2号被保険者は厚生年金の加入者、第3号被保険者は、第2号被保険者に扶養されている配偶者
1.2 《2階部分》厚生年金
厚生年金は、会社員や公務員、パート・アルバイトで特定適用事業所(※4)に働き一定要件を満たした方が、国民年金に上乗せで加入します。
- 年金保険料:収入に応じて決まり(※5)、給与からの天引きで納付
- 老後の受給額:加入期間や納めた保険料により個人差がある
- 被保険者:第1号~第4号に分かれる(※6)
※4 1年のうち6カ月間以上、適用事業所の厚生年金保険の被保険者(短時間労働者は含まない、共済組合員を含む)の総数が51人以上となることが見込まれる企業など
※5 保険料額は標準報酬月額(上限65万円)、標準賞与額(上限150万円)に保険料率をかけて計算される
※6 第1号は、第2号~第4号以外の、民間の事業所に使用される人、第2号は国家公務員共済組合の組合員、第3号は地方公務員共済組合の組合員、第4号は私立学校教職員共済制度の加入者
年金の支給日は原則として偶数月(2・4・6・8・10・12月)の15日です。15日が土日・祝日にあたる場合は、直前の平日へ支給日が前倒しされます。
なお、支給日には前月までの2カ月分の年金が合算されて支払われます。
例えば、8月であれば「6月・7月分」、2月であれば「12月・1月分」の年金が振り込まれる仕組みです。
2. 厚生年金と国民年金「平均年金月額はそれぞれいくら?」
厚生年金と国民年金の平均年金月額を、厚生労働省年金局が公表している「令和5年度 厚生年金保険・国民年金事業の概況」より確認します。

2.1 厚生年金(※)の平均年金月額(国民年金部分を含む)
- 男女全体:14万6429円
- 男性:16万6606円
- 女性:10万7200円
※ここでは、会社員など民間の事業所で雇用されていた人が受け取る「厚生年金保険(第1号)」の年金月額を紹介しています。
2.2 国民年金の平均年金月額
- 男女全体:5万7584円
- 男性:5万9965円
- 女性:5万5777円
国民年金の年金保険料は全員一律であるため、老後の受給額には大きな個人差が生じにくくなっています。そのため、平均年金月額は男女ともに月額5万円台です。
満額を受け取れた場合であっても、2025年度の月額は6万9308円であるため、国民年金だけで「月額20万円(年間240万円)以上」の年金を受け取ることは不可能でしょう。
一方、国民年金との併給となる厚生年金は、国民年金のみの受給よりも一般的には年金水準が高くなります。
なお、納める厚生年金保険料は、現役時代の収入をもとに計算されて決まるため、受け取る年金額には個人差が出やすくなります。
3. 厚生年金の受給額、「年間240万円(月額20万円)以上もらう人」は何パーセント?
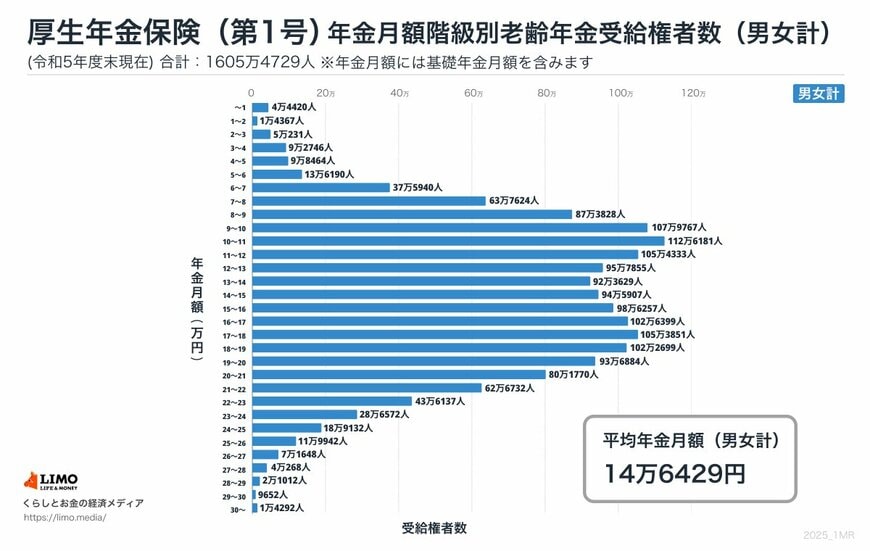
実際に「月額20万円以上」の年金を受け取っている人はどのくらい存在するのでしょうか。厚生年金(国民年金部分を含む)の受給額分布を見ながら確認していきます。
3.1 受給額ごとの人数
- 1万円未満:4万4420人
- 1万円以上~2万円未満:1万4367人
- 2万円以上~3万円未満:5万231人
- 3万円以上~4万円未満:9万2746人
- 4万円以上~5万円未満:9万8464人
- 5万円以上~6万円未満:13万6190人
- 6万円以上~7万円未満:37万5940人
- 7万円以上~8万円未満:63万7624人
- 8万円以上~9万円未満:87万3828人
- 9万円以上~10万円未満:107万9767人
- 10万円以上~11万円未満:112万6181人
- 11万円以上~12万円未満:105万4333人
- 12万円以上~13万円未満:95万7855人
- 13万円以上~14万円未満:92万3629人
- 14万円以上~15万円未満:94万5907人
- 15万円以上~16万円未満:98万6257人
- 16万円以上~17万円未満:102万6399人
- 17万円以上~18万円未満:105万3851人
- 18万円以上~19万円未満:102万2699人
- 19万円以上~20万円未満:93万6884人
- 20万円以上~21万円未満:80万1770人
- 21万円以上~22万円未満:62万6732人
- 22万円以上~23万円未満:43万6137人
- 23万円以上~24万円未満:28万6572人
- 24万円以上~25万円未満:18万9132人
- 25万円以上~26万円未満:11万9942人
- 26万円以上~27万円未満:7万1648人
- 27万円以上~28万円未満:4万268人
- 28万円以上~29万円未満:2万1012人
- 29万円以上~30万円未満:9652人
- 30万円以上~:1万4292人
厚生年金(国民年金部分を含む)の受給権者のうち「年間240万円(月額20万円)以上」となるのは、全受給権者の16.3%です。約8割以上の人は月額20万円未満となっています。
なお、「16.3%」というのは厚生年金(国民年金部分を含む)の受給権者の中での割合となるため、国民年金のみの受給権者も含めると、その割合はさらに低くなるでしょう。
4. 社会保険(厚生年金・健康保険)加入要件見直し「年金受給額が増えるメリットも」
2025年6月13日に成立した「年金制度改正法」には、パートなどで働く人の社会保険加入対象の拡大が盛り込まれました。
いわゆる「106万円の壁」の撤廃に繋がる大きな動きと言えます。
4.1 「社会保険の加入対象の拡大」短期労働者の加入要件の見直し
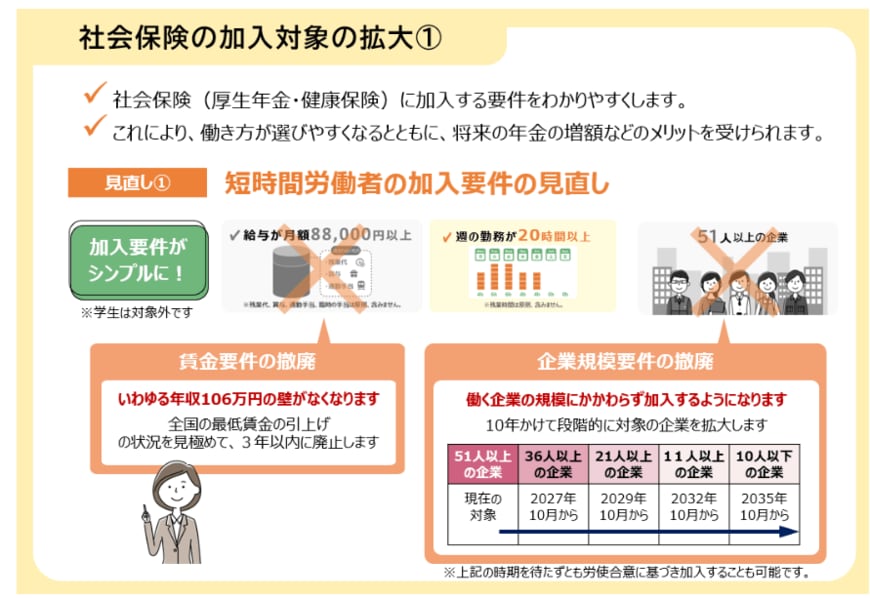
2025年6月現在、パートタイムなどで働く短時間労働者の人が社会保険に加入する要件は、以下の5つをすべて満たす必要があります。
- 週の所定労働時間が20時間以上
- 2か月を超える雇用の見込みがある
- 学生ではない
- 所定内賃金が月額8万8000円以上(←いわゆる「106万円の壁」に関連)
- 従業員数51人以上の企業で働いている
今回の改正では、このうち「賃金要件の撤廃」と「企業規模要件の撤廃」が盛り込まれました。これにより、全国の最低賃金の引き上げ具合を見極めながら、いわゆる「106万円の壁」が3年以内に廃止されることになります。
また、社会保険に加入する企業規模も、10年かけて段階的に拡大され、最終的には働く企業の規模に関わらず加入するようになります。
5. まとめにかえて
ここまで厚生年金について詳しく見てきました。一般的には国民年金と比べると厚生年金が年金の受給額の割合としては大きくなっています。
このことから自営業の方などは厚生年金の受給が少なくなる可能性があることから今のうちに厚生年金の代わりとなるものの用意について考える必要があります。具体的には自営業の方はiDeCoを活用してみてもいいかもしれません。
iDeCoは所得控除をしながら資産形成が出来る制度となっておりますので、まずは自分自身で詳しく調べてみてはいかがでしょうか。


参考資料
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「年金制度改正法が成立しました」
- 日本年金機構「公的年金制度の種類と加入する制度」
- J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査 2024年」
- 政府広報オンライン「パート・アルバイトの皆さんへ 社会保険の加入対象により手厚い保障が受けられます。」
筒井 亮鳳