

退職後の人生を迎えると、多くの方が経済的な不安と向き合うことになります。60歳を過ぎて現役を引退すると、一般的に収入が減少することにより毎月の収支がマイナスに傾きがちです。
その不足分を補うために、長年かけて築いてきた預貯金を取り崩すことは、多くのシニア世代にとって避けられない現実となっています。
内閣府が実施した最新の高齢社会対策総合調査によれば、60歳以上の方の61.2%が「日常生活の支出のために預貯金を取り崩している」と回答しています。
この結果からも、シニア世代の生活を支える柱として、年金収入と並んで預貯金の計画的な活用が不可欠であることが明らかです。

11月は、年末に向けて家計を見直す絶好のタイミング。冬支度や年賀状の準備など出費が増える季節だからこそ、老後資金の使い方を考えておきたいものです。
そこで本記事では、60歳からの預貯金・年金収入別の資金取り崩しシミュレーションを、具体的な2つのケースを用いてご紹介します。
このシミュレーションを通じて、ご自身の資産状況に合わせた長期的な資金計画を立てるためのヒントを見つけていただければ幸いです。
1. 【60歳代】おひとりさま世帯の「平均貯蓄額」はいくら?金融資産保有額階層ごとの世帯割合
まずはじめに、60歳代の単身世帯における、貯蓄額をみていきます。
※なお、これから確認する金融資産保有額には、預貯金以外に株式や投資信託、生命保険なども含まれます。また、日常的な出し入れ・引落しに備えている普通預金残高は含まれません。
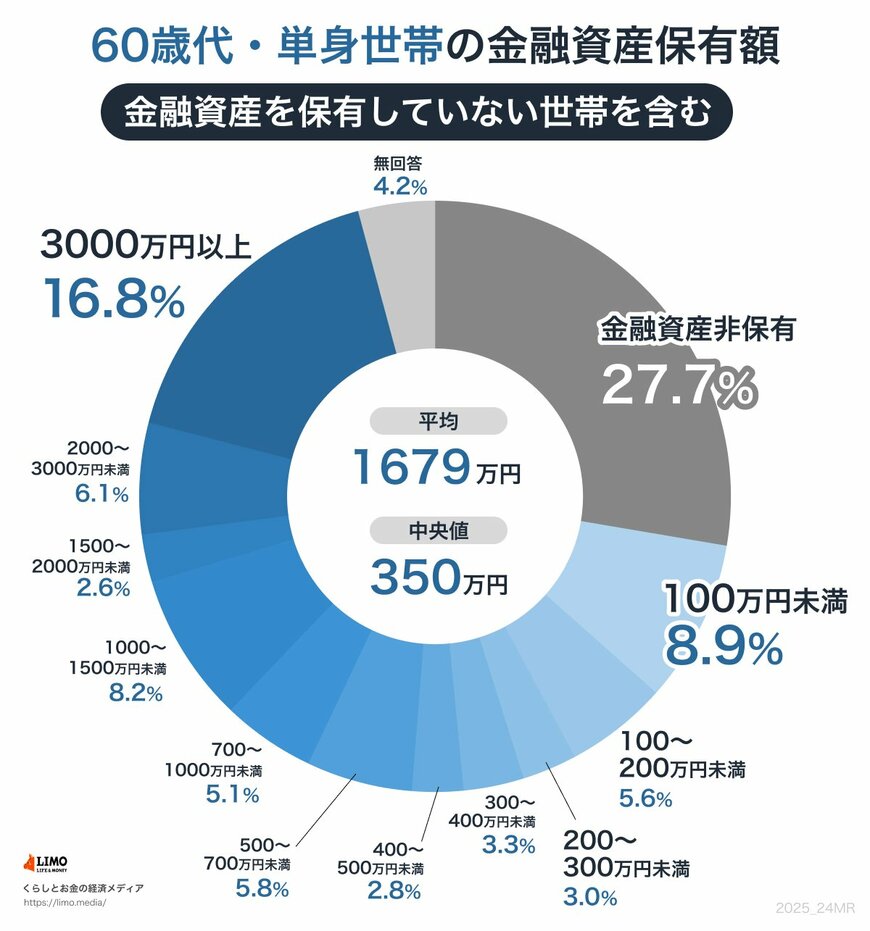
- 金融資産非保有:27.7%
- 100万円未満:8.9%
- 100~200万円未満:5.6%
- 200~300万円未満:3%
- 300~400万円未満:3.3%
- 400~500万円未満:2.8%
- 500~700万円未満:5.8%
- 700~1000万円未満:5.1%
- 1000~1500万円未満:8.2%
- 1500~2000万円未満:2.6%
- 2000~3000万円未満:6.1%
- 3000万円以上:16.8%
- 無回答:4.2%
- 平均:1679万円
- 中央値:350万円
この結果から、60歳代単身世帯の貯蓄額において、「平均値」で考えると「1679万円」という数字となるものの、中央値では350万円と、大きな乖離があることがわかります。
このことは、単身世帯の半数が貯蓄額350万円に到達していないという現実を示しています。
2. 厚生年金(老齢厚生年金)、みんなの平均年金月額はいくら?
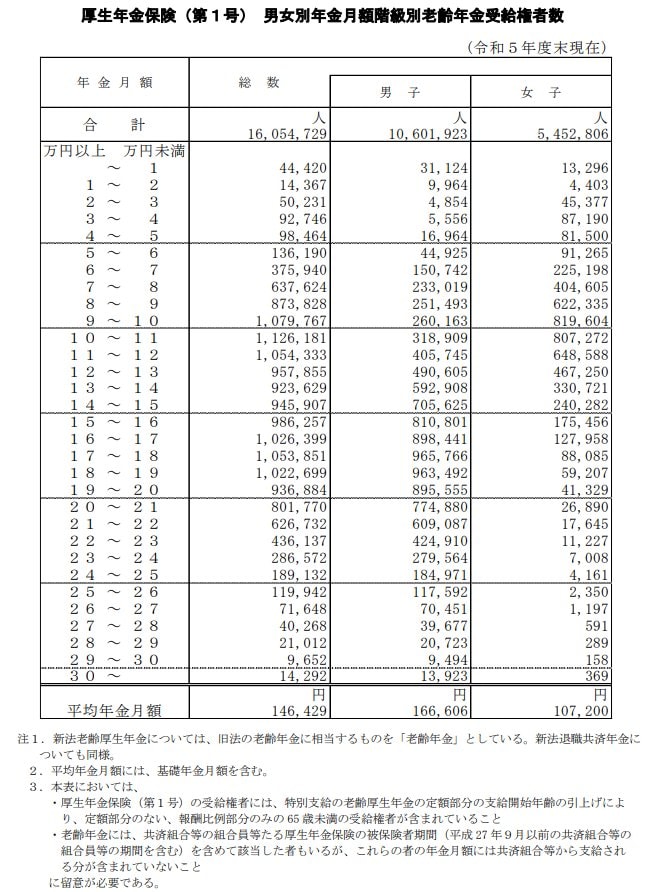
次に、現時点の年金受給者における、平均的な年金受給額をみていきます。厚生労働省が発表する「令和5年度 厚生年金保険・国民年金事業の概況」によると、男女合計の年金受給額平均は14万6429円となっています。
ただし、男女別に見ると、受給額には差があります。最も多い層として、男性では「月15万円~20万円」、女性では「月8万円〜12万円」です。
年金額は、現役時代の働き方や報酬、繰上げ・繰下げ受給の選択などによって大きく変わります。
そのため、平均値はあくまで参考と考え、「ねんきん定期便」や公式サイトのシミュレーションなどで、ご自身の正確な見込額を確認することが重要です。
3. 【老後】現役引退後の貯蓄額「取り崩しシミュレーション」
今回は、2パターンの金額を例にとって、現役引退後に年金生活をする際の、使える金額や取り崩し期間のシミュレーションを行っていきます。
シミュレーションの前提としては、単身世帯の方が65歳で現役を引退し、同時に年金受給を開始した場合を想定して考えていきます。
3.1 ケース1:「貯蓄2000万円」の場合、毎月いくら使える?
1つめのケースとして、貯蓄額が2000万円・年金受給額が月額17万円の場合に、「毎月いくら使えるのか」を考えていきます。
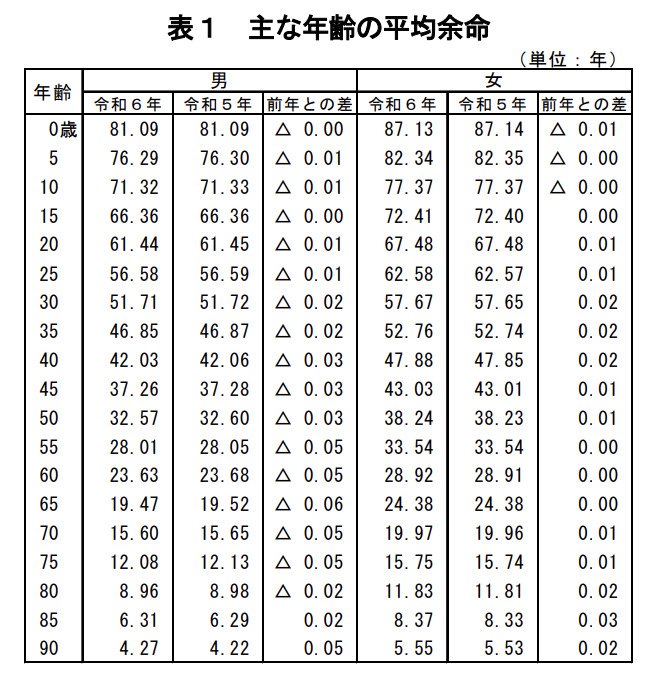
2024年時点の、厚生労働省の統計データによると、65歳の平均余命は男性が約20年、女性が約24年です。今回はその中間をとり、22年間(264ヶ月)で計算をしていきます。
まず、この期間で使える総額を算出します。
- 年金収入の総額:17万円× 264ヶ月 = 4488万円
- 貯蓄額:2000万円
使えるお金の合計は、4488万円と2000万円の合計額である「6488万円」となります。
この6488万円を264ヶ月で割ると、1ヶ月あたり「約25万円」になります。
さらに、この金額からは健康保険料や所得税、住民税などが控除されることを考慮する必要があります。それらの金額を差し引くと、実際に生活費として使用できる金額はおよそ20万円程度になると想定されます。
3.2 ケース2:「貯蓄1000万円」の場合、何年ぐらい生活できる?
2つめのケースでは、貯蓄額1000万円、年金受給額が月13万円の場合、平均的な暮らしをすると貯蓄が何年で尽きるのかを計算します。
まずは、支出と収入のバランスを確認していきます。 支出額としては、総務省の家計調査報告による、65歳以上・単身世帯の平均的支出データである「月額約16万円」を使用します(健康保険料・税金を含む)。
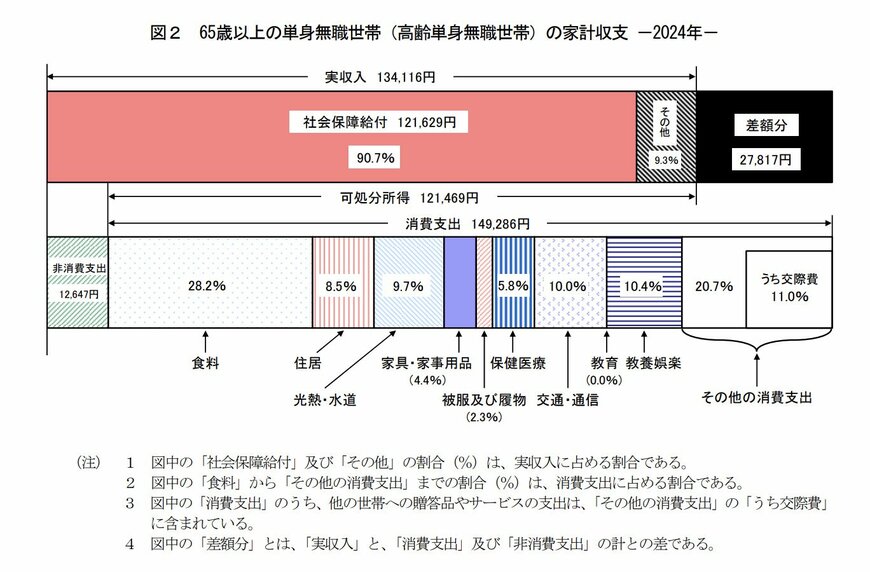
- 支出:約16万円
- 収入:13万円(年金)
- 収支:13万円 - 16万円 = 毎月3万円の赤字
この赤字分を貯蓄から補填していくため、取り崩し期間は以下のように算出できます。
- 1000万円 ÷ 3万円/月 = 約333ヶ月
333ヶ月を年数に換算すると「約28年」となります。
つまり、65歳からこの生活を続けた場合、1000万円の取り崩し期間は28年後の93歳頃までとなります。
4. おわりに
60歳到達時の貯蓄額やその後の年金収入、毎月の支出額は、世帯の人数や現役時代の働き方などによって大きく異なります。
今回の値はあくまでも参考として、ご自身の状況に当てはめて、一体いくらの貯蓄があれば何年間の生活ができるのかを考えてみていただければと思います。
ライフプランのシミュレーションが難しい場合には、ファイナンシャルプランナーなどの専門家を活用することも検討をしてみてください。
今回の記事が、皆さまの老後の資産設計の一助となれば幸いです。



参考資料
- 内閣府「令和6年度 高齢社会対策総合調査(高齢者の経済生活に関する調査)」
- J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査 2024年」
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「令和6年簡易生命表の概況」
- 厚生労働省「家計調査報告 家計収支編」
斎藤 彩菜

