2024年6月12日、岸田総理は低所得者層や年金世帯を対象とした追加給付金の検討を明言しました。給付は秋ごろとなりそうですが、詳細な情報が待たれます。

住民税非課税世帯の多くは65歳以上の高齢者で構成されていますが、その一方で、70歳代で貯蓄3000万円以上を有する世帯も少なくありません。高齢者の間でも経済的な二極化が進んでいるようです。
この記事では、70歳代で貯蓄3000万円以上を保有する世帯の割合や、2024年の最新の年金額について解説します。
また、記事の後半では、現役のファイナンシャルアドバイザーによる資産形成のアドバイスも掲載しています。これからの資産形成を考える際に、ぜひ参考にしてください。
1. 【70歳代】貯蓄3000万円以上の世帯は何パーセント?
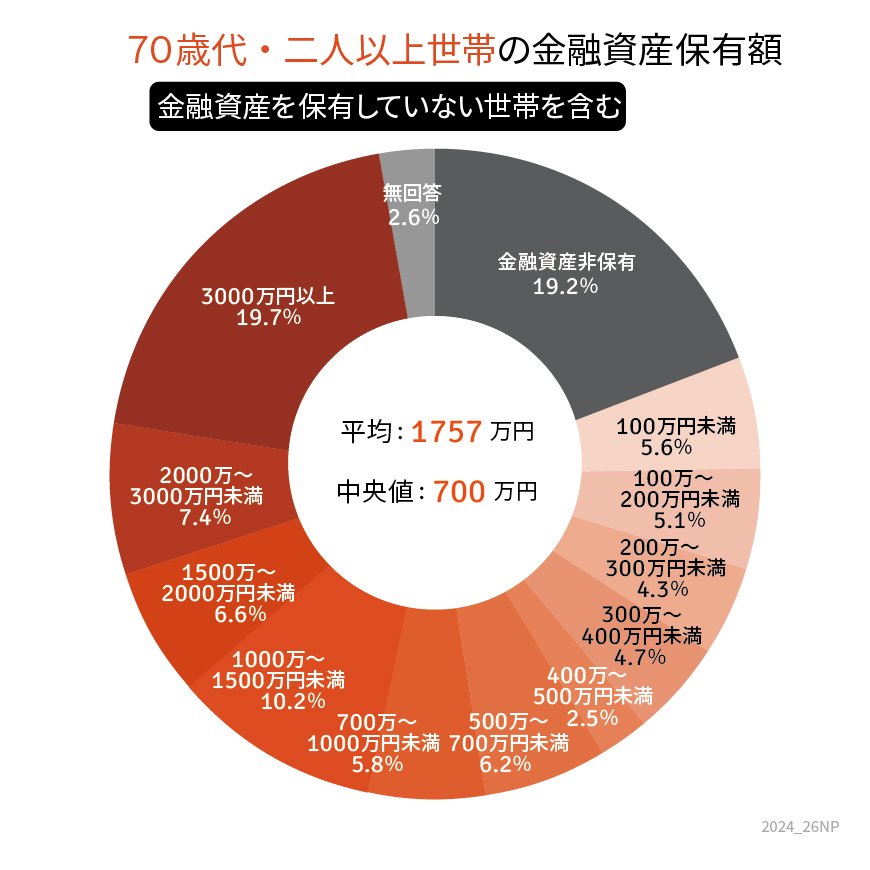
ではさっそく、金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査](令和5年)」より、70歳代・二人以上世帯(※)の貯蓄額を見ていきましょう。
※「金融資産を保有していない世帯」を含めたデータです。
1.1 【70歳代・二人以上世帯】の貯蓄3000万円の割合
- 19.7%
1.2 【70歳代・二人以上世帯の貯蓄額】平均と中央値
- 平均:1757万円
- 中央値:700万円
金融広報中央委員会の「家計の金融行動に関する世論調査[二人以上世帯調査](令和5年)」によると、70歳代の二人以上世帯で貯蓄3000万円以上を保有する世帯の割合は19.7%となっています。
このデータは、金融資産を保有していない世帯も含まれており、全体の約2割が3000万円以上の貯蓄を持っていることが分かります。
また、70歳代・二人以上世帯の平均貯蓄額は1757万円ですが、中央値は700万円にまで下がります。この差から、貯蓄額に大きなばらつきがあり、多くの世帯が老後の資産形成に苦慮していることがうかがえます。
次章では、厚生年金と国民年金の平均月額を見ていきましょう。
2. 厚生年金と国民年金の平均月額はいくら?
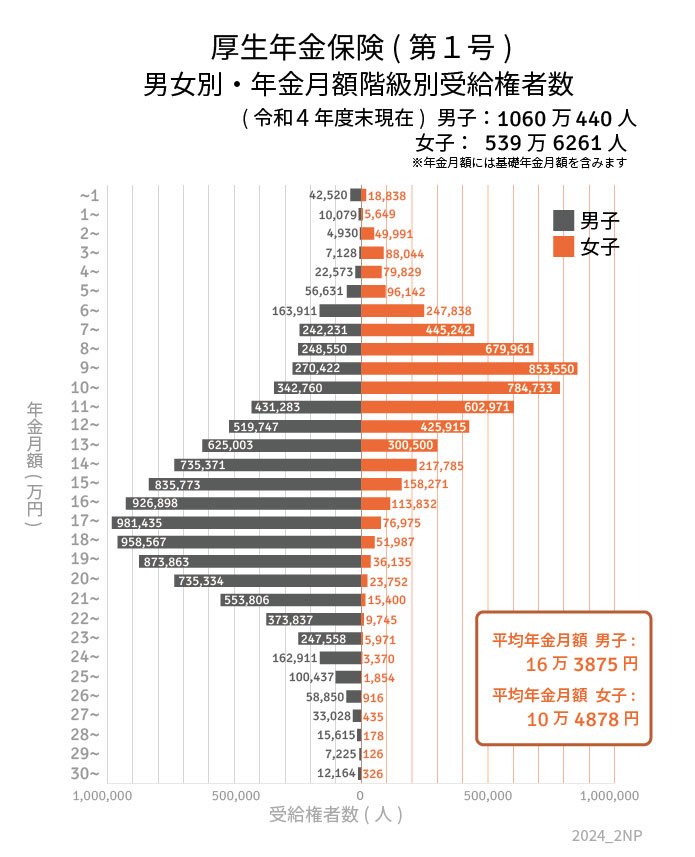
厚生労働省年金局「令和4年度 厚生年金保険・国民年金事業の概況」より、現代シニアの平均的な年金額も見ていきましょう。
2.1 厚生年金の平均年金月額
〈全体〉平均年金月額:14万3973円
- 〈男性〉平均年金月額:16万3875円
- 〈女性〉平均年金月額:10万4878円
※国民年金部分を含む
2.2 国民年金(老齢基礎年金)の平均年金月額
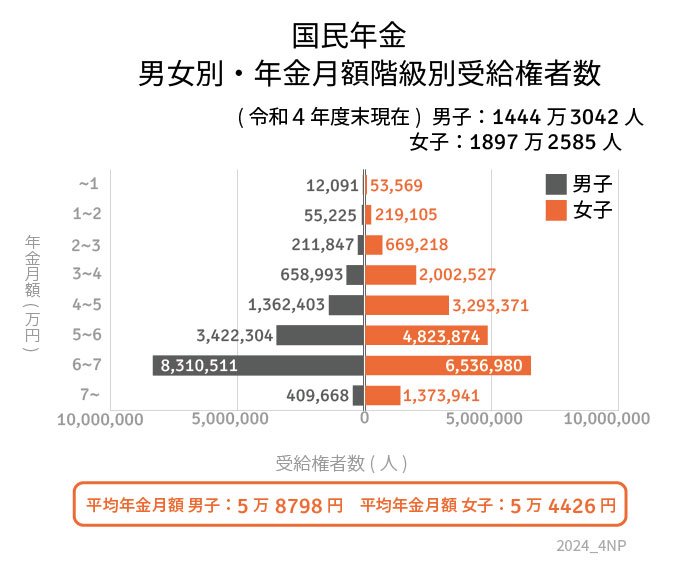
〈全体〉平均年金月額:5万6316円
- 〈男性〉平均年金月額:5万8798円
- 〈女性〉平均年金月額:5万4426円
厚生年金の平均年金月額は、全体で14万3973円です。これを男女別に見ると、男性が16万3875円、女性が10万4878円となっており、男女間で大きな差があることがわかります。
また、国民年金(老齢基礎年金)の平均年金月額は、全体で5万6316円で、男性が5万8798円、女性が5万4426円となっています。
これらの数字はあくまで平均額であり、現役時代の働き方や立場によって年金加入状況が異なるため、老後に受け取る年金額にも個人差があります。特にサラリーマンとして厚生年金を受け取る場合、個人差や男女差が顕著に表れます。
現役世代のうちから「ねんきんネット」や「ねんきん定期便」でご自身の年金加入状況や将来の受給見込み額を確認しておくことが大切です。
3. 2024年最新の年金額は2.7%の増額
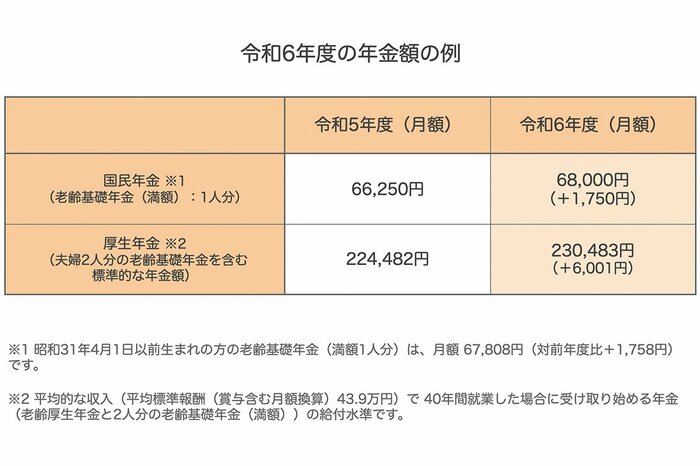
公的年金の年金額は、物価や現役世代の賃金を考慮して毎年度見直されます。2024年度(令和6年度)には、厚生労働省が以下の年金額を公表しました。
3.1 2024年度の年金額の例(国民年金と厚生年金)月額
- 国民年金(満額):6万8000円(+1750円)
- 厚生年金※:23万483円(+6001円)
※平均的な収入(平均標準報酬(賞与含む月額換算)43万9000円)で 40年間就業した場合、受け取り始める「老齢厚生年金と2人分の老齢基礎年金(満額)」。
この厚生年金の金額は、平均的な収入(平均標準報酬額43万9000円)で40年間就業した場合に、老齢厚生年金と2人分の老齢基礎年金(満額)を受け取るモデル夫婦を基にしています。1人分に換算すると、厚生年金は月額16万2483円です。
多くの方が現役時代よりも大幅に収入が減ることになるため、現役時代のうちからコツコツ貯蓄習慣をつけておくことが重要です。次章では現役ファイナンシャルアドバイザーの筆者から、老後の資産形成についてアドバイスをお送りしたいと思います。
4. FPから老後に向けたアドバイス
これまで、70歳代の二人以上世帯の貯蓄状況と年金支給額について確認しましたが、一般的に十分とされる3000万円を貯めている家庭は少数であることがわかりました。老後までの時間がある方でも、今から少しずつ準備を始めることが重要です。
具体的な準備方法として、資産運用が挙げられます。資産運用にはリスクが伴いますが、長期間にわたり少しずつ続けることでリスクを分散することができます。
NISAやiDeCoといった税制優遇制度を活用すれば、効率的に資産を増やすことが可能です。少額からでも始めることを検討してみましょう。
また、人生の予測不能な出来事に備えるための保障も考えておくことも大切です。病気やケガで働けなくなるリスクは誰にでもあります。
健康で安定した収入を前提に計画を立てていると、万が一の事態に対応できなくなる恐れがあります。資産運用を考える際には、保障についても見直してみるのが良いでしょう。
4.1 【ご参考】70歳代・二人以上世帯の貯蓄額一覧表(金融資産を保有していない世帯を含む)
- 金融資産非保有:19.2%
- 100万円未満:5.6%
- 100~200万円未満:5.1%
- 200~300万円未満:4.3%
- 300~400万円未満:4.7%
- 400~500万円未満:2.5%
- 500~700万円未満:6.2%
- 700~1000万円未満:5.8%
- 1000~1500万円未満:10.2%
- 1500~2000万円未満:6.6%
- 2000~3000万円未満:7.4%
- 3000万円以上:19.7%
5. 【ご参考】年金に関する疑問や不安を解消!よくある質問を解説
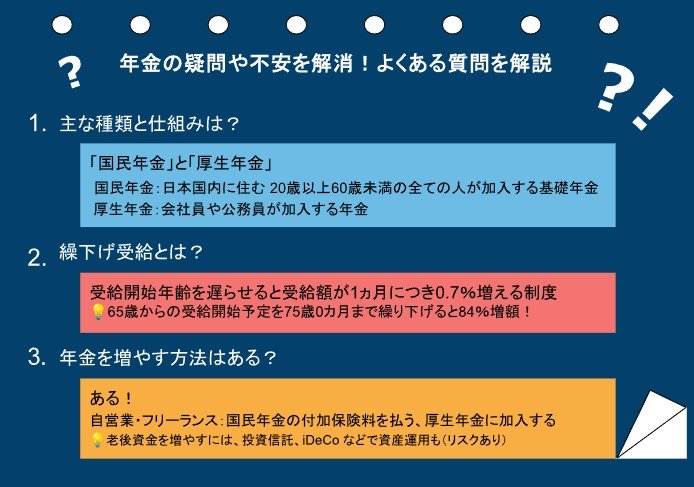
年金に関する疑問や不安を解消!よくある質問を解説6/6
出所:厚生労働省、日本年金機構などの各種資料をもとにLIMO編集部作成
日本の公的年金制度は複雑で、多くの人がさまざまな疑問を抱えていることでしょう。ここでは、年金に関するよくある質問を取り上げ、その解答を解説します。
5.1 年金の主な種類と仕組みは?
日本の公的年金は「国民年金」と「厚生年金」の2階建て構造になっています。
国民年金は日本国内に住む20歳以上60歳未満の全ての人が加入する基礎年金で、厚生年金は会社員や公務員が加入するものです。
国民年金は一定の保険料を納付し、将来の年金額が決まるのに対し、厚生年金は収入に応じた保険料を支払うため、将来の受給額にも差が出ます。
5.2 「繰下げ受給」とはどんな制度?
年金の受給開始年齢を遅らせることで、受給額が1カ月につき0.7%増える「繰下げ受給」があります。
例えば、65歳から受給を開始する予定を75歳0カ月まで繰り下げると、84%増額となります。これは、長期間働くことができる人や、他の収入源がある人にとって有利な選択肢となります。
5.3 年金を増やす方法はあるのか?
年金を増やす方法はいくつかあります。自営業やフリーランスの方は、国民年金の付加保険料を支払うことで、将来の受給額を増やせます。
また、厚生年金に加入する働き方に切り替えることも一つの方法です。
さらに、老後資金を増やすという意味では、投資信託やiDeCo(個人型確定拠出年金)などを利用して、自身で資産運用を行うのも選択肢です。ただし、運用にはリスクがあることに注意が必要です。


参考資料
- 金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査](令和5年)」
- 厚生労働省「令和6年度の年金額改定についてお知らせします」
- 厚生労働省年金局「令和4年度 厚生年金保険・国民年金事業の概況」
- 首相官邸「岸田内閣総理大臣記者会見」2024年6月21日
- 厚生労働省「令和5年国民生活基礎調査」
川勝 隆登