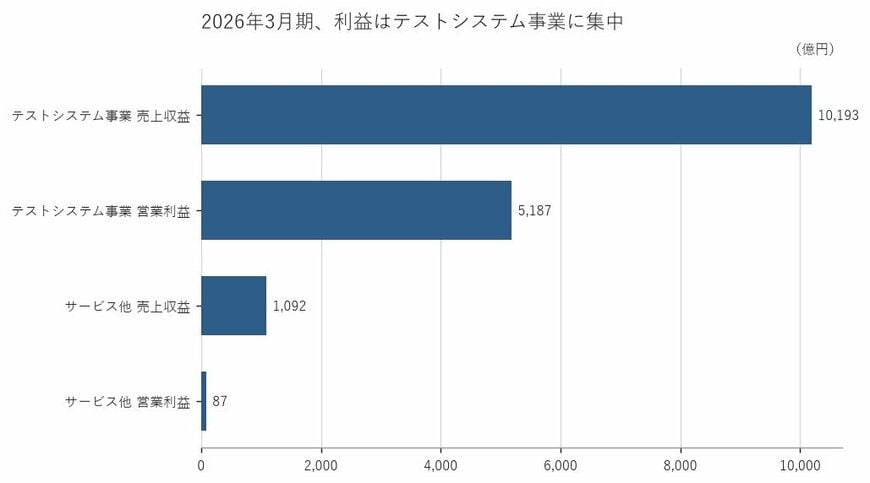
アドバンテスト、利益の柱はサービスではなく装置本体。営業利益率50.9%の事業構造と切り上がった株価を検証する 売上の9割を占めるテストシステム事業と、利益率8%台のサービス事業。収益構造の非対称を分解する 2026.09.14 19:40 公開 執筆者石津 大希 検査装置をつくる会社、と聞いて私が思い浮かべるのは、大きな機械を組み上げて顧客に納める製造業の姿だ。アドバンテスト(6857)も半導体を検査するテスタが主力で、その括りに入る。ただ、セグメント別の数字を開いてみると、製造業という言葉から連想される収益性とは、かなり違う姿が出てくる。早速確認していこう。 ※本記事中の株価は、過去の株式分割の影響を調整した値を使用しています。 この記事のポイント 2026年3月期のテストシステム事業は営業利益率50.9%。電気機器の業種中央値を大きく上回る 売上構成比9.7%のサービス他は営業利益率8.0%。装置本体のほうが高収益という逆転が起きている 2027年3月期1Qも連結の営業利益率は5割台で、会社は通期でも高い利益率を前提に置いている 記事の続きを読む 1/2 出所:株式会社アドバンテスト 有価証券報告書をもとに筆者作成 Check! 次のページでは、「アドバンテスト」の営業利益率が50.9%に達しているという、装置を売る会社としては異例の水準を取り上げます。稼ぎ頭は装置本体なのか、それともサービスなのか。セグメントを分解して確かめます。株価は昨秋の2万円割れから3万円台へ動いており、その足取りもあわせて確認します。 画像と一緒に記事を読む LIMOをGoogle検索のお気に入りに登録!詳しくはこちら→ copy URL 関連タグ #株価 #決算 #株式投資 #上場企業 #アドバンテスト