

1. 装置を売る会社の営業利益率が50.9%という事実
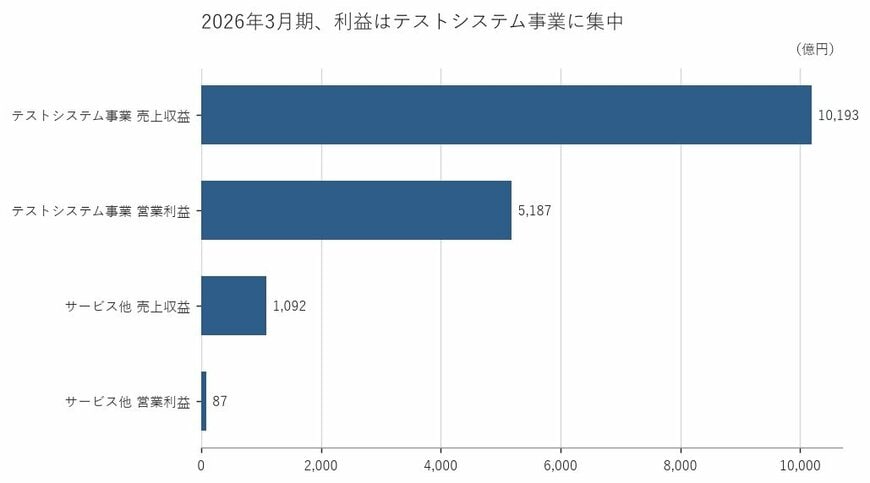
2026年3月期のセグメント情報を開くと、テストシステム事業の売上収益(IFRS)は1兆193億円、営業利益は5,187億円だった。営業利益率にすると50.9%である。
売上収益の半分が、営業段階の利益として残っている。装置を設計し、部材を調達し、組み立てて顧客に納める事業の数字としては、ずいぶん異質な水準だ。
装置産業では、受注から納入までの間に部材費と人件費が積み上がる。粗利が厚くても、開発費や販管費で削られて営業段階では薄くなる、という構図が珍しくない。同社の場合、その削られ方が小さい。
比較の物差しを置いてみよう。電気機器の業種中央値は営業利益率6.7%。連結ベースでも同社は44.2%だから、業種の真ん中とは一桁違うところに立っている。
半導体検査装置のメーカー、という肩書きから私が連想していたのは、設備投資サイクルの波に振られながら一桁台の利益率を積み上げる姿だった。実際の数字は、その連想からかなり外れている。
もっとも、面白いのは50.9%という数字そのものではない。それが同社のどの事業から出ているのか、という点だ。
2. 稼ぎ頭は装置本体か、サービスか。セグメントを分解する
装置産業について、一般的にはこんな見方がされる。本体の販売は設備投資サイクルに振られて浮き沈みが大きいが、保守や消耗品といった継続的な収入が下支えになる、と。収益の安定はサービス側が担う、という整理だ。
アドバンテストのセグメント情報は、その整理と逆の形をしている。
2026年3月期、テストシステム事業の売上収益は1兆193億円で、連結売上収益の90.3%を占めた。営業利益は5,187億円、利益率50.9%。
一方、「サービス他」に区分される事業は売上収益1,092億円で構成比9.7%、営業利益87億円、利益率8.0%にとどまる。
しかも前期の2025年3月期は、サービス他が▲161億円の営業赤字だった。利益率は▲16.6%である。同じ期のテストシステム事業は売上収益6,828億円、営業利益2,621億円、利益率38.4%だった。
利益を生んでいるのは、圧倒的に装置本体の側だ。
この形は直近数期で急速に濃くなっている。2024年3月期、当時「半導体・部品テストシステム事業」と呼ばれていた区分の利益率は27.7%だった。そこから38.4%、50.9%と2期で大きく切り上がっている。
連結の粗利率も同じ方向に動いた。2024年3月期の50.6%から、2025年3月期は57.1%、2026年3月期は64.3%へ。売上が増えたぶんだけ利益が増えた、という単純な話ではない。売れているものの中身が変わっている。
会社の説明もそこを指している。2026年3月期通期の決算短信によれば、AI関連の高性能半導体向けテスタ需要が大幅に拡大し、増収に加えて高収益製品の販売比率が上昇したことで、営業利益は前期比118.8%増となった。何を売ったかの構成が利益率を押し上げた、という説明だ。
ここから読み取れるのは、同社の利益がハードを組み立てる工程ではなく、テスタに載る技術と、売れる製品の組み合わせに強く依存しているということだろう。
研究開発費は2026年3月期で781億円、売上収益比では6.9%にあたる。金額は増えているが、売上の伸びのほうが速い。
装置メーカーという言葉が呼び起こす重厚長大のイメージと、実際の損益計算書の姿。この二つは対立しているわけではなく、同じ会社の中で同時に成り立っている。
もっとも、この形には裏返しの意味もある。セグメント別の営業利益のほとんどが単一の事業から出ている以上、その需要が緩んだときの振れ幅も大きい。分散の効いたポートフォリオとは言いにくい構造だ。
1/2
出所:株式会社アドバンテスト 有価証券報告書をもとに筆者作成
3. 昨秋の2万円割れから3万円台へ。株価はどう動いたか
2/2
出所:各種資料をもとに筆者作成
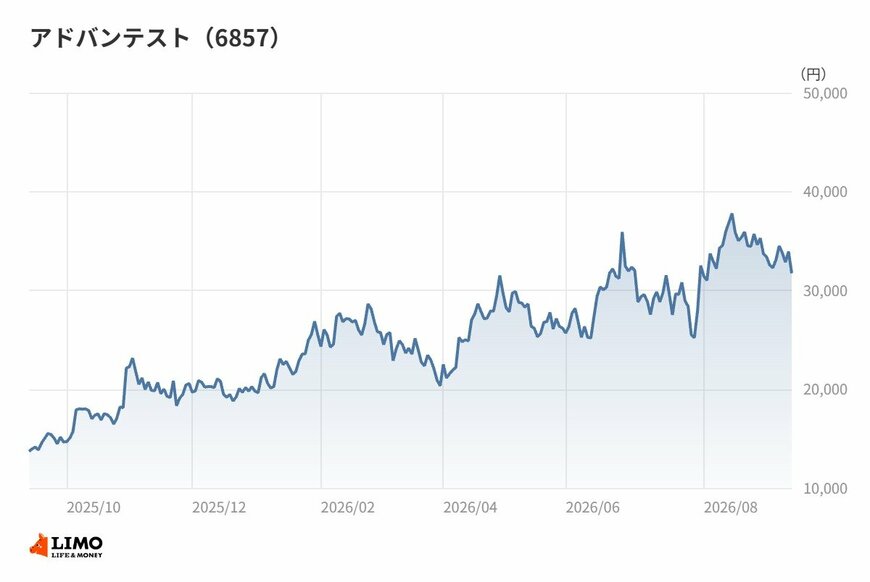
株価のほうに目を移す。2025年10月末の終値は2万3,000円台だった。そこから11月末に2万円台、12月末には1万9,000円台まで水準を落としている。2025年10月末以降の月末終値では、この12月末が最も低い。
年が明けると様相が変わる。2026年1月末は2万5,000円台、2月末は2万6,000円台まで戻した。ところが3月末には再び2万円台へ大きく下押ししている。
4月末は2万8,000円台へ反発。5月末は2万6,000円台へ緩み、6月末から8月末にかけては3万2,000円台から3万3,000円台で推移した。8月末の3万3,000円台は、2025年10月末以降の月末終値で最も高い。
2026年9月時点の終値は3万1,000円台にある。
昨秋からの動きをひとことで言えば、上下に大きく振れながら水準を切り上げてきた、となる。ボラティリティは相当に高い。
背景を一つに決めることはできない。ただ、この間に同社の主力セグメントの利益率が2期で27.7%から50.9%へ切り上がり、AI関連需要が牽引しているという会社の説明が繰り返し出ていることを踏まえれば、業績の伸びが意識された可能性は高い。
一方で、3月末の下押しのように、業績の方向とは別のところで需給や市場全体の地合いが効いた場面もあったとみるのが自然だろう。
4. 筆者コメント
セグメント別の利益率と、連結の粗利率の推移を並べて見ると、この会社の利益がどこで決まっているのかが見えてくる。
増えたのは売上の量だけではない。売れている製品の構成が変わり、1円の売上が運んでくる利益そのものが厚くなった。装置を何台売ったかより、どの装置が売れたかが効く構造だ。
昨秋からの株価の振れ方も、この点と重ねると腑に落ちる部分がある。利益の水準が製品構成に左右されるなら、四半期ごとの数字は素直には並ばない。振れの大きさは、収益構造の側からも説明がつく。
だからこそ、株価の一時的な上下を業績の良し悪しに直訳しないほうがいい。
決算を読むときは、売上の伸び率だけでなく、その期に何が売れたのかまで降りて見ることをおすすめしたい。アドバンテストのように利益率の振れ幅が大きい会社では、そこを飛ばすと数字の意味を取り違える。


