産労総合研究所の調査によると、2024年度における新入社員の初任給は、前年より4%超えとなりました。
賃金アップは、高年収を目指すモチベーションになるでしょう。
では、高年収のイメージをもたれやすい年収1000万円は、どのくらいの割合でいるのでしょうか。
今回は、年収1000万円がどれくらいの割合でいるのかについて解説します。
記事の後半では、実際の年収1000万円の生活実態についても解説しているので、ぜひ最後までご覧ください。
1. 年収1000万円の割合と手取り額
まずは、年収1000万円を得ている人がどれくらいの割合でいるのか、また年収1000万円の手取りはいくらになるか確認しましょう。
1.1 年収1000万円の割合
国税庁が2023年9月に調査した「民間給与実態統計調査」によると、給与所得者で年収1000万円を超える割合は、全体の5.4%でした。
年収の階級別に見ると、以下の通りです。
- 年収1000万円超1500万円以下:4%
- 年収1500万円超2000万円以下:0.8%
- 年収2000万円超2500万円以下:0.3%
- 年収3000万円超:0.3%
年収1000万円を超える給与所得者を男女別で見ると、男性は8.4%、女性は1.5%でした。

全体の約5%にとどまっていることからも、年収1000万円を得るのは非常にハードルが高いといえるでしょう。
では、年収1000万円の手取りはいくらなのか確認します。
2. 年収1000万円の手取りはいくらか
手取り額を計算するには、額面の収入から税金や社会保険料を差し引く必要があります。
税金や社会保険料は、年齢や世帯構成、居住地によって異なります。
額面の収入から引かれる代表的な税や社会保険は、以下の通りです。
- 税金:所得税や住民税
- 社会保険料:健康保険料、厚生年金保険料、雇用保険料、介護保険料(40歳以上)
そのため、同じ年収1000万円を受け取っている人でも、天引きされる額が異なります。
一般的に、年収1000万円をもらっている人の場合、手取りは約730万円です。
- 年収:1000万円
- 税金:約150万円
- 社会保険料:約120万円
- 手取り:約730万円
※実際の控除額・手取り額はその他の条件により異なります。
手取りが730万円だった場合、月にならすと約60万円になります。
では、実際に年収1000万円を得ている人は、いくら貯蓄を保有しているのでしょうか。
年収1000万円をもらっている人の貯蓄額について確認します。
3. 年収1000万円の貯蓄額
金融広報中央委員会が公表している「家計の金融行動に関する世論調査」を参考に、年収1000万円の貯蓄実態を確認しましょう。
3.1 2人以上の世帯における貯蓄額
2人以上の世帯で見ると、年収1000万円を超える人の貯蓄額は、以下の通りになりました。
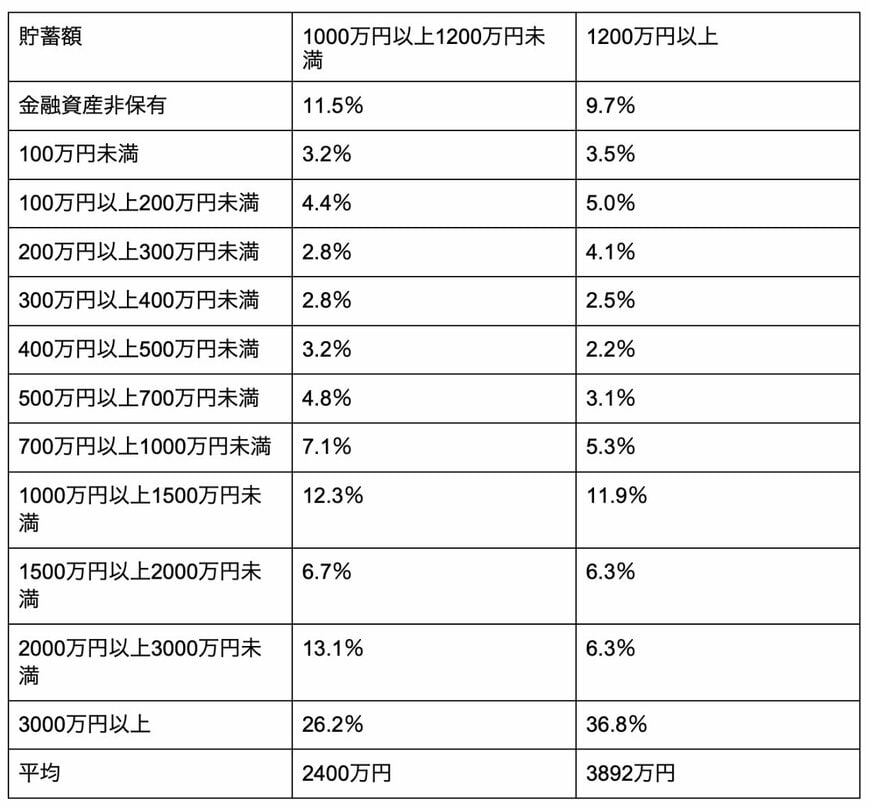
3000万円以上の貯蓄がある世帯が最も多くなりました。
その一方で、およそ10%が金融資産を保有していません。
同じ年収1000万円を超えている世帯でも、貯蓄をしている世帯と、できていない世帯に分かれているといえるでしょう。
3.2 単身世帯における貯蓄額
単身世帯で見ると、年収1000万円を超える人の貯蓄額は、以下の通りになりました。
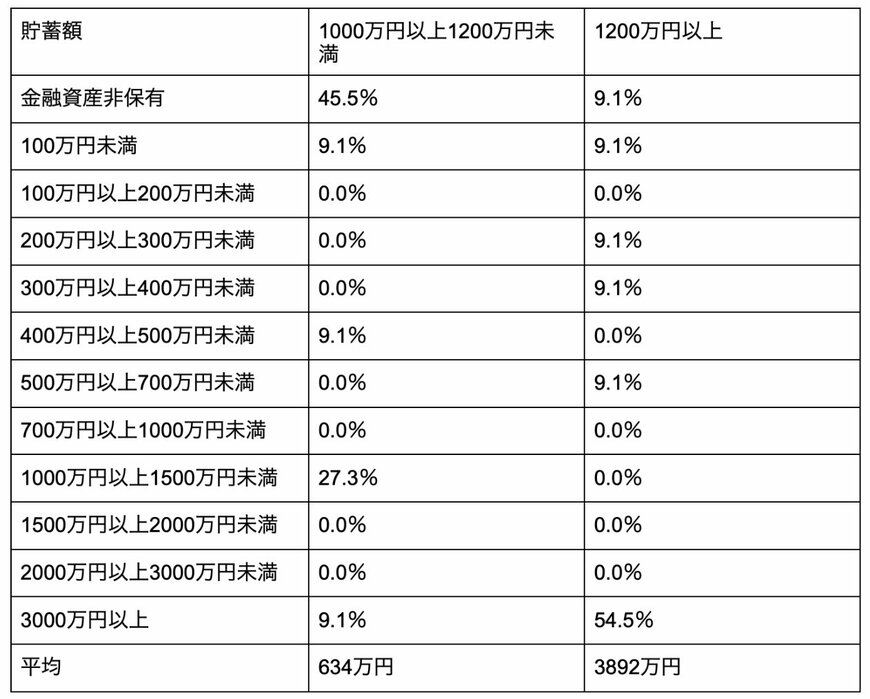
単身世帯では、年収1000万円から1200万円の場合、貯蓄できていない割合が全体の45.5%となりました。
一方、年収1200万円を超えると、貯蓄額が3000万円以上の割合が過半数となっています。
2人以上の世帯に比べて、単身世帯のほうが貯蓄ができていない実態だといえるでしょう。
では、年収1000万円を超えている人が、なぜ貯蓄できないのか、その理由について解説します。
4. 年収1000万円でも生活が苦しい?
年収1000万円を得ている人でも、必ずしも生活が豊かであるとは限りません。
その理由は、以下の通りです。
- 支出が多くなってしまう
- 公的補助制度の対象外となる
それぞれの理由について確認しましょう。
4.1 支出が多くなってしまう
支出が多くなる点は、生活が苦しくなる原因の1つです。
使えるお金に余裕があると思ってしまい、買い物や娯楽といった支出が、一般的な世帯より増える傾向があります。
マイホームや車のローン返済、子どもの保育料や習い事代など、日々の生活で必要になる支出が多くなると、家計を圧迫してしまいます。
年収1000万円でも、しっかりと家計を見直して不要な支出がないか見直す必要があるでしょう。
4.2 公的補助制度の対象外となる
年収1000万円を超えると、国や自治体の補助対象から外れる点も、家計を圧迫する要因でもあります。
保育料については、収入が高くなると費用が高くなります。
また、高等教育の修学支援制度も、所得が高いと対象世帯から外れてしまいます。
児童手当についても、10月からは所得制限が撤廃される予定ですが、現行制度は所得によって支給額が少なくなっています。
所得要件を設けていると、年収1000万円の世帯でも家計が苦しくなる可能性が高いです。
5. 年収1000万円でも生活に余裕がないケースも
年収1000万円の割合や貯蓄額について解説しました。
年収1000万円を超える人は、全体のおよそ5%でした。
ただし、貯蓄ができている人とできない人が混在しています。
年収1000万円を超えていても、税金や社会保険料で差し引かれると、手取りはおよそ730万円です。
しかし、収入が増えると生活にかける支出も増やせると思ってしまい、結果的に家計を圧迫してしまう可能性があります。
そのため、年収1000万円を超えても、家計の管理は慎重に行いましょう。


参考資料
- 金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査](令和5年)」
- 金融広報中央委員会「家計の金融行動に関する世論調査[単身世帯調査](令和5年)」
- 国税庁「民間給与実態統計調査」
- 産労総合研究所「2024年度 決定初任給調査 中間集計」
川辺 拓也