
「息子の新NISA口座に、まとまったお金を出してあげたい」「親から新NISAの元手をもらったけれど、これって贈与税がかかるの?」——家族の間でこうしたお金のやり取りをする方は、決して少なくありません。
ただし、良かれと思って渡した・受け取ったお金が、贈与税の申告漏れや、将来の相続税の税務調査で指摘される「家族名義の口座」の扱いにつながることがあります。
この記事では、年110万円の非課税枠の使い方、「生活費のつもり」が贈与税の対象になる境界線、家族名義の口座に対する国税庁の調査事例、そして新NISA口座の名義人が亡くなったときに非課税がどう終わるのかを整理します。
なお、新NISA制度の基本的な仕組みに関する詳しい説明は、下記の記事より一部を引用・参照しています。

1. 家族のお金で新NISA口座に入金しても大丈夫?暦年贈与の基本ルール
まず前提として、新NISA口座は本人名義の資金で運用するのが原則です。とはいえ、家族からの資金援助自体は珍しくありません。
1.1 年110万円の基礎控除と贈与税の税率
国税庁のタックスアンサーによると、贈与税の暦年課税は「その年の1月1日から12月31日までの1年間に贈与によりもらった財産の価額を合計」し、「その合計額から基礎控除額110万円を差し引いた」金額に課税されます(国税庁タックスアンサーNo.4408「贈与税の計算と税率(暦年課税)」、令和8年4月1日現在法令等)。
つまり、1年間にもらった金額が110万円以下であれば、贈与税はかからず申告も不要です。110万円を超えた部分には、誰から誰への贈与かによって「一般贈与財産用」と「特例贈与財産用」という2種類の税率表が使い分けられます。
2. 「生活費として渡した」つもりが贈与税の対象になる境界線
家族間の資金移動で見落とされやすいのが、「生活費として渡したお金」の扱いです。この名目にも明確な条件があります。
2.1 国税庁が線引きする「生活費」の範囲
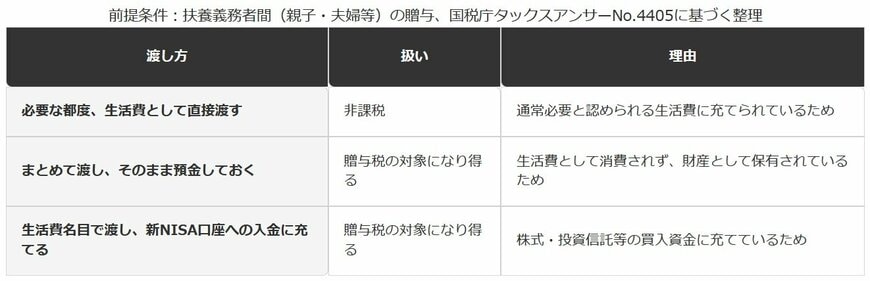
国税庁は、夫婦や親子など扶養義務者間の生活費・教育費の贈与について、「生活費や教育費として必要な都度直接これらに充てるためのものに限られます」としています(国税庁タックスアンサーNo.4405「贈与税がかからない場合」、令和8年4月1日現在法令等)。
さらに重要なのが次の一文です。「生活費や教育費の名目で贈与を受けた場合であっても、それを預金したり株式や不動産などの買入資金に充てている場合には贈与税がかかることになります」(同ページ)。
つまり「生活費として渡したお金」を新NISA口座への入金や投資信託の買い付けに回した時点で、その資金はもう非課税の生活費とは扱われず、贈与税の対象になり得るということです。
2.2 【生活費名目の贈与、非課税になる境界線】
非課税になるケース
- 用途:必要な都度の生活費・教育費
- 渡し方:直接その支払いに充てる
贈与税の対象になり得るケース
- 用途:新NISA口座への入金・投資信託の買い付け
- 渡し方:まとめて渡し、資産として保有・運用する
3. 【編集者の視点】
実務でよく見られる誤解が、「生活費として渡せば贈与税はかからない」という理解の広がりすぎです。国税庁の線引きは、生活費として実際に消費されたかどうかにあります。
新NISA口座への入金は、たとえ元のお金の名目が生活費であっても、性質としては資産形成のための買入資金に変わります。ここを混同すると、悪気なく贈与税の申告漏れにつながります。
対策としては、生活費として渡すお金と、投資に回すためのお金を最初から別の名目で渡すことです。投資用の資金は年110万円の枠内で渡すか、贈与契約書を残して正式に申告するかを選ぶとよいでしょう。
判断に迷う場合は、自己流の解釈で進めず、税務署や税理士に個別の状況を確認することをおすすめします。
4. 家族の資金でNISA枠を早く埋めると、贈与税はいくらかかるか
新NISAの非課税保有限度額は1800万円です。この枠をできるだけ早く埋めたいと、家族からまとまった資金援助を考える方もいます。ただし、一括でもらうか分割でもらうかで、税負担は大きく変わります。
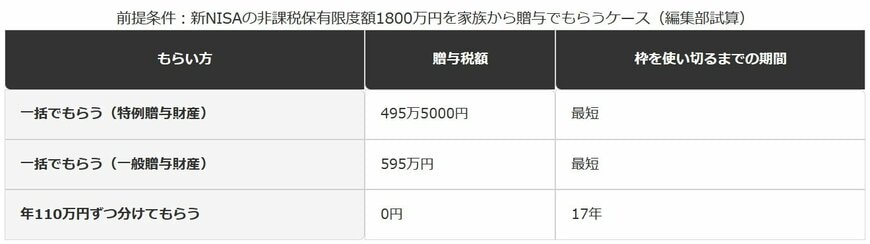
4.1 1800万円を一括でもらった場合の編集部試算
成人した子が親から1800万円を一括で受け取り、新NISAに投じるケースを試算します。この場合は「特例贈与財産」(18歳以上の人が直系尊属から受ける贈与)の税率が適用されます。
課税価格は1800万円から基礎控除110万円を差し引いた1690万円です。特例税率表では3000万円以下の部分に45%の税率・265万円の控除額が適用されるため、贈与税額は495万5000円になります。
同じ1690万円でも、贈与する側とされる側の関係が兄弟間や叔父・叔母からの贈与など「一般贈与財産」に当たる場合は、税率が50%・控除額が250万円になり、贈与税額は595万円まで増えます。差は99万5000円です。
4.2 【一括贈与と分割贈与、税負担の違い】
1800万円を一括でもらう場合
- 贈与税額:495万5000円(特例贈与財産)または595万円(一般贈与財産)
- 枠を使い切るまでの期間:最短
年110万円ずつ分けてもらう場合
- 贈与税額:0円(年110万円の非課税枠内)
- 枠を使い切るまでの期間:17年
非課税保有限度額1800万円の中身や使い切り方については、上限・限度額・非課税期間の使い切りルールを解説した記事で詳しく取り上げています。
5. 家族名義の口座にお金を移すと贈与税は「バレる」のか
「家族名義の口座に移しておけば、税務署には分からないのでは」——そう考える方もいますが、この認識にはリスクがあります。
5.1 名義変更・名義預金は原則「贈与」として扱われる
国税庁の相続税法基本通達9-9は、「不動産、株式等の名義の変更があった場合において対価の授受が行われていないとき又は他の者の名義で新たに不動産、株式等を取得した場合においては、これらの行為は、原則として贈与として取り扱うものとする」と定めています。
つまり、対価を受け取らずに家族名義の口座や証券口座にお金を移す行為そのものが、原則として贈与として扱われるということです。「移しただけだから贈与ではない」という理屈は、この通達の前では通用しません。
国税庁が2025年12月に公表した令和6事務年度の相続税調査でも、「相続開始前に被相続人の口座残高が相続税の基礎控除以下になるよう、相続人及びその家族名義の口座へ預金の移動を行い、相続税の納税を免れようとした事例」が調査事例として紹介されています。
同年度の相続税実地調査は9512件で、このうち82.3%にあたる7826件で申告漏れ等が見つかりました。調査事例でも家族名義口座への移動による申告漏れが厳しく確認されており、預貯金の動きは税務調査で最も重点的にチェックされる項目のひとつです。
5.2 「生前贈与加算7年ルール」は、実はまだ本格適用前
相続対策の文脈では「暦年贈与は相続開始前7年分が相続財産に加算される」という説明を目にすることが増えました。ただし、この7年ルールは今日の時点ではまだ全面的には始まっていません。
国税庁によると、加算対象期間は被相続人の相続開始日によって3段階に分かれます。令和8年12月31日までに相続が開始する場合は、これまでと同じ「相続開始前3年以内」が対象です。
令和9年1月1日から令和12年12月31日までに相続が開始する場合は「令和6年1月1日から死亡の日までの間」が対象になり、令和13年1月1日以後に初めて「相続開始前7年以内」がフルに適用されます(国税庁タックスアンサーNo.4161「贈与財産の加算と税額控除(暦年課税)」、令和8年4月1日現在法令等)。
なお令和13年以降は、延長された3年超7年以内の部分について、贈与財産の総額100万円までは相続税の課税価格に加算されません。
5.3 【生前贈与加算の対象期間、3段階の推移】
相続開始日ごとの加算対象期間
- 令和8年12月31日までに相続開始:相続開始前3年以内
- 令和9年1月1日〜令和12年12月31日に相続開始:令和6年1月1日から死亡の日まで
- 令和13年1月1日以後に相続開始:相続開始前7年以内
6. 【編集者の視点】
「名義預金に移せばバレない」という考え方は、令和6事務年度の調査事例が示す通り、実際には通用しません。税務署は国税通則法に基づき金融機関に照会し、被相続人や家族の預貯金の入出金履歴を確認する権限を持っています。
また「生前贈与加算は7年になった」という情報だけが独り歩きし、令和8年内に相続が発生するケースでも7年分をさかのぼって心配してしまう方もいます。実際には経過措置があり、今の時点ではまだ3年ルールのままです。
大切なのは、贈与を「なかったこと」にしようとするのではなく、贈与契約書を残す、基礎控除の範囲内で計画的に渡すなど、最初から税務上説明できる形にしておくことです。判断に迷う場合は、税務署や税理士への確認をおすすめします。
7. NISA口座は相続できない——名義人が死亡した後の非課税の終わり方
ここまでは生前の贈与を見てきました。最後に、新NISA口座の名義人が亡くなった場合を整理します。
7.1 死亡日以降の利益は「遡って」課税される
日本証券業協会「NISAのよくある質問」Q65によると、NISA口座の名義人が亡くなった場合、相続人は「当該被相続人が死亡したことを知った日以後遅滞なく、『非課税口座開設者死亡届出書』を提出しなければなりません」。
この届出が遅れた場合、「被相続人が死亡した日から届出書提出までの間に支払われた配当金等については、遡及して課税されることとなります」(同Q65)。非課税の扱いは、死亡日でいったん区切られるということです。
7.2 相続した株式・投資信託はNISA口座で持ち続けられない
同協会のQ73では、相続により取得した上場株式等は「特定口座か一般口座のいずれかに受け入れることになります」とされています。相続人自身のNISA口座に、そのまま非課税で移すことはできません。
取得日は相続が発生した日、取得価額はその時点の時価として引き継がれます。相続後に値上がりした部分には、通常の株式等と同じく約20.315%の税金がかかります。
なお、NISA口座で非課税になるのは所得税・住民税だけです。相続した新NISAの資産は他の財産と合算され、相続税の基礎控除額「3000万円+600万円×法定相続人の数」を超える部分に課税されます。NISAの税金・確定申告について整理した記事もあわせてご覧ください。
8. 【編集者の視点】
新NISAの「非課税保有期間が無期限」という特徴は、あくまで名義人が生きている間の話です。亡くなった時点で非課税のメリットは終わり、相続人は課税口座で資産を引き継ぐことになります。
実務上の注意点は、死亡届出書の提出が遅れるほど、遡及課税の対象期間が延びてしまうことです。金融機関への連絡は、相続の他の手続きに紛れて後回しにされがちです。
相続財産の総額が基礎控除を超えそうな場合は、NISA資産も含めて早めに証券会社の残高証明を取り寄せ、税理士に相談することをおすすめします。
※本記事は、編集部が国税庁および日本証券業協会が公表する公式の最新一次資料を直接確認の上、執筆・検証しています。
9. まとめ
- 贈与税の基礎控除は年110万円で、これを超えると一般贈与財産用・特例贈与財産用のいずれかの税率で課税されます。
- 生活費として渡したお金でも、新NISA口座への入金など資産形成に充てた時点で贈与税の対象になり得ます。
- 1800万円を一括で贈与されると495万5000円〜595万円の贈与税がかかりますが、年110万円ずつ分ければ非課税で渡せます。
- 家族名義の口座への資金移動は原則として贈与とみなされ、相続税の税務調査でも重点的に確認されています。
- NISA口座の非課税は名義人の死亡で終わり、相続人は課税口座で資産を引き継ぐことになります。
家族の間でのお金のやり取りは、善意から始まることがほとんどです。ただしその善意も、110万円という基礎控除の枠や、生活費と資産形成の境界線を意識しないまま進めると、思わぬ税負担につながります。
まとまった金額を動かす前に、贈与契約書を残す、基礎控除の範囲内で計画するなど、税務上説明できる形を整えておくこと。具体的な判断に迷ったときは、税務署や税理士に相談することが、家族全員にとって一番の防衛策になります。
10. よくある質問
10.1 Q. 夫婦で新NISAの資金を出し合った場合も贈与税はかかりますか?
A. 夫婦間であっても、年110万円を超える金額を一方が他方に渡し、それが生活費として消費されずに投資に回された場合は、贈与税の対象になり得ます。夫婦それぞれの資金で、それぞれの口座を運用するのが基本です。
10.2 Q. 家族から毎年110万円ずつもらってNISA枠に入金すれば、必ず非課税ですか?
A. 毎年の贈与額が110万円以下であれば、その年の贈与税はかかりません。ただし相続が発生した場合には、生前贈与加算のルール(本文で解説した加算対象期間)に基づき、一部が相続財産に加算される可能性があります。
10.3 Q. NISA口座の名義人が亡くなったことに気づかず、非課税口座開設者死亡届出書の提出が遅れたらどうなりますか?
A. 死亡日から届出書の提出までの間に支払われた配当金等は、遡って課税される扱いになります。名義人が亡くなったことを知ったら、できるだけ早く証券会社に連絡することが必要です。
参考資料
- 国税庁タックスアンサーNo.4402「贈与税がかかる場合」(令和8年4月1日現在法令等)
- 国税庁タックスアンサーNo.4408「贈与税の計算と税率(暦年課税)」(令和8年4月1日現在法令等)
- 国税庁タックスアンサーNo.4405「贈与税がかからない場合」(令和8年4月1日現在法令等)
- 国税庁タックスアンサーNo.4161「贈与財産の加算と税額控除(暦年課税)」(令和8年4月1日現在法令等)
- 国税庁「相続税法基本通達 第9条《その他の利益の享受》関係」
- 国税庁「令和6事務年度における相続税の調査等の状況」(令和7年12月公表)
- 日本証券業協会「NISAのよくある質問」
LIMO編集部NISA解説班