「老後資金2000万円」に、実は介護費用は含まれていません。金融庁報告書は健康で自立した高齢夫婦無職世帯の生活費がもとで、生命保険文化センター調査による介護費用の目安を合わせた総額を試算
一時費用47.2万円・月額9.0万円・平均55.0カ月から算出した総額と、自己負担割合・高額介護サービス費の仕組みまで確認

Garna Zarina/shutterstock.com


目次[開く][閉じる]
- 1. 「老後資金2000万円」の中身を確認する
- 1.1 金融庁の報告書が示した「毎月の赤字」という考え方
- 1.2 試算はあくまで「平均的な生活費」の範囲
- 2. 「2000万円」とは別に、介護費用は別建てで発生する
- 2.1 生命保険文化センターの調査が示す介護費用の実態
- 2.2 【介護にかかる費用の実態】
- 3. 【編集者の視点】
- 4. 2つの試算を合わせるといくらになるか、負担を抑える仕組みも確認する
- 4.1 編集部試算:2000万円+介護費用の目安を足し合わせると
- 4.2 【老後資金として意識しておきたい総額の目安】
- 4.3 介護サービスの自己負担は原則1割、所得によって2〜3割になる
- 5. 【編集者の視点】
- 5.1 介護保険の高額介護サービス費で、月々の自己負担には上限がある
- 5.2 老後資金をどう配分しておくか、考え方の整理
- 6. まとめ
- 7. よくある質問
- 7.1 Q. 「老後資金2000万円問題」には介護費用が含まれていますか?
- 7.2 Q. 介護費用は結局いくら準備しておけばよいですか?
- 7.3 Q. 介護費用の自己負担には上限がありますか?
- 7.4 Q. 介護保険サービスの自己負担割合は誰でも1割ですか?
- 7.5 Q. 医療費と介護費の両方がかさむ場合、負担を軽減する方法はありますか?
- 参考資料
「老後資金は2000万円あれば足りる」という話を、そのまま鵜呑みにしていませんか。この2000万円という数字は、健康で自立した高齢夫婦の日常生活費をもとにした試算であり、介護が必要になった場合の費用は、実は別の統計にもとづく「別建て」の話です。公的資料にもとづき、両者の関係と、老後資金を考えるときに見落としやすいポイントを整理します。
1. 「老後資金2000万円」の中身を確認する
まず、多くの人が耳にしたことのある「2000万円」という数字が、何をもとに算出されたのかを確認します。
1.1 金融庁の報告書が示した「毎月の赤字」という考え方
令和元年6月に金融庁の金融審議会・市場ワーキング・グループが公表した報告書「高齢社会における資産形成・管理」では、夫65歳以上・妻60歳以上の夫婦のみの無職世帯で、毎月平均5万円程度の赤字(実収入と実支出の差額)が生じているという総務省の家計調査のデータを挙げ、今後20〜30年(95歳まで)生きると仮定した場合、単純計算で1300万〜2000万円の取り崩しが必要になると試算しています。
この試算のもとになっているのは、あくまで日常の生活費(食費・住居費・水道光熱費など)の平均的な収支差です。健康で自立した生活を送っている世帯の平均像がベースになっています(不足額の算出方法については結局いくら必要なのか?「老後資金の目安」と最低限必要な額のリアルで詳しく解説しています)。

「2000万円」という数字だけが独り歩きしがちですが、もとになっている統計が何かまで確認している方は意外と少ない印象です。厚生年金・年収額の記事などとは違い、この数字は「生活費の平均的な収支差」というシンプルな計算にもとづいています。金融庁の報告書自体は、あくまで一つのモデルケースを示したものだという前提も、あわせて押さえておきたいところです。
1.2 試算はあくまで「平均的な生活費」の範囲
報告書が土台にしている総務省の家計調査は、日々の暮らしにかかる支出を対象にした統計です。介護施設への入所や、訪問介護サービスの利用料といった、介護が必要になったときに追加で発生する費用は、この平均的な家計収支の中に日常的に組み込まれているものではありません。
次のページでは、実際に介護が必要になった場合の費用が、どのような統計にもとづいて算出されているのかを確認しましょう。
2. 「2000万円」とは別に、介護費用は別建てで発生する
介護費用の実態は、生活費とは別の調査によって示されています。ここを混同すると、老後資金の見積もりに大きな漏れが生じます。
2.1 生命保険文化センターの調査が示す介護費用の実態
公益財団法人生命保険文化センターが実施した「生命保険に関する全国実態調査」(2024年度)によると、過去3年間に介護を経験した人を対象にした調査で、住宅改造や介護用ベッドの購入費などの一時的な費用の合計が平均47.2万円、月々の費用が平均9.0万円という結果が出ています。介護を行った期間は平均55.0カ月(4年7カ月)で、4年を超えて介護した人は約4割にのぼります。
この一時費用と月額費用を、平均的な介護期間で掛け合わせると、介護全体でかかる費用の目安が見えてきます(同じ調査データを使った総額の試算は介護費用は総額いくらかかる?一時費用・月額・期間の試算でも詳しく解説しています)。
2.2 【介護にかかる費用の実態】
前提条件:2024年度(現時点で最新)「生命保険に関する全国実態調査」、過去3年間に介護経験がある人が対象1/2
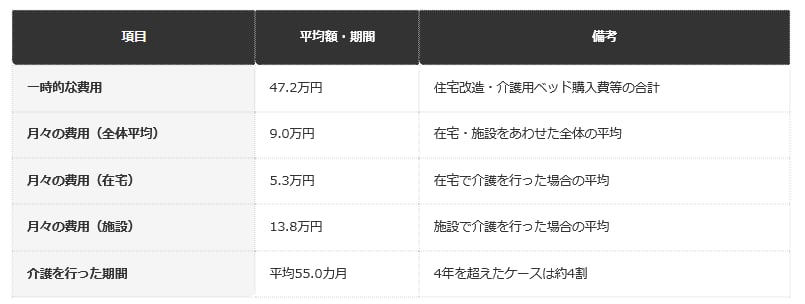
出所:公益財団法人生命保険文化センター「生命保険に関する全国実態調査」(2024年度)を基にLIMO編集部作成
一時的な費用
- 平均47.2万円(住宅改造・介護用ベッド購入費等の合計)
月々の費用
- 全体平均:9.0万円
- 在宅の場合:5.3万円
- 施設の場合:13.8万円
介護を行った期間
- 平均55.0カ月
- 4年を超えて介護した人は約4割
3. 【編集者の視点】
「老後資金2000万円」と「介護費用」は、しばしば同じ老後資金の話としてひとまとめに語られますが、もとになっている統計はまったく別物です。前者は総務省の家計調査にもとづく日常生活費の収支差、後者は生命保険文化センターの介護経験者への実態調査です。
この違いを知らないまま「2000万円あれば老後は安心」と考えてしまうと、実際に介護が必要になったときに、住宅改造費や施設の月額費用といった支出が「想定外の出費」としてのしかかることになります。
老後資金を見積もる際は、日常生活費の取り崩し分(2000万円という数字はあくまでその目安)と、介護が必要になった場合に備える分を、最初から別枠として考えておくのが実務的です。
次のページでは、両方を合わせた場合の目安と、負担を抑える公的な仕組みを確認しましょう。
4. 2つの試算を合わせるといくらになるか、負担を抑える仕組みも確認する
ここまでの2つの数字を単純に足し合わせると、老後資金として意識しておきたい総額の目安が見えてきます。
4.1 編集部試算:2000万円+介護費用の目安を足し合わせると
生命保険文化センターの調査にもとづく介護費用の目安(一時費用47.2万円+月々の費用9.0万円×平均55.0カ月)を計算すると、約542.2万円になります。これに、金融庁報告書が示した生活費の取り崩し目安(1300万〜2000万円)を単純に足し合わせると、老後資金として意識しておきたい総額の目安は、上振れした場合でおよそ2542万円程度になる計算です。
この編集部試算はあくまで平均値同士を機械的に足し合わせたものであり、実際の必要額は資産状況・住まい・家族の介護方針によって大きく変わります。それでも、「2000万円」だけを見て安心してしまうより、介護分を別枠で見込んでおいたほうが、現実的な備えに近づきます。
4.2 【老後資金として意識しておきたい総額の目安】
前提条件:金融庁報告書の生活費試算と、生命保険文化センターの介護費用調査を単純に合算した目安2/2
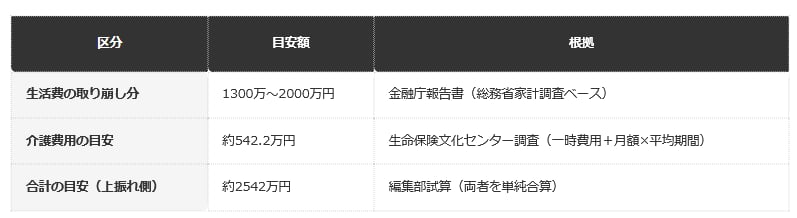
出所:金融庁「金融審議会市場ワーキング・グループ報告書」・生命保険文化センター「生命保険に関する全国実態調査」を基にLIMO編集部作成
生活費の取り崩し分
- 1300万〜2000万円(金融庁報告書・総務省家計調査ベース)
介護費用の目安
- 約542.2万円(生命保険文化センター調査ベース)
合計の目安
- 上振れ側でおよそ2542万円程度(編集部が単純合算した試算)
2542万円という数字自体を覚えるより、「生活費」と「介護費」は別会計だと知っておくことのほうが大事だと感じています。同じ老後資金でも、目的が違えば取り崩す順番も変わってくるはずですし、介護が必要にならなかった場合は、その分を他の使い道に回せる余裕にもなります。
4.3 介護サービスの自己負担は原則1割、所得によって2〜3割になる
先ほどの生命保険文化センターの調査が示す「月々の費用」は、介護サービスの利用料そのものだけでなく、おむつ代や介護タクシー代など介護保険の対象外となる費用も含んだ実感ベースの数字です。そのため、介護保険の自己負担割合の仕組みと合わせて理解しておくと、内訳がより見えやすくなります。
介護保険サービスの利用者負担は、原則としてかかった費用の1割です。ただし、一定以上の所得がある65歳以上の方(第1号被保険者)は、所得水準に応じて2割または3割の負担となります。40〜64歳の方(第2号被保険者)は、所得にかかわらず一律1割です。
つまり、「月々の費用9.0万円」という平均値は、所得によって自己負担割合が変わる制度を前提にした実測値であり、同じ要介護度・同じサービス量でも、所得区分によって実際の負担感は変わってきます。ご自身の所得区分がどこに当たるかは、要介護認定の際に交付される「介護保険負担割合証」で確認できます。
5. 【編集者の視点】
介護費用というと「施設に入るといくらかかるか」という一時的・単発の疑問として語られがちですが、実際には「自己負担割合」「高額介護サービス費」という2つの制度が組み合わさって、最終的な負担額が決まる構造になっています。
老後資金の計画を立てる際、生命保険文化センターの平均値(月9.0万円)をそのまま自分の場合に当てはめてしまう方も多いのですが、この数字はあくまで様々な所得区分・要介護度の人を平均した値です。自分の所得区分次第では、平均より軽い負担で済む可能性もあれば、逆に重くなる可能性もあります。
老後資金を考えるときは、平均値をそのまま鵜呑みにするのではなく、「自分の所得区分ならどのあたりの負担になりそうか」を、要介護認定を受けた段階で一度確認しておくことをおすすめします。
5.1 介護保険の高額介護サービス費で、月々の自己負担には上限がある
なお、介護費用の負担を抑える公的な仕組みとして、1カ月あたりの介護サービスの自己負担額が、所得区分ごとに定められた上限額を超えた場合に、超過分が払い戻される「高額介護サービス費」という制度があります。厚生労働省が公表している制度概要によると、上限額は住民税の課税状況や年金収入等の所得区分に応じて段階的に設定されており、非課税世帯であるほど低い上限額が適用される仕組みです。
月々の費用がそのまま際限なく積み上がるわけではなく、所得区分に応じた上限が設けられている点も、老後資金を考えるうえで踏まえておきたいポイントです。正確な区分・上限額は年度によって見直されるため、お住まいの市区町村の介護保険担当窓口で最新の金額を確認してください。
また、高額介護サービス費とは別に、医療費と介護費の自己負担が両方とも重なった世帯向けに「高額医療・高額介護合算療養費制度」という仕組みもあります。1年間(8月〜翌7月)の医療保険と介護保険の自己負担を合算し、世帯の所得区分ごとの上限額を超えた分が払い戻される制度です。持病があって医療費もかさむ世帯では、介護費用だけでなくこちらの合算の仕組みも確認しておくと、負担の全体像がより正確に見えてきます。
5.2 老後資金をどう配分しておくか、考え方の整理
ここまでの内容を踏まえると、老後資金の考え方は大きく3つに分けて整理できます。1つ目は日常生活費として取り崩す分(金融庁報告書の1300万〜2000万円が目安)、2つ目は介護に備える分(生命保険文化センター調査の約542.2万円が目安)、3つ目は予期しない支出に備える予備費です。
すべてを1つの資産として漠然と管理するより、目的ごとに口座や資産を分けておくと、実際に介護が必要になった場面で「生活費を切り崩してしまい、日常生活に支障が出る」という事態を避けやすくなります。とくに、施設への入所を検討する段階では、一時費用としてまとまった金額が必要になる場面が多いため、すぐに引き出せる形で介護費用分を確保しておくことが実務的です。
介護費用は青天井というイメージを持たれがちですが、高額介護サービス費のように自己負担に上限を設ける仕組みも用意されています。不安に思う前に、まず制度を確認する価値はあります。数字だけを見て身構えるより、使える仕組みを先に知っておくほうが、結果的に気持ちも楽になるはずです。
※本記事は、編集部が金融庁および生命保険文化センターが公表する公式の最新一次資料を直接確認の上、執筆・検証しています。
6. まとめ
- 「老後資金2000万円」は、健康で自立した高齢夫婦無職世帯の日常生活費の収支差にもとづく試算で、介護費用は含まれていません。
- 生命保険文化センターの調査によると、介護にかかる費用の目安は一時費用47.2万円+月々の費用9.0万円×平均55.0カ月で、合計約542.2万円です。
- 両者を単純に合算すると、老後資金として意識しておきたい総額の目安は上振れ側でおよそ2542万円程度になります。
「2000万円あれば安心」という言葉だけを覚えていると、介護が必要になった段階で想定外の出費に直面しかねません。生活費の取り崩しと介護費用は、もとになる統計も性質も異なる「別建て」の話だと理解しておくことが、老後資金を現実的に見積もる第一歩です。
ご自身やご家族の資産状況を踏まえ、生活費用の資金と介護に備える資金を分けて考えておくと、いざというときに慌てずに済みます。高額介護サービス費のような負担軽減の仕組みも、お住まいの市区町村の窓口で早めに確認しておくとよいでしょう。
特に、親の介護が視野に入ってきた世帯や、自分自身の定年が近づいている世帯は、「2000万円」という数字を老後資金の全体像だと思い込まず、そこに介護費用分をどう上乗せするかを、早い段階で一度整理しておくことをおすすめします。
7. よくある質問
7.1 Q. 「老後資金2000万円問題」には介護費用が含まれていますか?
A. 含まれていません。この試算は総務省の家計調査にもとづく、健康で自立した高齢夫婦無職世帯の日常生活費の収支差をもとにしたもので、介護が必要になった場合の追加費用は別の統計(生命保険文化センターの調査等)で示されています。
7.2 Q. 介護費用は結局いくら準備しておけばよいですか?
A. 生命保険文化センターの調査では、一時費用の平均が47.2万円、月々の費用の平均が9.0万円、介護期間の平均が55.0カ月となっており、これらを掛け合わせると目安として約542.2万円になります。ただし在宅か施設かなど条件によって大きく変わるため、あくまで目安として捉えてください。
7.3 Q. 介護費用の自己負担には上限がありますか?
A. 「高額介護サービス費」という制度により、1カ月あたりの自己負担額が所得区分に応じた上限額を超えた場合、超過分が払い戻されます。正確な上限額は所得区分によって異なるため、お住まいの市区町村の窓口で確認してください。
7.4 Q. 介護保険サービスの自己負担割合は誰でも1割ですか?
A. 原則は1割ですが、65歳以上の方(第1号被保険者)のうち一定以上の所得がある方は、所得水準に応じて2割または3割の負担になります。40〜64歳の方(第2号被保険者)は所得にかかわらず一律1割です。ご自身の負担割合は、要介護認定の際に交付される「介護保険負担割合証」で確認できます。
7.5 Q. 医療費と介護費の両方がかさむ場合、負担を軽減する方法はありますか?
A. 「高額医療・高額介護合算療養費」という制度があり、1年間(8月〜翌7月)の医療保険と介護保険の自己負担を合算し、世帯の所得区分ごとの上限額を超えた分が払い戻されます。持病があって医療費もかさむ世帯は、こちらの制度もあわせて確認しておくとよいでしょう。
参考資料
齊藤 慧