


老後の生活設計を考えるうえで、65歳以上の無職夫婦世帯が平均でどれほどの生活費を必要としているのか、そしてどの程度の年金や貯蓄があるのかは重要なポイントです。
定年退職後の収入源が年金中心になる中で、生活費とのバランスをどう保つかが課題となるでしょう。
本記事では、最新の公的統計データをもとに、無職の高齢夫婦世帯における「生活費・年金・貯蓄」の平均値や傾向を整理します。
1. 65歳以上の無職夫婦世帯の家計実態とは?
定年退職を迎え、無職となった高齢夫婦世帯はどのような収入と支出で生活しているのでしょうか。この章では、家計状況を紐解いていきましょう。
1.1 公的統計で見る「老後家計」の現実
総務省「2024年(令和6年)家計の概要」によると、65歳以上の無職夫婦世帯における実収入は月25万2818円、支出は月28万6877円です。
収支の差額は月3万4000円超の赤字となっており、現役時代に蓄えた貯蓄を取り崩して生活を補っていることなどがうかがえます。
1.2 毎月約29万円の支出の中身とは
支出の内訳は、項目ごとに金額に差はあるものの、生活に欠かせない基本的な費用が中心となっています。

こうした支出の中でも特に大きな割合を占めているのが、食費・通信費・医療費など、生活の質を左右する基本項目です。節約が難しい部分でもあるため、老後の家計設計では支出のバランスを意識することが重要です。
2. 年金はいくらもらえる?収入の中心は公的年金
年金は老後の主な収入源です。実際に夫婦でどれほどの年金を受け取っているのか、受給パターン別に確認しましょう。
2.1 国民年金・厚生年金「平均月額」

60歳~90歳以上の全受給権者の平均年金月額は下記の通りです。
国民年金(老齢基礎年金)
- 〈全体〉平均年金月額:5万7584円
- 〈男性〉平均年金月額:5万9965円
- 〈女性〉平均年金月額:5万5777円
厚生年金(国民年金部分を含む)
- 〈全体〉平均年金月額:14万6429円
- 〈男性〉平均年金月額:16万6606円
- 〈女性〉平均年金月額:10万7200円
2.2 夫婦の年金平均額と受給パターン別の差
年金は老後の主な収入源です。
厚生労働省「令和5年度 厚生年金保険・国民年金事業の概況」によると、夫婦ともに厚生年金を受給している場合、平均月額は約27万円程度です。
ただし、夫が会社員で妻が専業主婦だった場合は、合計で22万円前後、自営業などで夫婦共に国民年金のみ受給しているケースでは11万円前後に留まることもあります。
実際には年金の加入状況により個人差が大きいので、ご自身については調べてみましょう。
3. 65歳以上の平均貯蓄額「貯蓄額の平均と中央値」のギャップに注意
老後の備えとして重要な貯蓄。平均値だけでなく、実態に近い中央値にも注目することで、現実的な準備が見えてきます。
3.1 【60歳代】貯蓄額の平均と中央値
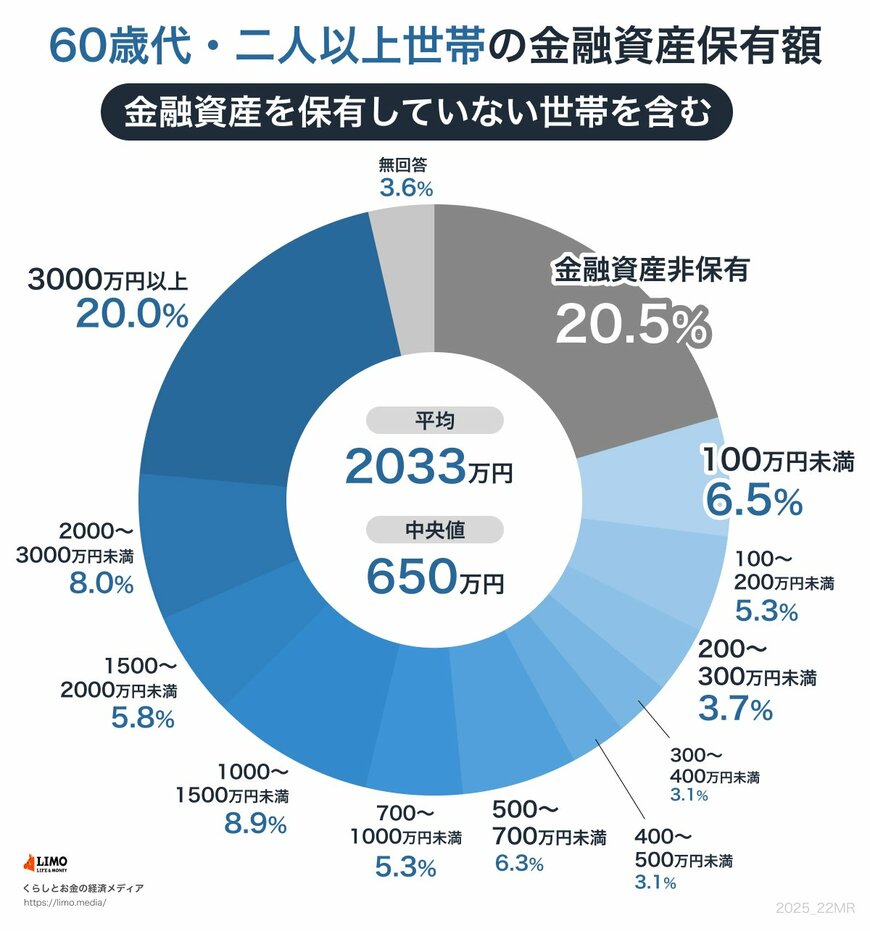
金融広報中央委員会「家計の金融行動に関する世論調査2024年(二人以上世帯調査)」によると、60歳代の夫婦世帯の貯蓄額の平均は2033万円、中央値は650万円と大きな差があります。
一部の富裕層が平均を引き上げているため、参考になるのは中央値でしょう。ゆとりある生活を望むなら、一定の資産形成が欠かせません。
4. ゆとりある老後生活に必要な資金はいくら?
生命保険文化センター「2022(令和4)年度 生活保障に関する調査」によれば、「ゆとりある老後生活」を送るためには、月額37万9000円が必要とされています。
一方、先述の通り、平均的な支出額は約29万円であり、この差をどう埋めるかが老後の暮らしの大きな課題になるでしょう。
仮にゆとりある生活を25年間続けたいとした場合、必要な生活費の総額は以下の通りです。
37万9000円 × 12ヶ月 × 25年 = 約1億1370万円
一方で、収入の総額は平均で見ると下記の通りです。
25万3000円 × 12ヶ月 × 25年 = 約7590万円
この差額、つまり貯蓄などで補うべき不足分は約3780万円になります。
もちろん、すべての家庭がこの額を必要とするわけではありません。実際の生活費を約29万円に抑えれば、不足額も大きく減少します。
また、収入部分についても家庭差が大きいでしょう。
5. 自分のライフスタイルに合わせた見直しを
老後に必要な資金は一概に言えるものではなく、自分たちの生活スタイル、受給年金額、健康状態によって大きく異なります。平均値だけに頼らず、「自分ごと」として家計を見直すことが、安心した老後につながる第一歩でしょう。


参考資料
- 総務省統計局「家計調査報告(貯蓄・負債編)-2024年(令和6年)平均結果-(二人以上の世帯)」
- 総務省統計局「家計調査報告(貯蓄・負債編)2024年(令和6年)平均結果の概要(二人以上の世帯)」
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
- 生命保険文化センター「2022(令和4)年度 生活保障に関する調査」
マネー編集部貯蓄班



