物価高が続くなか、暖房費用や防寒具の用意など、寒さが増すにつれて「今の季節ならではの出費」もあり家計の負担が生じやすくなっています。
金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査 2024」によると、二人以上世帯のうち60歳代の32.6%、70歳代の30.6%が「年金だけでは日常生活費程度もまかなうのが難しい」と回答しています。
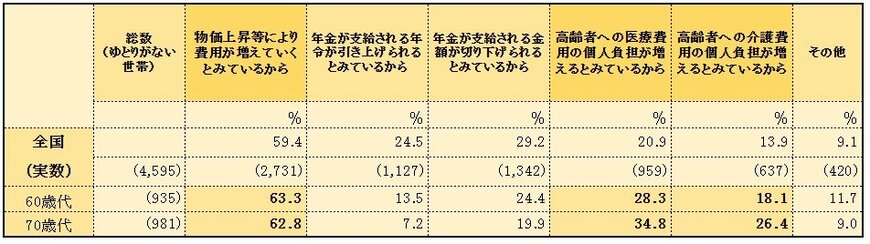
年金ではゆとりがないと考える世帯が「不安を感じる理由」として、「物価上昇で支出が増えると見込んでいるから」がトップに。
割合では、60歳代で63.3%、70歳代で62.8%にのぼります。
次いで「医療費の個人負担が増えるとみているから」と回答したのは、60歳代で28.3%、70歳代で34.8%です。
「介護費の個人負担が増えるとみているから」というのは、60歳代で18.1%、70歳代で26.4%でした。
では「70歳代のおひとりさま世帯」の懐事情は、どのようになっているのでしょうか。
今回は、おひとりさま世帯の割合や、「70歳代のおひとりさま世帯」の貯蓄額、年金月額について見てきます。
老後について考える際に、ぜひ参考にしてください。
1. 【シニアの単身世帯は増加傾向】65歳以上がいる世帯で「おひとりさま」が最多に
厚生労働省「2024(令和6)年 国民生活基礎調査の概況」によると、65歳以上がいる世帯で最も多いのは「単身世帯」です。
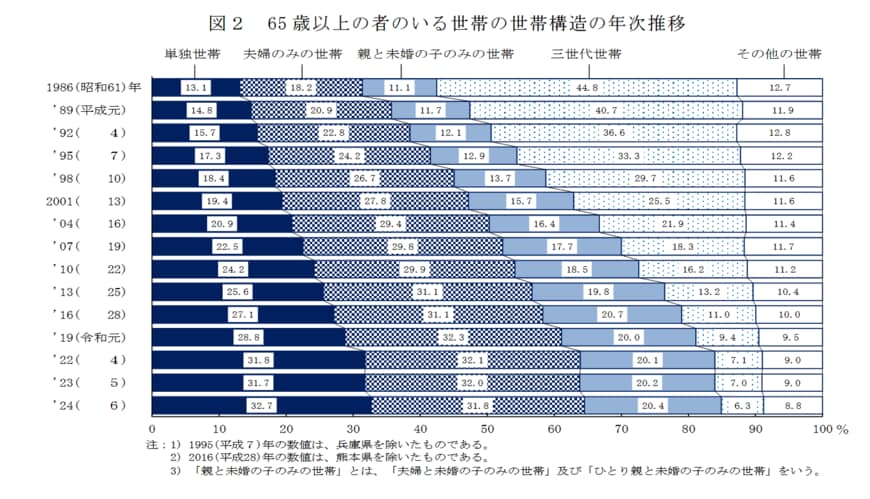
1.1 【調査データをチェック】65歳以上がいる世帯の「世帯構造」を見る
- 単身世帯:32.7%
- 夫婦のみ世帯:31.8%
- 親と未婚の子のみの世帯:20.4%
- 三世代世帯:6.3%
- その他の世帯:8.8%
単身世帯に続くのが「夫婦のみ」の世帯、さらに「親と未婚の子のみ」の世帯となっています。
今日では多様なライフスタイルが広がっており、単身世帯の割合は今後も増えていくと考えられます。
2. 【老後の貯蓄事情】70歳代・おひとりさまの「平均貯蓄額」はいくら?
次に、70歳代・単身世帯の貯蓄額について、J-FLEC(金融経済教育推進機構)の「家計の金融行動に関する世論調査 2024年」のデータを参考に確認していきましょう。

2.1 70歳代・おひとりさま世帯の「平均貯蓄額(平均・中央値)」
- 平均値:1634万円
- 中央値:475万円
平均貯蓄額は1500万円を超えており、一見すると十分に思える水準ですが、中央値は500万円未満と低く、長い老後生活を考えると決して安心できる額とは言えません。
続いて、貯蓄額を区分ごとの割合で見ていきましょう。
2.2 70歳代・おひとりさま世帯の「貯蓄割合」
- 金融資産非保有:27.0%
- 100万円未満:5.1%
- 100~200万円未満:5.7%
- 200~300万円未満:4.9%
- 300~400万円未満:3.9%
- 400~500万円未満:2.2%
- 500~700万円未満:7.3%
- 700~1000万円未満:5.9%
- 1000~1500万円未満:8.9%
- 1500~2000万円未満:4.7%
- 2000~3000万円未満:6.1%
- 3000万円以上:15.9%
- 無回答:2.4%
データによると、貯蓄がまったくない人は「27.0%」と、約4人に1人の割合に達しています。
また、貯蓄1000万円以下の世帯を合算すると全体の62%にのぼり、過半数を占めていることがわかります。
現代のシニア世代であっても、老後に十分な貯蓄を確保するのは容易ではないことがうかがえます。
物価の上昇が続く今の時代だからこそ、できるだけ早く準備を進めることが重要と言えるでしょう。
3. シニアが受け取っている「厚生年金と国民年金」の平均受給額はいくら?
次に、厚生労働省年金局の「令和5年度 厚生年金保険・国民年金事業の概況」を参考に、厚生年金と国民年金の平均月額を確認していきます。

3.1 「厚生年金」の平均受給額
- 平均年金月額(全体):14万6429円
- 平均年金月額(男性):16万6606円
- 平均年金月額(女性):10万7200円
※国民年金の金額を含む
厚生年金は、国民年金に加えて会社員や公務員などが加入する制度で、平均受給額は男性で約16万円、女性で約10万円となっています。
この水準を踏まえると、特に賃貸住宅で暮らしている場合などは、年金収入だけでは生活費を十分にまかなえない可能性が考えられます。

3.2 「国民年金」の平均受給額
- 平均年金月額(全体):5万7584円
- 平均年金月額(男性):5万9965円
- 平均年金月額(女性):5万5777円
国民年金の平均受給額はいずれも月額5万円台にとどまります。
この水準のみで生活を成り立たせるのは難しいため、国民年金基金や付加年金(両者は併用不可)といった公的制度の活用に加え、iDeCoや個人年金保険などの私的年金で補うことも検討しておく必要があります。
4. 老後の生活費をまかなえるよう今から準備を進めていきましょう
6/6

tadamichi/shutterstock.com
今回は、単身の高齢者世帯のお財布事情を深堀りしてきました。
国立社会保障・人口問題研究所の「日本の世帯数の将来推計(全国推計)」によると、年々日本の未婚率は高くなっており、令和32(2050)年には男性 36.5%、女性 27.1%の未婚率になることが予想されています。
日本のおひとりさま化が進む中、老後資金の準備も非常に重要な課題となっています。
安心して老後を迎えるためにも、年金受給開始までにある程度の資産を保有しておく必要があるでしょう。
年金生活になってから貯蓄をするのは、難しい傾向にあります。
年金収入と現役時代の蓄えで生活費をある程度まかなえるよう、今から準備をはじめておきましょう。


参考資料
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」
- 金融経済教育推進機構「家計の金融行動に関する世論調査 2024年」
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
- 総務省統計局「家計調査報告(貯蓄・負債編)-2024年(令和6年)平均結果-(二人以上の世帯)」
- PGF生命「2025年の還暦人に関する調査」(2025年5月13日公表)
- 国立社会保障・人口問題研究所「日本の世帯数の将来推計(全国推計)(令和 6(2024)年推計)」
- J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査 2024年」
橋本 優理