

先日10月15日は、2か月に一度の公的年金支給日でした。この日、6月頃に決定した住民税や社会保険料の控除額の変動により、年金の手取り額が変わった方がいます。
さて、次に支給日がやってくるのは12月15日です。この日振り込まれる年金額が増額となるシニアがいます。これは主に働き続けている高齢者が対象ですが、具体的にどういう方が対象となり、どのような仕組みで年金が増えるのでしょうか?
この記事では、まず現代のシニア世代が実際に受給している年金月額の平均を確認します。その上で、12月支給分から年金額が増えるのはどういう要件を満たす人なのか、その仕組みを詳しく解説していきます。
1. 公的年金のしくみとは

公的年金制度は「2階建て」になっており、1階部分にあたる「国民年金」の上に、2階部分にあたる「厚生年金」が積み上がっている構造です。
原則として、国内在住の20歳以上60歳未満の全ての人が加入するのは「国民年金」で、年金保険料(※1)は全員一律です。保険料を全期間(480月)納付すると、65歳以降で満額(※2)を受給できます。もし未納期間があれば、その期間に応じて満額から差し引かれます。
一方、会社員や公務員などが国民年金に上乗せして加入するのが「厚生年金」です。収入に応じた年金保険料(※3)を納めます。受給額は、加入期間と在職中の収入に応じて計算されます。基本的には、加入期間が長く、収入が高かった人ほど、将来受け取れる金額は多くなります(ただし上限あり)。
※1 国民年金保険料:2025年度は月額1万7510円
※2 国民年金の満額:2025年度は月額6万9308円
※3 保険料額は標準報酬月額(上限65万円)、標準賞与額(上限150万円)に保険料率をかけて計算される
2. 2025年度の年金額は前年度から1.9%増額
公的年金の支給額は、年度ごとに見直しがおこなわれます。これは物価や現役世代の賃金の動きを踏まえたもので、令和7年(2025年)度の年金額も改定されました。
2025年度は、2024年度より1.9%の引き上げとなっています。
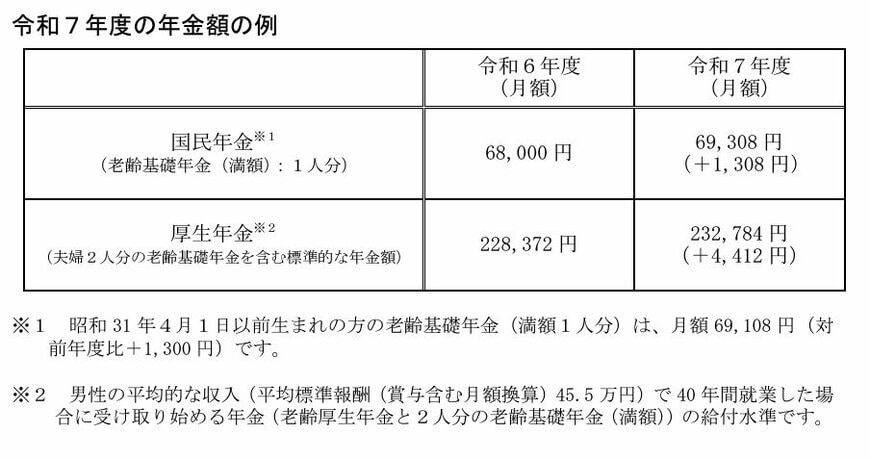
2.1 2025年度の国民年金と厚生年金の年金額例
- 国民年金(老齢基礎年金(満額)):6万9308円(+1308円)
- 厚生年金:23万2784円(夫婦2人分)(+4412円)
※昭和31年4月1日以前生まれの方の老齢基礎年金の満額は月額6万9108円(対前年度比+1300円)
※厚生年金は「男性の平均的な収入(平均標準報酬(賞与含む月額換算)45万5000円)」で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準
上記は「年金例」ですので、実際の受給額はライフスタイルに応じた年金加入状況によって変わります。
あくまで参考として捉え、ご自身の加入状況や今後の働き方などを考慮して、将来の年金見込額を試算することをおすすめします。
なお、改定された2025年度の年金額は、6月13日支給の4月分から適用されます。
続いては、厚生年金と国民年金の受給額を一覧表をもとに見ていきましょう。
3. 【厚生年金一覧表】60歳代・70歳代・80歳代・90歳以上「みんな月いくら」もらってるの?
厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」をもとに、60歳~90歳以上の各年齢の平均年金月額を確認していきましょう。
まずは厚生年金から見ていきます。
※厚生年金の年金額には、国民年金部分も含みます。
3.1 【厚生年金一覧表】60歳代(60〜69歳)
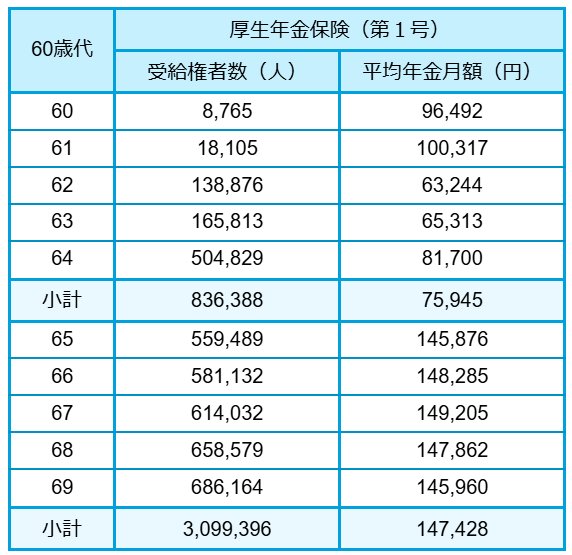
- 60歳:厚生年金9万6492円
- 61歳:厚生年金10万317円
- 62歳:厚生年金6万3244円
- 63歳:厚生年金6万5313円
- 64歳:厚生年金8万1700円
- 65歳:厚生年金14万5876円
- 66歳:厚生年金14万8285円
- 67歳:厚生年金14万9205円
- 68歳:厚生年金14万7862円
- 69歳:厚生年金14万5960円
3.2 【厚生年金一覧表】70歳代(70〜79歳)
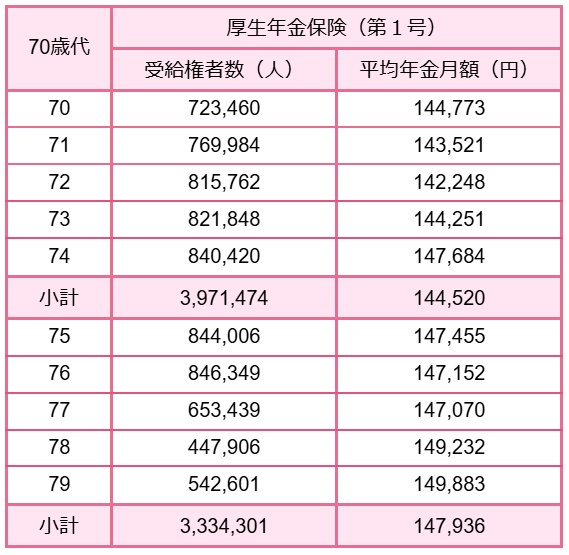
- 70歳:厚生年金14万4773円
- 71歳:厚生年金14万3521円
- 72歳:厚生年金14万2248円
- 73歳:厚生年金14万4251円
- 74歳:厚生年金14万7684円
- 75歳:厚生年金14万7455円
- 76歳:厚生年金14万7152円
- 77歳:厚生年金14万7070円
- 78歳:厚生年金14万9232円
- 79歳:厚生年金14万9883円
3.3 【厚生年金一覧表】80歳代(80〜89歳)
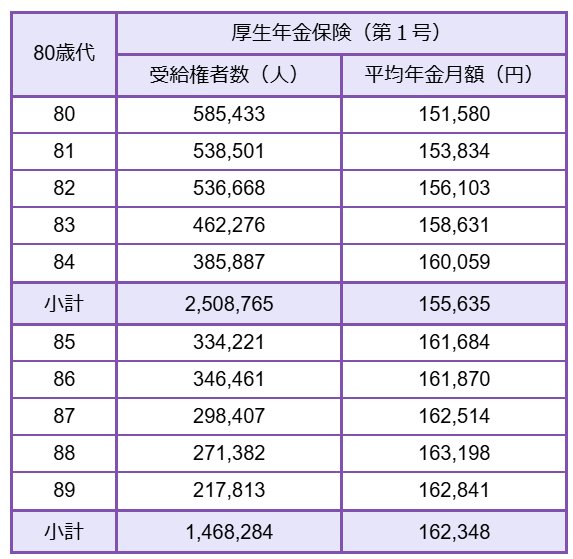
- 80歳:厚生年金15万1580円
- 81歳:厚生年金15万3834円
- 82歳:厚生年金15万6103円
- 83歳:厚生年金15万8631円
- 84歳:厚生年金16万59円
- 85歳:厚生年金16万1684円
- 86歳:厚生年金16万1870円
- 87歳:厚生年金16万2514円
- 88歳:厚生年金16万3198円
- 89歳:厚生年金16万2841円
3.4 【厚生年金一覧表】90歳以上
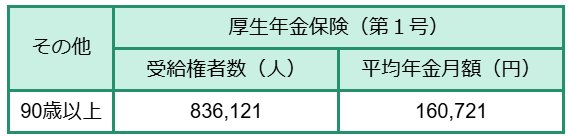
- 90歳以上:厚生年金16万721円
※65歳未満の厚生年金受給者は、特別支給の老齢厚生年金の定額部分の支給開始年齢が引き上げられたため、報酬比例部分のみ受給している方も含まれる。
老齢年金の一般的な受給開始年齢は65歳です。65歳以降で見ると、厚生年金の平均月額は14~16万円台となっています。
4. 【国民年金一覧表】60歳代・70歳代・80歳代・90歳以上「みんな月いくら」もらってるの?
続いては、国民年金を確認していきましょう。
4.1 【国民年金一覧表】60歳代(60〜69歳)
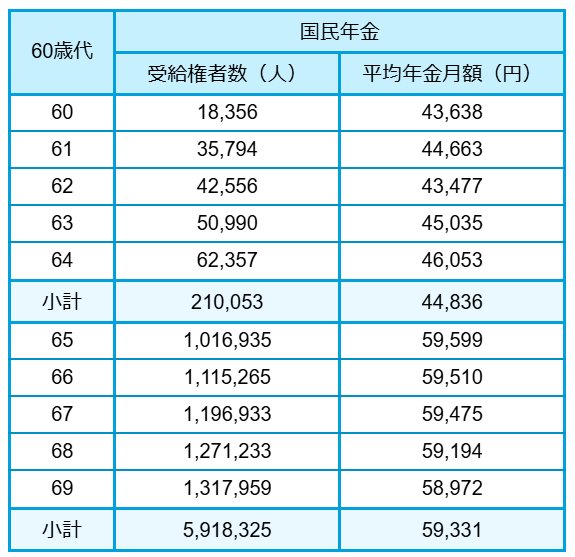
- 60歳:国民年金4万3638円
- 61歳:国民年金4万4663円
- 62歳:国民年金4万3477円
- 63歳:国民年金4万5035円
- 64歳:国民年金4万6053円
- 65歳:国民年金5万9599円
- 66歳:国民年金5万9510円
- 67歳:国民年金5万9475円
- 68歳:国民年金5万9194円
- 69歳:国民年金5万8972円
4.2 【国民年金一覧表】70歳代(70〜79歳)
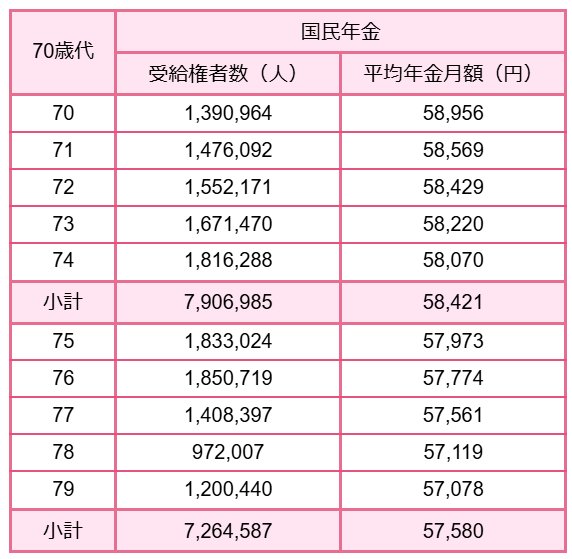
- 70歳:国民年金5万8956円
- 71歳:国民年金5万8569円
- 72歳:国民年金5万8429円
- 73歳:国民年金5万8220円
- 74歳:国民年金5万8070円
- 75歳:国民年金5万7973円
- 76歳:国民年金5万7774円
- 77歳:国民年金5万7561円
- 78歳:国民年金5万7119円
- 79歳:国民年金5万7078円
4.3 【国民年金一覧表】80歳代(80〜89歳)
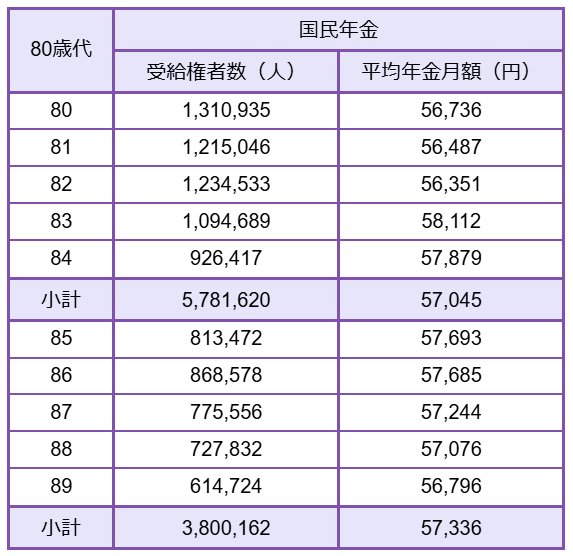
- 80歳:国民年金5万6736円
- 81歳:国民年金5万6487円
- 82歳:国民年金5万6351円
- 83歳:国民年金5万8112円
- 84歳:国民年金5万7879円
- 85歳:国民年金5万7693円
- 86歳:国民年金5万7685円
- 87歳:国民年金5万7244円
- 88歳:国民年金5万7076円
- 89歳:国民年金5万6796円
4.4 【国民年金一覧表】90歳以上
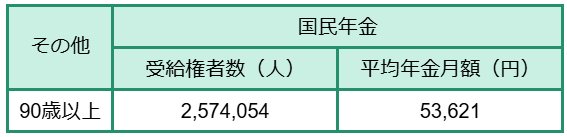
- 90歳以上:国民年金5万3621円
※65歳未満で受給している国民年金の受給者は繰上げ受給を選択した方。
65歳以降の国民年金の平均月額は、いずれの年齢も5万円台でした。
5. 「厚生年金と国民年金」個人差も…「みんな月いくら」もらってるの?
ここまで、年齢ごとの平均年金月額を確認してきました。
続いては、男女別に年金月額ごとの人数と、全体の平均額を見てみましょう。
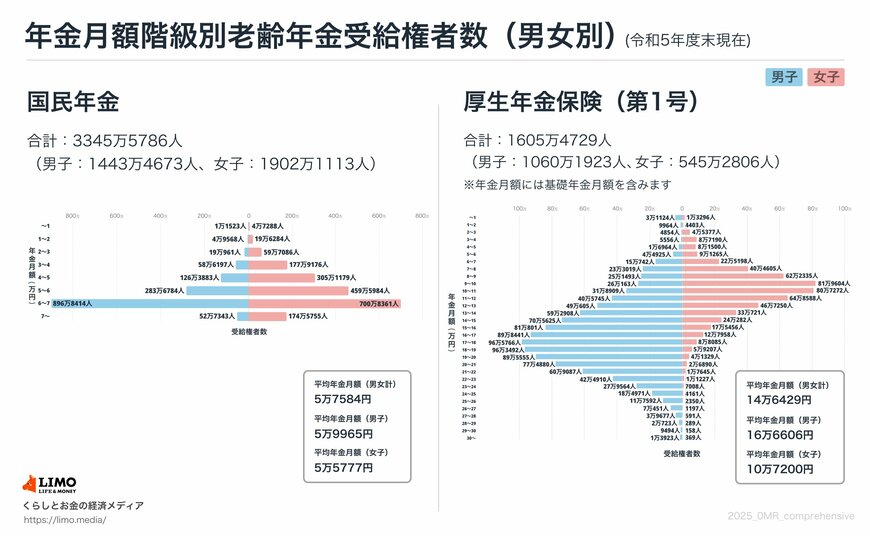
5.1 「厚生年金」の平均年金月額
- 〈全体〉平均年金月額:14万6429円
- 〈男性〉平均年金月額:16万6606円
- 〈女性〉平均年金月額:10万7200円
※国民年金部分を含む
5.2 「国民年金(老齢基礎年金)」の平均年金月額
- 〈全体〉平均年金月額:5万7584円
- 〈男性〉平均年金月額:5万9965円
- 〈女性〉平均年金月額:5万5777円
国民年金は男女の平均年金月額に大きな差はありませんが、厚生年金は男女で6万円もの差が生じています。
要因としては、加入期間や在職中の収入に男女間で大きな差があるからと考えられます。
一般的に、男性の方が女性よりも平均勤続年数が長かったり、男性の方が女性よりも平均収入が高かったりすることが多いため、受給額に影響を及ぼしているのでしょう。
6. 12月支給分(10月分)から年金額が増えるのはどんな人?【在職定時改定】
前述のとおり、公的年金は毎年度見直しが行われており、2025年度の年金額は前年度から1.9%引き上げられました。
2025年度(2025年4月分)の初回支給は6月ですので、6月から年金額が増額しています。
なお、老齢厚生年金の受給権者が厚生年金保険の被保険者となり働いている場合、年金額は毎年10月分から改定されます。これを在職定時改定といいます。
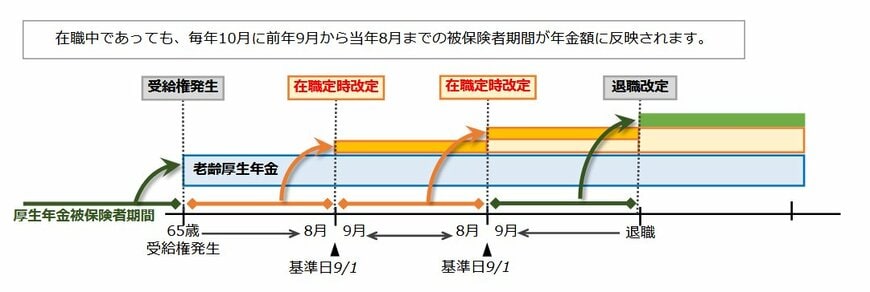
なお、在職定時改定の対象者となるのは65歳以上70歳未満の老齢厚生年金の受給者です。
- 基準日:毎年9月1日
- 対象期間:前年9月から東燃8月までの被保険者期間
2022年3月までは、65歳以降の被保険者期間は資格喪失時=退職時、または70歳到達時にのみ年金額が改定されていました。
しかし、2022年4月以降、在職定時改定制度により、退職を待たずに年金額が毎年増えるため、「働き損」という意識を解消し、高齢者が長く働く意欲の向上につながっています。
ただし、年金額が増額された結果、「在職老齢年金制度」の基準(年金と給与の合計が51万円超など)を超過し、年金の一部が支給停止(カット)される可能性もある点には留意しましょう。
7. まとめ
本記事では、現代のシニア世代の平均受給額を確認するとともに、次回12月15日の支給分から年金額が増額となる在職定時改定の仕組みを解説しました。
年金制度は複雑で、受給が始まってから初めて知る細かなルールが少なくありません。
たとえば在職定時改定は、働くシニアの年金額を「増やす」というメリットがありますが、必ずしも良いことばかりではありません。なぜなら、年金が増えることで、以下の二つのリスクが生じる可能性があるからです。
- ①年金がカットされるリスク:年金と給与の合計額が基準を超えると、在職老齢年金制度により年金が一部支給停止(カット)されます。
- ②手取りが減るリスク:年金額が増えたことで、天引きされる税金や社会保険料が増加し、結果的に手取り額が減ってしまうケースもあります。
年金が増えるという事実と合わせて、在職老齢年金制度の仕組みや、老齢年金からも税金・保険料が天引きされるという現実を知っておくことが大切です。制度の全体像を理解し、手取りで損をしないよう常に最新の受給状況を把握しておきましょう。


参考資料
- 日本年金機構「公的年金制度の種類と加入する制度」
- 厚生労働省「令和7年度の年金額改定についてお知らせします」
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「老齢年金請求書の事前送付」
- 日本年金機構「特別支給の老齢厚生年金」
- 日本年金機構「令和4年4月から在職定時改定制度が導入されました」
和田 直子


