

朝晩の冷え込みが増し、そろそろコートが恋しくなる季節ですね。冬に向けて備えるように、私たち現役世代の将来の生活についても、立ち止まって考える良い機会かもしれません。
最新の家計収支データでは、一見遠い未来の問題と思われがちな年金生活の現実をうかがうことができます。このデータによると、65歳以上の単身無職世帯の多くが、公的年金収入だけでは生活費を賄えず、毎月、数万円規模の赤字を抱えていることが明らかになりました。
この記事では、65歳以上の単身世帯の具体的な家計収支の内訳や、老後の年金額が「現役時代の働き方」によって大きく左右される実態を解説します。老後の生活設計を考える上で、いま知っておくべき重要なデータを確認していきましょう。
1. 【65歳以上・単身世帯】年金生活の現実、ひと月の生活費はいくら?
総務省統計局の「家計調査報告 家計収支編 2024年(令和6年)平均結果の概要」から、65歳以上の単身無職世帯のひと月の家計収支データを見ていきます。
1.1 65歳以上《単身》無職世帯ひと月の家計収支
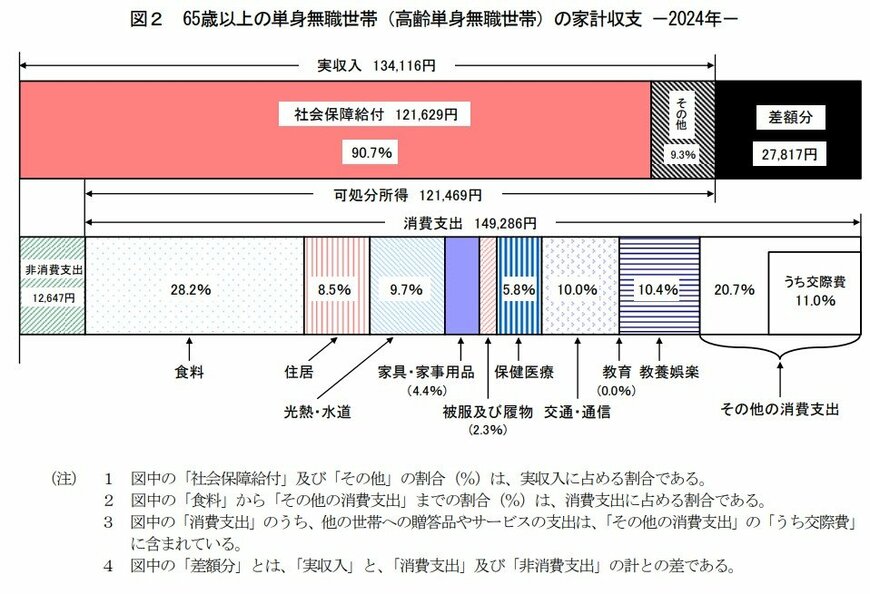
毎月の実収入:13万4116円
■うち社会保障給付(主に年金):12万1629円
毎月の支出:16万1933円
■うち消費支出:14万9286円
- 食料:4万2085円
- 住居:1万2693円
- 光熱・水道:1万4490円
- 家具・家事用品:6596円
- 被服及び履物:3385円
- 保健医療:8640円
- 交通・通信:1万4935円
- 教育:15円
- 教養娯楽:1万5492円
- その他の消費支出:3万956円
- うち諸雑費:1万3409円
- うち交際費:1万6460円
- うち仕送り金:1059円
■うち非消費支出:1万2647円
- 直接税:6585円
- 社会保険料:6001円
65歳以上《単身》無職世帯の家計は…
- ひと月の赤字:2万7817円
- エンゲル係数(消費支出に占める食料費の割合):28.2%
- 平均消費性向(可処分所得に対する消費支出の割合):122.9%
老齢年金を受給して一人暮らしをするシニア世帯の家計は、どのような状況なのでしょうか。
この単身世帯のひと月の支出合計は16万1933円です。その内訳は、税金や社会保険料などの「非消費支出」が1万2647円、食費や住居費などの「消費支出」が14万9286円を占めます。
一方、ひと月の収入は13万4116円で、その約9割(12万1629円)は主に公的年金です。
エンゲル係数は28.2%、平均消費性向は122.9%。結果的に、この単身世帯は毎月2万7817円の赤字を抱えています。
ただし、この家計収支データには注意すべき点があります。まず、支出に「介護費用」が含まれておらず、住居費も1万円台と低めです。健康状態や住居環境によっては、これらの費用がさらに上乗せされることも考慮する必要があるでしょう。
また、「非消費支出」が示す通り、老後の年金暮らしが始まっても、税金や社会保険料の支払いは生涯続きます。
多くのシニアがこれらの費用を年金から天引きで納めている現実も踏まえ、年金収入と日常生活費だけではなく、こうした、固定費も考慮した生活設計が大切となるでしょう。
2. 年金は月いくら? 2025年度の年金額モデル
現役時代の年金加入状況によって、老後の受給額は一人ひとり異なります。加えて、年金額は物価や現役世代の賃金動向を踏まえ、毎年改定がおこなわれます。
2025年度の年金額は前年度より1.9%引き上げられており、厚生労働省は以下の年金例を公表しています。
2.1 【2025年度】国民年金と厚生年金の年金額例
- 国民年金(老齢基礎年金(満額):1人分):6万9308円(+1308円)
- 厚生年金(夫婦2人分):23万2784円(+4412円)
※昭和31年4月1日以前生まれの方の老齢基礎年金の満額は月額6万9108円(対前年度比+1300円)
※厚生年金は「男性の平均的な収入(平均標準報酬(賞与含む月額換算)45万5000円)」で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準
国民年金の年金保険料は全員一律ですが、厚生年金は会社員や公務員などが加入し、収入に応じた保険料を納めるため個人差が表れやすくなります。
3. 現役時代のキャリアが影響する、5つの年金受給額モデル
働き方や生き方が多様化する今、「将来、自分はどのくらいの年金を受け取れるんだろう?」と気になっている人もいるでしょう。
厚生労働省は、今回の年金改定の発表と同時に、多様なライフコースに応じた年金額例も示しています。
ここでは、年金加入経歴を5つのパターン(男性2パターン、女性3パターン)に分類し、「2025年度に65歳になる人」を想定した年金額の概算が提示されています。
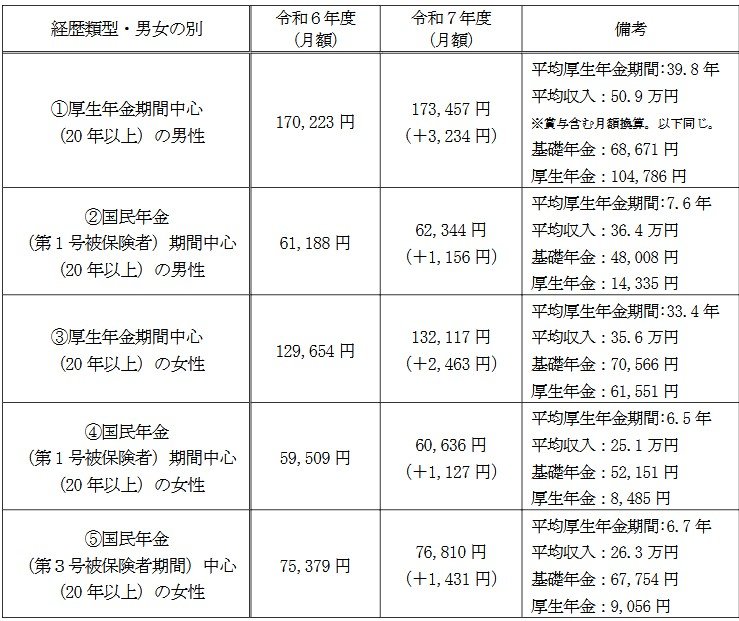
出所:厚生労働省「令和7年度の年金額改定についてお知らせします」
3.1 パターン①:男性・厚生年金期間中心
年金月額:17万3457円
- 平均厚生年金期間:39.8年
- 平均収入:50万9000円※賞与含む月額換算。以下同じ。
- 基礎年金:6万8671円
- 厚生年金:10万4786円
3.2 パターン②:男性・国民年金(第1号被保険者)期間中心
年金月額:6万2344円
- 平均厚生年金期間:7.6年
- 平均収入:36万4000円
- 基礎年金:4万8008円
- 厚生年金:1万4335円
3.3 パターン③:女性・厚生年金期間中心
年金月額:13万2117円
- 平均厚生年金期間:33.4年
- 平均収入:35万6000円
- 基礎年金:7万566円
- 厚生年金:6万1551円
3.4 パターン④:女性・国民年金(第1号被保険者)期間中心
年金月額:6万636円
- 平均厚生年金期間:6.5年
- 平均収入:25万1000円
- 基礎年金:5万2151円
- 厚生年金:8485円
3.5 パターン⑤:女性・国民年金(第3号被保険者)期間中心
年金月額:7万6810円
- 平均厚生年金期間:6.7年
- 平均収入:26万3000円
- 基礎年金:6万7754円
- 厚生年金:9056円
上記のデータからは、厚生年金に長く加入し、かつ収入が高かった人ほど、老後の年金額は多くなる傾向があることが分かります。
現役時代に「国民年金の期間が中心だったか」「厚生年金の期間が中心だったか」により、老後の年金水準が大きく変わるわけですね。
働き盛りの現役世代にとって、いまの働き方や収入は、目前の家計だけではなく、遠い将来の年金額を左右する重要な要素となるのです。
4. まとめ:年金生活の現実を知り、今からできる備えとは
65歳以上の単身無職世帯の多くが、公的年金収入だけでは生活費をまかなうことが難しい状況にあることが見えてきました。月々約2.7万円の赤字という現実は、私たち現役世代が、自分の将来の家計について関心を持つきっかけになるかもしれません。
また、老後の年金額は、現役時代の収入や厚生年金への加入期間によって個人差が大きく現れます。このことから、今の働き方やキャリアの選択が、将来の年金水準という生活の基盤を形作ることを示唆しています。
現役世代が、将来の年金収入と必要な支出を考慮に入れた中長期的な見通しを立てることは、より穏やかで安心できる老後を迎えるための、一歩になると言えそうです。


参考資料
- 総務省統計局「家計調査報告 家計収支編 2024年(令和6年)平均結果の概要」
- J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査[単身世帯調査](2024年)」
- 厚生労働省「令和7年度の年金額改定についてお知らせします」
和田 直子


