

75歳になって後期高齢者医療制度に加入すると、それまで加入していた医療保険は切り替わりますが、介護保険にも引き続き加入したままです。「医療保険料と介護保険料、両方払うことになるのか」と不安になる人は少なくありません。
この記事では、東京都後期高齢者医療広域連合の公式情報にもとづき、後期高齢者医療制度と介護保険の保険料の関係を、編集部が整理します。
1. 75歳になると、医療と介護の両方の保険に入ったままになる
75歳になると、それまで加入していた協会けんぽや国民健康保険などの医療保険の資格を失い、新たに後期高齢者医療制度に個人単位で加入します。一方、介護保険については、65歳以上の第1号被保険者としての資格がそのまま継続します。
「後期高齢者医療制度に入ったら、介護保険からは外れるのでは」と考えられがちですが、実際には医療保険が切り替わるだけで、介護保険への加入はそのまま続きます。75歳以降は、この2つの制度に同時に加入している状態になります。
2. 後期高齢者医療保険料と介護保険料は、別々に計算される別制度
後期高齢者医療保険料と介護保険料は、それぞれ別の制度として独立に計算され、賦課されます。「両方払う」ことは事実ですが、これは同じ保険料を二重に取られているわけではなく、医療分と介護分という、もともと別の目的を持つ保険料をそれぞれ納めているという意味です。
「二重に払わされている」と感じてしまいがちですが、40〜64歳のときも、実は医療保険料に介護分が上乗せされる形で介護保険料を負担していました。75歳以降は、この2つが別々の制度として明確に分かれて徴収されるようになる、という違いです。
2.1 【後期高齢者医療保険料と介護保険料の違い】
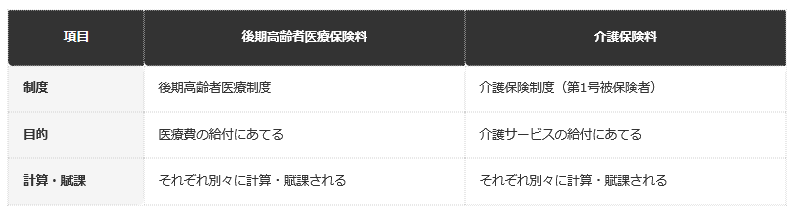
- 制度:後期高齢者医療保険料は後期高齢者医療制度、介護保険料は介護保険制度(第1号被保険者)です
- 目的:後期高齢者医療保険料は医療費の給付、介護保険料は介護サービスの給付にあてられます
- 計算・賦課:両者はそれぞれ別々に計算・賦課される仕組みです
3. 【編集者の視点】
実務上、「二重払い」という言葉を使う相談を多く受けますが、正確には「別制度の保険料をそれぞれ払っている」という状態です。同じ費用が2回請求されているわけではないという点を、まず押さえておいてほしいです。
※本記事は、編集部が東京都後期高齢者医療広域連合が公表する公式の最新情報を直接確認の上、執筆・検証しています。
4. 保険料はどう徴収されるか(原則、年金天引き)
東京都後期高齢者医療広域連合の公式情報によると、対象となる年金が年額18万円以上の場合、後期高齢者医療保険料も介護保険料も、原則として年金からの天引き(特別徴収)で徴収されます。窓口での納付や口座振替の手間がかからない仕組みです。
「年金からまとめて天引きされるなら、結局まとめて計算されているのでは」と思われがちですが、天引きという徴収の方法が同じであるだけで、金額の計算そのものは制度ごとに別々に行われています。
4.1 合算額が年金の半分を超えると、普通徴収に切り替わる
東京都後期高齢者医療広域連合の公式情報によると、「介護保険料と後期高齢者医療制度の保険料の合算額が対象となる年金額の1回当たりの年金受給額の2分の1を超える場合」は、特別徴収の対象外となります。この場合、超過分または両方の保険料が、納付書や口座振替による普通徴収に切り替わります。
「年金天引きなら、いくら保険料が高くても自動的に引かれ続ける」と思われがちですが、実際には年金受給額とのバランスを見て、生活に支障が出ないよう普通徴収に切り替える仕組みが用意されています。このほか、介護保険料の徴収対象となる年金が18万円未満の場合や、保険料が年度途中で増額になった場合も、普通徴収の対象になります。
5. 40〜64歳の第2号被保険者との違い
40〜64歳の人(介護保険の第2号被保険者)は、後期高齢者医療制度の対象外で、協会けんぽや国民健康保険などの医療保険にそのまま加入し続けます。この年代の介護保険料は、医療保険料と一体になって徴収されるのが特徴です。
「40代・50代のときは介護保険料が見えにくかったのに、75歳を過ぎたら急に別々に見えるようになった」と感じる人もいますが、これは徴収方法が変わったためです。会社員の場合は給与天引きの中で医療保険料と介護保険料が合算され、国民健康保険加入者の場合は国民健康保険料(税)の中に医療分・支援金分・介護分としてまとめて含まれています。
75歳以降は、この一体徴収から、医療(後期高齢者医療)と介護がそれぞれ独立した保険料として個人単位で徴収される形に変わります。国民健康保険料の計算方法そのものについては、国民健康保険の基礎知識を整理した別記事もあわせて確認してみてください。
5.1 「見え方が変わる」だけで、負担の考え方自体が変わるわけではない
40〜64歳のときも75歳以降も、医療分と介護分という2つの目的の保険料を負担していることに変わりはありません。75歳以降は、それぞれの金額が別々の通知書や天引き明細として見えるようになるため、「新たに二重の負担が発生した」ように感じられるだけだという理解が大切です。
5.2 【介護保険料の徴収方法の変化(40〜64歳→75歳以降)】
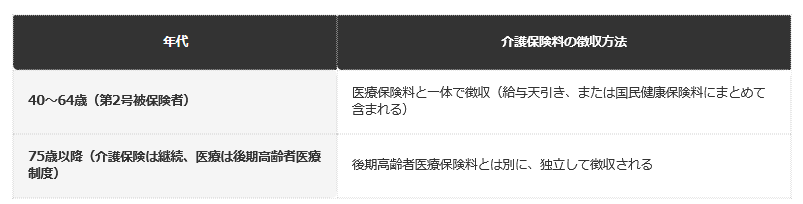
- 40〜64歳(第2号被保険者):医療保険料と一体で徴収されます(給与天引き、または国民健康保険料にまとめて含まれます)
- 75歳以降:後期高齢者医療保険料とは別に、独立して徴収されます
6. 介護サービスを利用する場合の自己負担との関係
保険料の話とあわせて気になるのが、実際に介護サービスを利用したときの自己負担です。介護保険料をきちんと納めていても、サービス利用時には別途、原則1〜3割の自己負担が発生します。保険料と自己負担は、どちらも介護保険の仕組みの一部ですが、別々に発生するものです。
「保険料を払っているのだから、サービス利用は無料になるはず」と誤解しがちですが、実際には保険料はあくまで制度全体を支える財源であり、個々のサービス利用時には利用者本人の自己負担が別途必要です。医療保険と同じ考え方だと理解しておくと分かりやすくなります。
7. 【編集者の視点】
実務上、75歳になるタイミングで保険料の通知書が複数届き、内容を混同してしまう人を見かけます。「医療分の通知」と「介護分の通知」が別々に届くのは自然なことだと知っておくだけで、混乱を防げます。
8. 配偶者や家族の保険料はどうなるか
後期高齢者医療制度は、国民健康保険と違って世帯単位ではなく個人単位で加入する制度です。夫婦がともに75歳以上であれば、それぞれが個別に被保険者となり、それぞれに保険料が計算されます。介護保険料も同様に、個人単位で賦課されます。
「夫婦なら世帯としてまとめて保険料が決まるはず」と考えていると、実際には一人ひとりに個別の保険料が計算される仕組みであることを見落としがちです。夫婦それぞれの年金額や所得によって、保険料の金額が異なる場合もあります。
8.1 片方だけ75歳未満の場合、加入する制度が分かれる
夫婦の年齢が離れている場合、一方が75歳以上で後期高齢者医療制度に加入し、もう一方が74歳以下で国民健康保険や被用者保険に加入したままというケースもあります。この場合、医療保険の窓口や納付方法が夫婦で異なることになるため、それぞれの制度の通知書を混同しないよう注意が必要です。
9. 保険料が急に増えたと感じたときの確認先
年金からの天引き額が前年より増えたと感じた場合、まず確認したいのは、後期高齢者医療保険料と介護保険料のどちらが増えたのか、またはその両方なのかという点です。通知書には、それぞれの内訳が記載されています。
「保険料がまとめて増えた」と感じても、実際には片方の制度だけが増額されている場合もあります。増額の理由(所得の変化、料率の改定等)を確認したい場合は、お住まいの市区町村の後期高齢者医療制度担当窓口、または介護保険担当窓口にそれぞれ問い合わせるとよいでしょう。
10. 制度移行の直前に確認しておきたいこと
75歳の誕生日が近づいてきたら、事前に確認しておくと安心なことがいくつかあります。まず、それまで加入していた医療保険の資格がいつ失われ、後期高齢者医療制度の資格がいつから始まるのかという切り替えのタイミングです。多くの場合、誕生日当日から新しい制度に移行します。
「切り替えの手続きは自分でしなければならないのでは」と心配する人もいますが、後期高齢者医療制度への加入手続きは、多くの場合、市区町村側で自動的に行われ、本人が窓口で手続きする必要はありません。保険証(または資格確認書)は、誕生日の前月頃に自宅へ郵送されるのが一般的です。介護保険については、特に手続きの変更はなく、そのまま継続します。
11. まとめ
- 75歳になると、医療保険は後期高齢者医療制度に切り替わりますが、介護保険への加入はそのまま継続します。
- 後期高齢者医療保険料と介護保険料は別々に計算・賦課される制度であり、同じ費用の二重請求ではありません。
- 合算額が年金受給額の2分の1を超える場合は、普通徴収に切り替わる仕組みがあります。
「後期高齢者医療制度に入ると保険料が二重にかかる」という不安は、医療分と介護分という別々の目的の保険料が、75歳を境にそれぞれ独立して見えるようになることから生じています。仕組みを正しく理解しておけば、通知書が複数届いても慌てずに対応できます。
実際の保険料額や納付方法に不安がある場合は、お住まいの市区町村の後期高齢者医療制度担当窓口に相談することをおすすめします。
12. よくある質問
12.1 Q. 後期高齢者医療制度に入ると、介護保険料と二重に払うことになりますか。
A. 二重請求ではありません。後期高齢者医療保険料と介護保険料は、それぞれ別の目的を持つ別制度の保険料として、別々に計算・徴収されます。
12.2 Q. 75歳になると、介護保険からは外れますか。
A. いいえ。医療保険は後期高齢者医療制度に切り替わりますが、介護保険(第1号被保険者)への加入はそのまま継続します。
12.3 Q. 保険料はどうやって納めますか。
A. 対象となる年金が年額18万円以上の場合、原則として年金からの天引き(特別徴収)で納めます。
12.4 Q. 年金天引きの対象外になる場合はありますか。
A. あります。介護保険料と後期高齢者医療保険料の合算額が年金の1回当たりの受給額の2分の1を超える場合などは、普通徴収に切り替わります。
12.5 Q. 40〜64歳のときと、75歳以降とで、介護保険料の徴収方法は変わりますか。
A. 変わります。40〜64歳は医療保険料と介護保険料が一体で徴収されますが、75歳以降は後期高齢者医療保険料と介護保険料がそれぞれ独立して徴収されます。
12.6 Q. 介護保険料を納めていれば、介護サービスは無料で使えますか。
A. いいえ。保険料は制度全体を支える財源であり、サービス利用時には原則1〜3割の自己負担が別途必要です。
12.7 Q. 夫婦がともに75歳以上の場合、保険料はまとめて計算されますか。
A. いいえ。後期高齢者医療制度は個人単位で加入する制度のため、夫婦それぞれに個別の保険料が計算されます。
12.8 Q. 保険料が急に増えた場合、どこに確認すればよいですか。
A. 通知書で後期高齢者医療保険料と介護保険料のどちらが増えたかを確認したうえで、お住まいの市区町村の担当窓口にそれぞれ問い合わせることをおすすめします。
12.9 Q. 夫婦の年齢が離れている場合、加入する制度はどうなりますか。
A. 一方が75歳以上で後期高齢者医療制度、もう一方が74歳以下で国民健康保険等に加入する形になり、夫婦で異なる制度に加入することになります。


参考資料
齊藤 慧


