慌ただしい年末を迎え、一年を振り返るこの時期、自身の収入やキャリアについて考える方も多いのではないでしょうか。
2025年9月に国税庁から公表された「令和6年分 民間給与実態統計調査」の結果は、まさに日本のビジネスパーソンの経済状況を示す一次データです。
特に働き盛りの50歳代男性の平均年収は、全ての世代の中で最も高い金額となっており、キャリアの円熟期を迎えている人が多いことが分かります。
しかし、その裏側では、子どもの教育費や住宅ローンといった大きな支出に直面し、さらに貯蓄額には大きな差がある「二極化」が進んでいる現実も見逃せない事実でしょう。
この記事では、最新のデータに基づき、50歳代男性の平均年収の具体的な水準を確認するとともに、資産づくりの課題や、今からできる具体的な対策を解説します。
この年末に、ご自身の経済状況と今後のキャリア戦略を見つめ直すヒントとしてご活用ください。
1. 【最新】50歳代男性の平均年収は?徹底解説
2025年9月26日に国税庁より公表された「令和6年分 民間給与実態統計調査」の結果から、正社員と正社員以外の平均年収、50歳代とほかの年代の平均年収を比較しながら見ていきましょう。

正社員と正社員以外の平均年収、50歳代とほかの年代の平均年収を見ていきましょう。
1.1 正社員(正職員)
正社員(正職員)の平均年収は、以下のとおりです。
- 全体:545万円(前年比2.8%増)
- 男性:609万円(前年比2.5%増)
- 女性:430万円(前年比4.1%増)
いずれも前年比より数パーセント上昇しています。とくに、女性のみに絞ると平均年収は前年比4.1%増えています。
また、男性のみに絞れば平均年収は600万円を超えました。
1.2 正社員(正職員)以外
正社員(正職員)以外の平均年収は、以下のとおりです。
- 全体:206万円(前年比2.2%増)
- 男性:271万円(前年比1.0%増)
- 女性:174万円(前年比3.0%増)
正社員(正職員)よりも平均年収は低いですが、いずれも前年比は増加しています。とくに、女性は前年比3.0%増加です。
1.3 50歳代男性とほかの年代との比較
では、50歳代男性の平均年収はどれくらいなのでしょうか?国税庁の「令和6年分 民間給与実態統計調査」によると、以下のとおりでした。
- 50〜54歳:709万円
- 55〜59歳:735万円

50歳代男性はほかの年代と比べて平均年収が高いことがわかります。
- 19歳以下:144万円
- 20〜24歳:295万円
- 25〜29歳:438万円
- 30〜34歳:512万円
- 35〜39歳:574万円
- 40〜44歳:630万円
- 45〜49歳:663万円
- 60〜64歳:604万円
- 65〜69歳:472万円
- 70歳以上:380万円
※いずれも男性のみの平均年収です。
唯一平均年収が700万円を超えているのが50歳代男性です。
2. 50歳代男性の平均年収は「高いけれど、少し下がり気味?」
民間の調査結果も一つ、見ておきましょう。
転職サービス「doda」が2025年12月1日に発表した「平均年収ランキング2025」によると、正社員全体の平均年収は429万円と3年連続で上昇しましたが、年代別で見ると、以下の結果となりました。
年代・男女別平均年収ランキング3/5
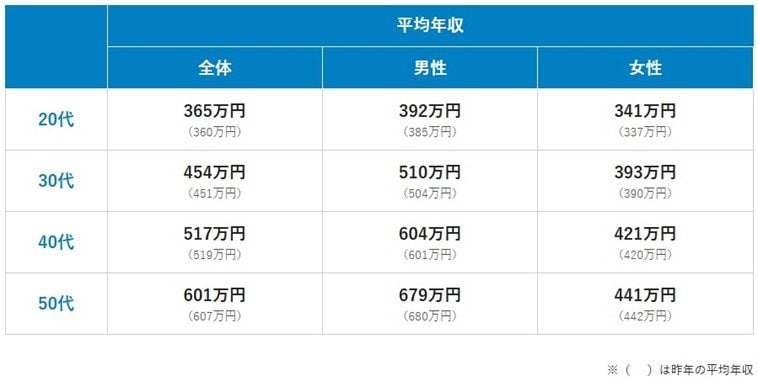
出所:パーソルキャリア株式会社 転職サービス「doda」、「平均年収ランキング2025」を発表 正社員の平均年収は429万円で、2022年以降3年連続で上昇(PR TIMES)
- 20歳代:392万円(+7万円)
- 30歳代:510万円(+6万円)
- 40歳代 :604万円(+3万円)
- 50歳:679万円(▲1万円)
男性のみの平均年収を見ると、20代(+7万円)、30代(+6万円)、40代(+3万円)と、多くの年代で前年比増加が見られる中、50歳代は平均年収が679万円と依然として高い水準を保ちながらも、唯一1万円の減少(微減)となっています。
長年のキャリアで高収入を得ている層がいる一方で、役職定年による手当の減少や、企業・職種による待遇の格差、あるいは定年を見据えたキャリアチェンジなどが、一部の層で平均年収をわずかに押し下げている可能性もあるでしょう。
したがって、50歳代全体をまとめて「順調に昇給している層」として捉えることはできず、年収の動向にばらつきが生じていると捉えるのが適切かもしれませんね。
3. 50歳代の貯蓄額は二極化している
ここからは50歳代世帯の貯蓄事情にも触れておきます。
J-FLEC(金融経済教育推進機構)の「家計の金融行動に関する世論調査 2024年」を参考に、50歳代の単身世帯と二人以上世帯の貯蓄額を確認しましょう。
※貯蓄額には、日常的な出し入れ・引落しに備えている普通預金残高は含まれません。
3.1 50歳代・単身世帯の金融資産保有額(金融資産非保有世帯含む)

単身世帯の結果は、以下のとおりでした。
- 平均値:1087万円
- 中央値:30万円
割合
- 金融資産非保有:40.2%
- 100万円未満:13.1%
- 100~200万円未満:4.1%
- 200~300万円未満:2.7%
- 300~400万円未満:3.8%
- 400~500万円未満:1.9%
- 500~700万円未満:3.3%
- 700~1000万円未満:3.8%
- 1000~1500万円未満:5.5%
- 1500~2000万円未満:3.3%
- 2000~3000万円未満:3.8%
- 3000万円以上:11.2%
- 無回答:3.3%
貯蓄額が2000万円以上の世帯が15%以上ある一方で、金融資産非保有世帯が4割以上存在します。
また、二人以上世帯の結果は以下のとおりです。
3.2 50歳代・二人以上世帯の金融資産保有額(金融資産非保有世帯含む)
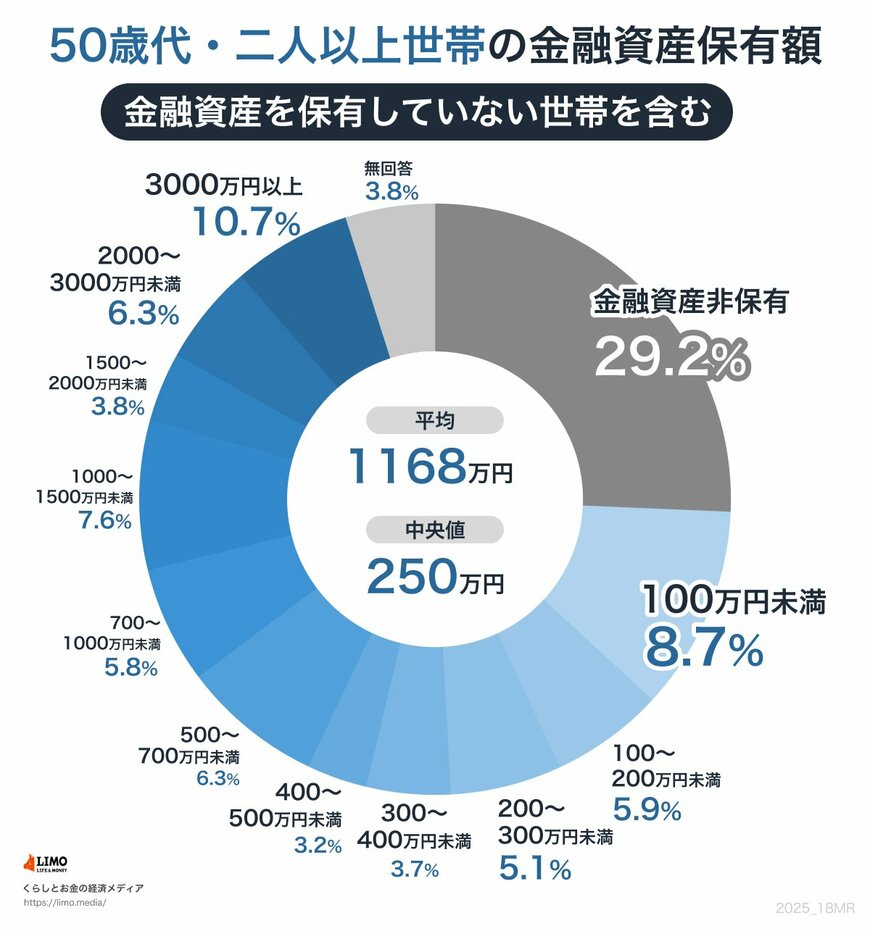
- 平均値:1168万円
- 中央値:250万円
割合
- 金融資産非保有:29.2%
- 100万円未満:8.7%
- 100~200万円未満:5.9%
- 200~300万円未満:5.1%
- 300~400万円未満:3.7%
- 400~500万円未満:3.2%
- 500~700万円未満:6.3%
- 700~1000万円未満:5.8%
- 1000~1500万円未満:7.6%
- 1500~2000万円未満:3.8%
- 2000~3000万円未満:6.3%
- 3000万円以上:10.7%
- 無回答:3.8%
J-FLEC金融経済教育推進機構の調査結果からは、50歳代世帯の貯蓄状況が大きく二極化していることがわかります。
平均年収は高いのに、貯蓄額の中央値が非常に低いという事実は、「ほとんど貯金がない世帯が一定数を占めている」ことを示しています。
例えば、単身世帯では、実に4割以上(40.2%)が金融資産を全く持っていません。また、二人以上世帯でも、金融資産非保有の割合は減るものの、約3割(29.2%)の世帯が貯金がない状態です。
平均年収が高いという数字に安心せず、貯蓄の格差が広がっているという現実にも目を向けながら、老後に向けた資産づくりを考えることが大切です。
4. まとめにかえて
国税庁の「令和6年分 民間給与実態統計調査」が示すように、50歳代男性は55〜59歳で平均年収735万円と、全年齢層で唯一700万円を超えるキャリアのピークを迎えています。その一方で、転職サービス「doda」のデータでは、50歳代の平均年収が前年比でダウンしていました。
この高年収層を含む50歳代は、子どもの教育費(特に大学費用)や住宅ローンの返済など、家計を大きく圧迫するコアな支出に追われている世帯も多く、平均年収の高さが必ずしもそのまま貯蓄に結びついていません。
さらに、J-FLECの調査からは、50代の貯蓄額が、単身世帯の中央値30万円などと低く、「貯蓄の二極化」が顕著であることがわかります。
老後の生活満足度を維持するためには、平均年収の高さに安心するのではなく、「生活費の見直し」「先取り貯蓄」「資産運用」といった具体的な行動を通じて、主体的に資産形成を進めていくことが大切となるでしょう。
またdodaの調査結果レポートでは、自身の市場価値を知るためのキャリアの棚卸しや、中長期的に年収を高める視点を持つことの大切さが指摘されています。
この年末は、「お金の未来」を具体的にイメージする絶好のタイミングです。あなたの次のキャリアと資産づくりへの一歩を、少し考えてみませんか?

参考資料
- 国税庁「令和6年分 民間給与実態統計調査」
- J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査 2024年」
- パーソルキャリア株式会社 転職サービス「doda」、「平均年収ランキング2025」を発表 正社員の平均年収は429万円で、2022年以降3年連続で上昇
マネー編集部年収班