

遺族年金は、家族の大黒柱を失った際に遺族を経済的に支える重要な公的制度です。しかし「実際にいくらもらえるのか」「自分は対象になるのか」といった疑問を持つ方が多いのも事実です。
本記事では、遺族年金の具体的な受給額をケース別に詳しく解説し、受給条件や申請手続きまで分かりやすくご説明します。
1. 遺族年金制度の基本構造
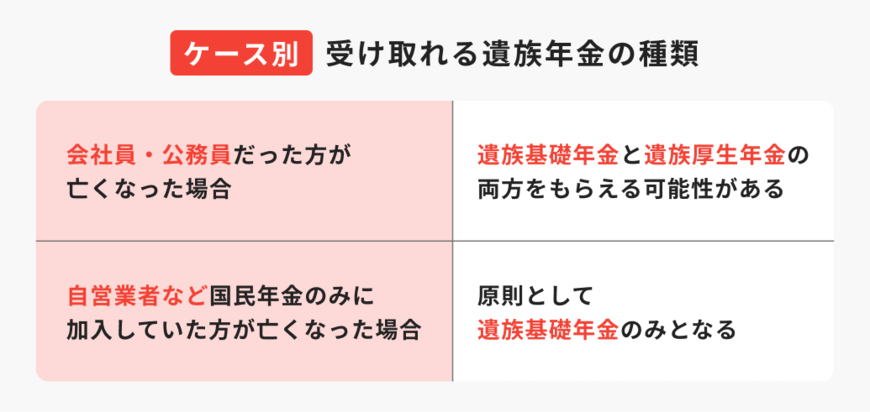
遺族年金と一口にいっても、実は大きく分けて2つの種類があります。亡くなった方が加入していた年金制度、受け取る方の受給要件によって、どちらか一方、あるいは両方を受け取れるかが決まります。
1.1 遺族基礎年金の概要
遺族基礎年金は、国民年金に加入していた方の遺族が受け取れる年金です。子どもがいる配偶者または子ども自身が受給対象となる制度で、年金額は定額制となっています。
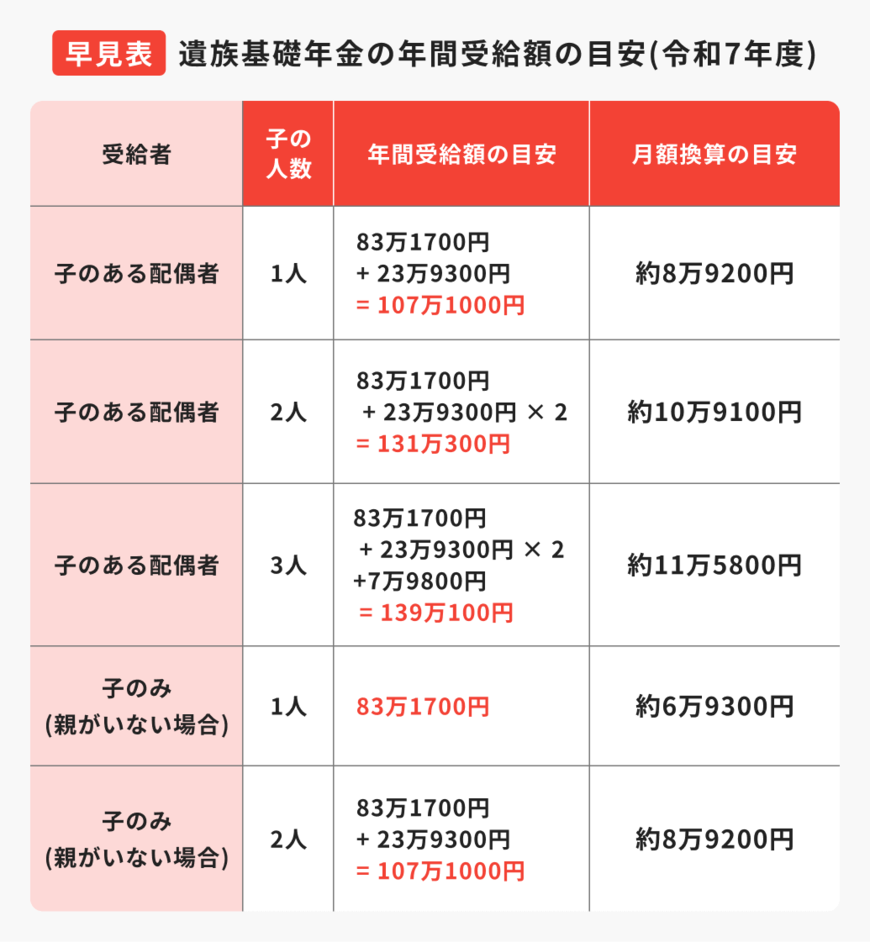
基本的な受給額は年額83万1700円(令和7年度)で、この受給額に子どもの人数に応じた金額が加算されます。第1子・第2子それぞれに年額23万9300円、第3子以降は年額7万9800円が加算される仕組みです。
加入者が国民年金の被保険者期間中に一定の保険料納付要件を満たしていることが前提となり、子育て世帯における基本的な生活保障の役割を果たしています。
1.2 遺族厚生年金の概要
遺族厚生年金は、厚生年金保険や共済年金(会社員や公務員の方が加入)に加入していた方が亡くなった場合に支給される年金です。受給対象となる遺族の範囲は配偶者、子、父母、孫、祖父母と幅広く設定されています。
年金額は亡くなった方の平均標準報酬月額と加入期間に基づいて計算され、将来受け取るはずだった老齢厚生年金の報酬比例部分の4分の3相当額となります。
遺族基礎年金との最大の違いは、受給額が個人の厚生年金加入歴に依存する点です。そのため、加入期間が長いほど、また報酬が高いほど受給額も増加します。
2. 職業・家族構成別受給パターン
遺族年金がどれくらいもらえるのか、具体的なシミュレーション例で見ていきましょう。
2.1 会社員世帯のケース
夫が厚生年金に加入している会社員で、妻と子どもがいる一般的な家庭を想定したシミュレーションです。
平均年収400万円、厚生年金加入期間20年のケースでは、遺族厚生年金が年額約40~60万円、遺族基礎年金(子1人)が年額約107万円となり、合計で年額約145~165万円の受給が見込まれます。
一方、平均年収600万円、厚生年金加入期間30年の場合、遺族厚生年金は年額約80~120万円に増加し、遺族基礎年金と合わせて年額約185~225万円の受給となります。
2.2 共働き夫婦のケース
共働き夫婦においても遺族年金の受給は可能ですが、注意すべき点があります。のこされた配偶者が既に自身で厚生年金に加入している場合、自身の老齢厚生年金額と遺族厚生年金額を比較し、いずれか高い方の年金を受給することになります。両方を満額受給することはできません。
ただし、遺族基礎年金については、受給条件を満たせば自身の老齢基礎年金とは別に受給可能です。
2.3 自営業者世帯のケース
自営業者の場合、国民年金のみの加入となるため、遺族が受給できるのは遺族基礎年金のみです。
配偶者のみがのこされた場合、子どもがいなければ遺族基礎年金の対象とならず、公的年金制度からの遺族保障は受けられません。
このため、自営業者世帯では民間の死亡保険による保障の重要性が特に高くなります。
3. 受給条件の詳細解説
ここからは、遺族年金を受給する条件について詳しく解説します。
3.1 亡くなった方の要件
遺族年金の支給には、亡くなった方が以下のいずれかの条件を満たしている必要があります。
- 国民年金または厚生年金の被保険者期間中の死亡
- 老齢年金の受給権者または受給資格期間を満たした方の死亡
- 障害厚生年金1級・2級の受給権者の死亡
また、保険料納付要件として、死亡月の前々月までの公的年金の加入期間のうち3分の2以上の期間で保険料を納付または免除されていることが必要です。
3.2 遺族側の受給要件
配偶者の場合、生計維持要件が重要な判定基準となります。具体的には、亡くなった方の死亡当時、前年の年収が850万円未満であることが目安とされています。
子どもについては、18歳到達年度末までまたは20歳未満で一定の障害状態にあることが条件です。
事実婚の場合でも、法律婚と同様の事情が認められれば受給対象となりますが、同居実態や生計同一関係を証明する書類の提出が必要です。
3.3 受給停止となるケース
遺族年金の受給権は永続的なものではなく、特定の状況で停止または失権します。再婚(事実婚を含む)、子どもが年齢要件を満たさなくなった場合、受給権者の死亡などが主な失権事由です。
また、年収が850万円以上となった場合なども支給停止の対象となる可能性があります。
3.4 申請手続きの実務
遺族年金を受け取るためには、ご自身で手続きを行う必要があります。いざというときのために、手続きの流れを把握しておきましょう。
3.5 申請窓口と相談先
国民年金のみの場合は市区町村役場、厚生年金加入歴がある場合は年金事務所または街角の年金相談センターが申請窓口となります。
共済年金独自の制度についてはそれぞれの共済組合への相談が必要です。
申請前の相談は電話でも可能で、必要書類や手続きの詳細について事前確認することをおすすめします。
3.6 必要書類の準備
年金請求書、死亡診断書の写し、戸籍謄本、住民票の写し、所得証明書、金融機関の通帳など多数の書類が必要となります。
子どもがいる場合は在学証明書、障害状態の場合は医師の診断書、事実婚の場合は申立書なども追加で必要です。
書類不備により手続きが遅延することを避けるため、事前に年金事務所で必要書類の確認を行うことが重要です。
3.7 申請から受給開始までの流れ
申請から受給開始までは通常1〜2カ月程度の期間を要します。
書類提出後、日本年金機構での審査を経て年金証書が送付され、その後年金支給が開始されます。
年金の支払いは請求月の翌月分からとなり、原則として偶数月の15日に振り込まれます。
4. 他制度との関係と注意点
遺族年金を受け取る上で、税金との関係や、他の公的制度との兼ね合いが気になる人も多いでしょう。また、知っておくべき注意点も確認しておきましょう。
4.1 税制上の取扱い
遺族年金は所得税・住民税ともに非課税所得として扱われます。
ただし、遺族年金以外の所得(給与所得、事業所得など)については通常通り課税対象となるため注意が必要です。
年末調整や確定申告の際は、遺族年金を収入に含めないよう注意しましょう。
4.2 他制度との併給関係
労働災害による死亡の場合、労災保険からの遺族補償等年金と遺族年金の両方を受給できる可能性があります。
自身の老齢年金との関係では、65歳以降は遺族厚生年金と自身の老齢厚生年金の選択または調整されての受給となります。
5. 民間保険による補完の必要性
遺族年金は基本的な生活保障を目的とした制度であり、従前の生活水準を完全に維持することは困難な場合が多いです。
特に住宅ローンや教育費などの大きな支出に対しては、遺族年金だけでは不十分となる可能性があります。
5.1 死亡保険の役割

民間の死亡保険は、遺族年金では賄いきれない部分を補完する重要な役割を果たします。
定期保険や収入保障保険を活用することで、子どもの成長期に必要な大きな保障を比較的保険料を抑えて確保できます。
終身保険との組み合わせにより、一生涯の基本保障と期間限定の大型保障を効率的に準備することも可能です。
6. まとめ
遺族年金は、もしもの時にのこされた家族を支える心強い公的保障です。しかし、この年金だけで、その後の生活費すべてを賄えるとは限りません。
公的な保障で不足してしまう部分をどうカバーするか。自身の貯蓄や生命保険などを活用して、事前に備えておく必要があります。
ご自身の正確な年金額や、万一の手続きに不安がある場合は、迷わず年金事務所の窓口や「ねんきんダイヤル」に相談し、疑問を解消しておきましょう。
参考資料
ほけんのコスパ編集部

