
2025年9月19日、総務省統計局「2020年基準 消費者物価指数 全国 2025年(令和7年)8月分(2025年9月19日公表)」より、総合指数は112.1となり、前年同月比で2.7%の上昇となりました。
エネルギーや食料品の価格上昇が続き、家計への負担を実感する方もいるのではないでしょうか。
こうした物価上昇のなかで、将来に備えた資産形成の必要性が高まっています。
今回は、新NISAの基本と、50歳から15年間新NISAで積立投資をした場合のシミュレーション(月3万円・7万円のケース)を紹介します。
1. NISAの基本
NISAは少額投資非課税制度で、投資によって得られる運用益に対して税金がかからない仕組みです。
通常、株式や投資信託の配当金や売却益には約20%の税金がかかりますが、NISA口座を利用すれば、この税負担は発生しません。
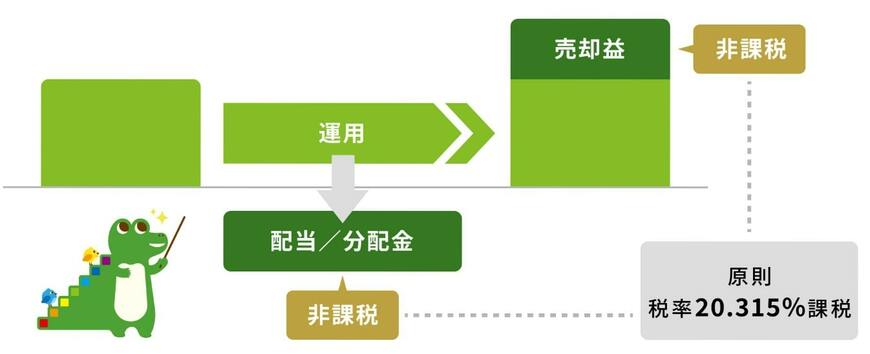
投資で得た運用益をそのまま資産形成に回せるのが、NISAの利点です。
1.1 新NISAのポイント
新NISAでは、非課税で投資できる金額と期間が拡充されました。
年間の投資上限は最大360万円(つみたて投資枠120万円、成長投資枠240万円)で、生涯投資上限は1800万円までとなっています。
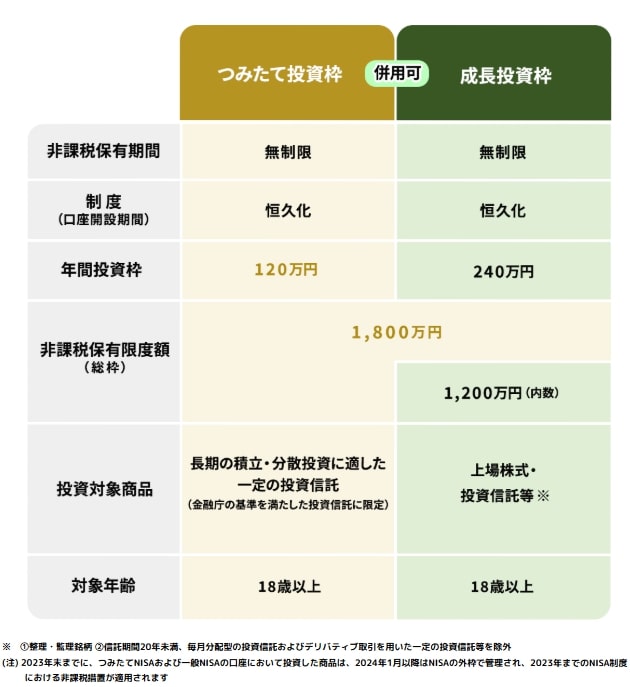
従来の制度では「一般NISAは5年」「つみたてNISAは20年」と非課税保有期間に制限がありましたが、新NISAではこの期間が無期限に改められました。
これにより、一度購入した金融商品を長期にわたり非課税で保有できるようになり、効率的な資産形成を後押しする仕組みになっています。
1.2 【新NISA】つみたて投資枠
- 年間投資枠:120万円
- 投資対象商品:長期の積立・分散投資に適した一定の投資信託
1.3 【新NISA】成長投資枠
- 年間投資枠:240万円
- 投資対象商品:上場株式・投資信託等
1.4 運用の基本は「長期・積立・分散」
毎月一定額を投資し、株式や投資信託を中心に資産を分散させるのが資産形成の基本です。
50歳から始める場合には、運用期間を意識しながら、リスクの高い資産と債券・現金のバランスを調整する視点が欠かせません。
無理のない範囲で積立を継続し、下落時にも慌てず投資を続ければ、老後資金の形成につながります。
次の章では、50歳から65歳までの15年間で資産がどれくらい変わるのか、シミュレーションしてみましょう。
2. 【新NISA】15年間の積立投資で資産はどう変わる?「毎月3万円と7万円」想定利回り3・5・7%で比較
年金が始まる65歳までの15年間を使えば、無理なく積み立てても老後資金の支えになります。
ここでは「現実的な月3万円」と「積極的に運用する月7万円」の2つの運用を比べてみましょう。
2.1 【50歳から15年間】現実的に始めるなら:「毎月3万円」想定利回り3・5・7%の積立投資
毎月3万円は、生活に負担をかけずに始めやすい金額です。
15年間で元本540万円が、運用次第で約680万~930万円に育つと期待できます。
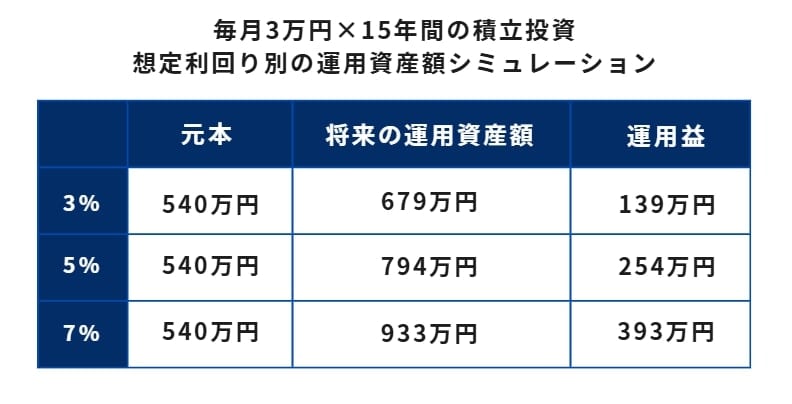
【毎月3万円×15年間×想定利回り3・5・7%】つみたてシミュレーション
元本:540万円
- 想定利回り3%:将来の運用資産額:679万円・運用益139万円
- 想定利回り5%:将来の運用資産額:794万円・運用益254万円
- 想定利回り7%:将来の運用資産額:933万円・運用益393万円
無理のない金額でも長期で積み上げれば「年金までのつなぎ資金」になります。
教育費や住宅ローンが残っている場合も取り入れやすくなります。
まずは少額から始めてみましょう。
また、60歳以降の使い道を考え、運用期間の後半は債券や現金比率を増やす、リスクを下げる運用を意識すると、取り崩しの時期も落ち着いて対応できます。
2.2 【50歳から15年間】余裕があれば積極的に:「毎月7万円」想定利回り3・5・7%の積立投資
毎月7万円なら、15年間で元本1260万円が、運用次第で約1580万~2180万円、運用益も数百万円~900万円超になる可能性があります。

【毎月7万円×15年間×想定利回り3・5・7%】つみたてシミュレーション
元本:1260万円
- 想定利回り3%:将来の運用資産額:1584万円・運用益324万円
- 想定利回り5%:将来の運用資産額:1854万円・運用益594万円
- 想定利回り7%:将来の運用資産額:2178万円・運用益918万円
余裕がある家庭なら、老後資金を大きく増やせる可能性があります。
毎月7万円積立投資ができれば、年金が始まる前の生活費補填はもちろん、旅行や趣味などにも回せます。
ただし積立額が大きい分、市場が下落した時の影響を受けやすいため、緊急時資金として生活防衛資金を別に確保しておくとよいでしょう。
3. まとめにかえて
資産形成の基本は「長期・積立・分散」です。
50歳からでも、毎月一定額を15年間積み立てれば、将来の備えとして数百万円から2000万円の資産を築ける可能性があります。
家計に合わせた金額で積み立て、相場変動に振り回されず続けるのが資産形成の基本です。
ただし、投資にはリスクがあり、元本割れの可能性もあります。
新NISA制度の仕組みや、投資商品の特徴を理解したうえで、納得できる範囲で運用を始めましょう。


参考資料
円城 美由紀