物価高により生活費の負担が生じている世帯が多い一方で、日本では「富裕層+超富裕層」が増加傾向にあります。
具体的には、富裕層+超富裕層が保有する「純金融資産の総額」は10年間で約72%増加しています。
なぜ、このようなご時世においても富裕層や超富裕層は増加しているのでしょうか。
この記事では、「資産家」は日本に何%いるのか、富裕層や超富裕層が増加した「3つの背景」について解説します。
あわせて、40歳代未満~50歳代における「年代別の生活費」の平均や、《富裕層の資産運用のコツ3選》もご紹介しますので、ぜひ参考にしてください。
1. 【40歳代未満~50歳代】「二人以上世帯の1カ月あたりの生活費」平均いくら?
現役世代の1カ月あたりの生活費は、どれくらいかかっているのでしょうか。
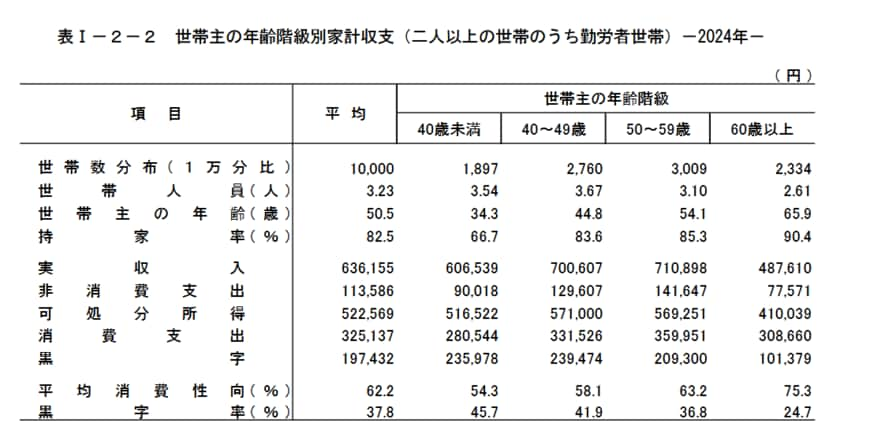
総務省統計局「家計調査報告家計収支編 2024年(令和6年)平均結果の概要」より、今回は二人以上世帯のうち勤労者世帯に視点をあてて、世帯主の年齢階級別に月の生活費を確認します。
1.1 【40歳未満】1カ月あたりの生活費
- 実収入:60万6539円
- 消費支出:28万544円
- 非消費支出:9万18円
- 家計収支:23万5978円
1.2 【40歳代】1カ月あたりの生活費
- 実収入:70万607円
- 消費支出:33万1526円
- 非消費支出:12万9607円
- 家計収支:23万9474円
1.3 【50歳代】1カ月あたりの生活費
- 実収入:71万898円
- 消費支出:35万9951円
- 非消費支出:14万1647円
- 家計収支:20万9300円
年代が上がるにつれ収入が増えていますが、消費支出・非消費支出も増えています。
またあくまで平均であり、家庭差も大きいでしょう。
2. 富裕層の「資産運用のコツ」3選
2/4

mnimage/shutterstock.com
ここからは、証券会社の元富裕層担当社員であった筆者の経験をもとに、「富裕層の資産運用のコツ」を3つご紹介していきます。
2.1 富裕層の資産運用のコツ1:理解したうえで「投資の決断」をする
資産運用は大切な「お金」を用いて行うものです。
そのため、富裕層の方の多くは、まずはしっかりと「資産運用の内容」について理解することからはじめます。
「周りに勧められたから」「預貯金に預けておくよりもいいと思って」など、資産運用をはじめるきっかけがあったとしても、あいまいな判断で投資の決断をすることはありません。
2.2 富裕層の資産運用のコツ2:「資産運用の期間」を決めておく
富裕層の多くは、「資産運用の期間」を明確にしたうえで資産運用をはじめる傾向にあります。
資産運用の期間は大きく分けて「短期・中期・長期」となっており、運用期間に応じてリスクやリターンの傾向が異なります。
たとえば「老後資金の準備をしたいから、じっくり長期で資産運用をしたい」という方や、「値動きの状況に合わせてその都度判断していきたいから短期投資をしたい」という方などさまざまです。
資産運用の期間をあらかじめ決めておくことで、ライフスタイルに応じた資金の計画を立てやすくなります。
2.3 富裕層の資産運用のコツ3:「売買の基準」をあらかじめ決めておく
資産運用の大きなメリットは、利益が期待できることです。
しかしその一方で、価格変動リスクなどが伴います。
資産運用において、リスクとリターンは比例する傾向にあります。
富裕層は「これだけ利益が期待できるなら、これくらい価格が下がるリスクもある」ということを理解したうえで、売買の基準をご自身やご家族であらかじめ決めておく方が多いです。
ご自身の「リスク許容度」に見合った資産運用を選択して、売買の基準を決めておくことで、価格変動にも冷静に対応できます。
3. 【富裕層+超富裕層】「資産家」は日本に何%いる?
「富裕層」と呼ばれる資産家は、具体的にはどのような世帯なのでしょうか。野村総合研究所のレポートをもとに「富裕層」の定義について見ていきましょう。
3.1 《富裕層の定義》
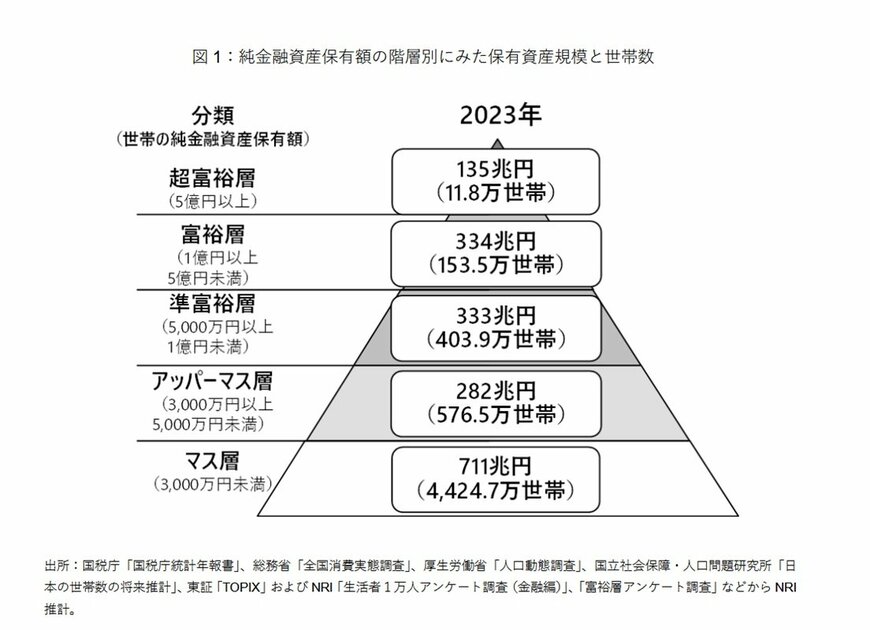
野村総合研究所のレポートでは、純金融資産保有額の規模に応じて、日本の全世帯を5つの階層に分類しています。
具体的には、純金融資産が1億円以上の世帯を「富裕層」、その中でも5億円以上の世帯を「超富裕層」と定義しています。
3.2 保有資産額1億円以上の「資産家」たちは、日本にどのくらいいるの?
「富裕層+超富裕層」の合計は、165万3000世帯。これは、日本の全世帯の約3%に相当します。
- 超富裕層(5億円以上):11万8000世帯/135兆円
- 富裕層(1億円以上5億円未満):153万5000世帯/334兆円
- 準富裕層(5000万円以上1億円未満):403万9000世帯/333兆円
- アッパーマス層(3000万円以上5000万円未満):576万5000世帯/282兆円
- マス層(3000万円未満):4424万7000世帯/711兆円
なお、富裕層と超富裕層が保有する資産の合計は469兆円。全世帯の保有資産額(1795兆円)の約26%が、上位約3%のトップ層に集中しているのです。
4. 【富裕層+超富裕層】保有する「純金融資産の総額」は10年間で約72%増加!
「富裕層」「超富裕層」の2005年からの保有資産規模と世帯数の推移を見てみると、リーマンショックや東日本大震災の影響による一時的な落ち込みはありますが、長期的に見ると上昇傾向にあります。
とくに2011年以降は一貫して増加が続いています。

富裕層と超富裕層の「純金融資産保有額の合計」の推移をみてみましょう。
- 2011年:188兆円
- 2013年:241兆円
- 2015年:272兆円
- 2017年:299兆円
- 2019年:333兆円
- 2021年:364兆円
- 2023年:469兆円
直近10年(2013⇒2023年)を比較すると、この2つの層が保有する純金融資産の総額は実に約72%も増加しています。
5. 富裕層や超富裕層が増加した「3つの背景」とは?
近年、日本で富裕層が増え続けている背景には、いくつかの要因が考えられます。
5.1 【背景1】国内外の株価上昇
1つ目に挙げられるのが「国内外の株価上昇」です。
米国の株式市場は「ダウ工業株30種平均」や「S&P500」といった主要指数が示すように、短期的な変動はありながらも長期的な上昇トレンドを維持してきました。
この株高は米国に限らず世界的な傾向です。富裕層は一般世帯に比べ、株式の保有額や、株式が総資産に占める割合が高い傾向があります。
こうした世界的な株高が、「持てる世帯」の資産を大きく押し上げる主な要因となってきたと考えられるでしょう。
5.2 【背景2】非課税投資制度の拡充による資産形成機会の拡大
2つ目に挙げられるのが「非課税投資制度が拡充され、資産形成の機会が拡大したこと」です。
具体的には「NISA(ニーサ:少額投資非課税制度)」「iDeCo(イデコ:個人型確定拠出年金)」といった非課税枠のある税制優遇制度によるものです。
NISA制度は2014年に創設されたのち、2024年より「新しいNISA(新NISA)」として拡充・展開されています。
こうした背景により、個人が資産形成にトライする機会が増えてきました。
かつては投資に無関心だった人でも、NISAのスタートをきっかけに運用を始めたという人もいるでしょう。初期段階から運用を開始した人であれば、相応の利益が出ていることが推測できます。
5.3 【背景3】相続や贈与によるもの
富裕層が増加している3つ目の要因は、相続や贈与による資産の承継です。
日本では少子高齢化が進んでいるため、一人あたりの相続額が増加傾向にあります。
これにより、これまで富裕層ではなかったごく標準的な家庭の人々が、親や祖父母からの遺産を相続したことで富裕層になるケースも増えています。
このように、株価の上昇、資産形成の機会拡大、そして資産の承継といった複数の要因が重なり、富裕層が増えていると考えられます。
本人の意図とは関係なく、こうした環境の変化によって富裕層になった人も少なくないでしょう。
6. 家計や資産の状況にあった資産運用を
ここまで、日本の富裕層や超富裕層について解説しました。
また、40歳代未満~50歳代の勤労世帯における「二人以上世帯の1カ月あたりの生活費」の平均についてご紹介しました。
長らく物価高が続いているなかでも、日本では富裕層や超富裕層が増加傾向にあります。
富裕層の方が資産運用を行うコツとして「理解したうえで投資の決断をする」「あらかじめ資産運用の期間や、売買の基準を決めておく」傾向にあります。
資産運用に興味がある方は、今回ご紹介した「富裕層の資産運用のコツ」をぜひ参考にしてみてはいかがでしょうか。
ライフスタイルや家計、資産の状況に合わせて、資産運用を検討することが大切です。
参考資料
- 株式会社野村総合研究所「野村総合研究所、日本の富裕層・超富裕層は合計約165万世帯、その純金融資産の総額は約469兆円と推計」
- 総務省統計局「家計調査報告家計収支編 2024年(令和6年)平均結果の概要」
- 総務省「2020年基準 消費者物価指数 全国 2025年(令和7年)7月分」
安達 さやか