

厚生労働省「令和6年簡易生命表の概況」によると、最新の平均寿命(0歳の平均余命)は男性が81.09年、女性が87.13年となっています。

「人生100年時代」と言われる中、70歳代はまだまだ人生の折り返し地点ともいえる世代です。
しかし、長寿化に伴い、老後資金や生活費への不安はますます大きくなっています。
老後の暮らしを現実的に考えるためには、支出や収入のバランス、そして貯蓄の持ち方を知ることが重要です。
本記事では、70歳代世帯の平均貯蓄額や生活費の実態、さらに生活意識の調査結果を紹介し、これからの老後生活をどう設計すべきかを考えていきます。
1. 【生活意識】高齢者世帯の55.8%が「生活が苦しい」
物価高や社会保険料の負担増が続く中、高齢者世帯の家計状況がますます厳しさを増しています。
2025年7月4日に厚生労働省が公表した「2024(令和6)年 国民生活基礎調査」によると、高齢者世帯の55.8%が「生活が苦しい」と感じているそうです。

その背景には、食料品や光熱費の相次ぐ値上げに加え、2025年度からの介護保険料や後期高齢者医療保険料の上昇、さらに議論が続く高額療養費制度の見直しといった、生活を直撃する制度変更も影響しています。
特に、年金だけを主な収入源とする世帯では、毎月の生活費が年金額を上回る「家計赤字」の状態にあるケースも少なくありません。
限られた年金のなかで、医療費や生活費をまかなうことに苦労している高齢者は増加傾向にあります。
2. 70歳代「1カ月の平均的な生活費」はどのくらい?
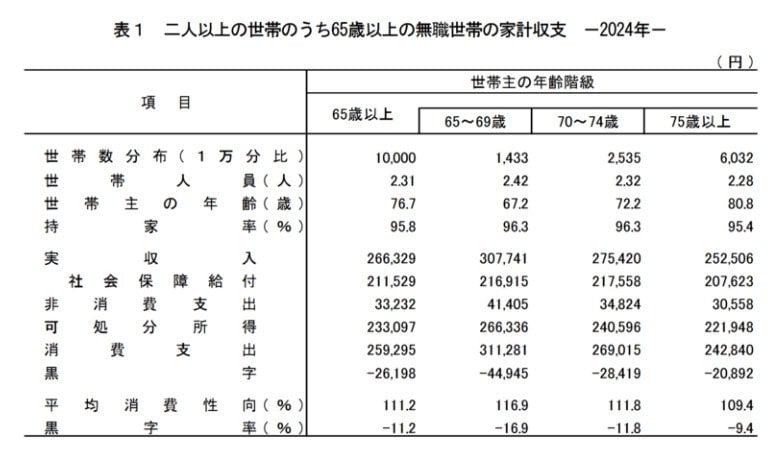
総務省統計局「家計調査報告 家計収支編 2024年(令和6年)平均結果の概要」から、二人以上の世帯のうち65歳以上・無職世帯の生活費を見てみましょう。
2.1 【70歳〜74歳】生活費の内訳
- 消費支出:26万9015円
- 非消費支出:3万4824円
- 実収入:27万5420円
- 収支:ー2万8419円
2.2 【75歳以上】生活費の内訳
- 消費支出:24万2840円
- 非消費支出:3万558円
- 実収入:25万2506円
- 収支:ー2万892円
70歳〜74歳では約2万8000円、75歳以上でも約2万1000円の赤字が続いています。
年齢を重ねるにつれて赤字幅は徐々に縮小しているものの、どの世代でも黒字化には至っていないのが実情です。
3. 70歳代の「貯蓄額」はいくら?
J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査 2024年」から、70歳代の貯蓄額を見てみましょう。
※なお、これから確認する金融資産保有額には、預貯金以外に株式や投資信託、生命保険なども含まれます。また、日常的な出し入れ・引落しに備えている普通預金残高は含まれません。

3.1 【70歳代】貯蓄額の平均値と中央値
- 70歳代:平均値1923万円、中央値800万円
平均では2000万円前後の貯蓄を保有していますが、実態を正確に見るうえで重要なのは中央値です。
ごく一部の高額資産世帯が全体の平均を押し上げており、中央値を見ると多くの世帯がそこまで潤沢な資産を持っていないことがわかります。
将来の資金不足を避けるためには、できるだけ早い段階から老後資金の準備を進めておくことが重要です。収入を確保しつつ、支出の見直しや資産運用の検討を行い、長期的な生活設計に備えていきましょう。
4. どれくらいの貯蓄があれば安心できるのか?
老後に必要な貯蓄額は一律ではなく、世帯ごとの家計収支によって大きく変わります。毎月の支出が収入をどれだけ上回るか、あるいは逆に収支が均衡しているかによって、準備すべき金額の目安も異なります。
ここでは、実際に想定される赤字幅をもとに2つのパターンで考えてみましょう。
4.1 パターン① 年間20万円の赤字が続くケース
65歳でリタイアし、85歳までの20年間を年金生活と仮定すると、年間20万円の赤字は合計で「20万円×20年=400万円」となります。
日々の暮らしは切り詰めればやり繰りできても、急な出費や物価上昇の影響を考えると、この金額だけでは心もとないかもしれません。
4.2 パターン② 年間30万円の赤字が続くケース
同じ条件で赤字幅が年間30万円に広がった場合、必要な補填額は「30万円× 20年=600万円」となります。
旅行や趣味、子や孫への援助、家の修繕や家電の買い替えなどを加味すると、さらに余裕資金が必要になるのは明らかです。
このように、毎月の赤字がわずかに増えるだけでも、老後に必要となる貯蓄額は数百万円単位で変わってきます。総務省の統計で示される中央値800万円程度の蓄えでも「少し心許ない」と感じる人がいるのはそのためです。
一方で、平均値である約1900万円前後を目指せれば安心感は高まりますが、それには現役時代から計画的に貯蓄や資産運用で準備しておく必要があります。
老後生活を安定させるためには、毎月の赤字額を把握し、それに応じた備えを早めに始めることが重要です。
5. 老後資金の準備は早めに始めておこう
日本の高齢者世帯は、長寿化と物価上昇のなかで「年金だけでは生活費をまかなえない」という課題に直面しています。
統計によれば、70歳代の二人以上世帯では毎月2~3万円程度の赤字が続き、その補填を貯蓄の取り崩しに頼らざるを得ない状況です。
一方で、70歳代の貯蓄額は平均1923万円と高く見えるものの、中央値は800万円にとどまっており、資産の分布には大きなばらつきがあります。つまり、多くの世帯は「平均値ほどの資産は持っていない」のが実態です。
老後資金は世帯ごとの収支によって必要額が変わるため、「平均」や「モデルケース」だけをあてにせず、自分自身の家計状況に合わせて試算することが重要です。
早めに将来の家計収支を予測し、収入の確保や支出の見直し、投資や私的年金制度の活用などを検討してみましょう。



参考資料
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」
- 総務省統計局「家計調査報告 家計収支編 2024年(令和6年)平均結果の概要」
- 金融経済教育推進機構「家計の金融行動に関する世論調査 2024年」
- 厚生労働省「令和5年簡易生命表の概況」
加藤 聖人



