

2. 貯蓄とあわせて、手取りを増やす工夫には何がある?
貯蓄を積み立てていくことに加えて、給与から引かれる税金の負担を、制度を使って軽くする方法があります。
ここでは、利用する人が多い3つの制度の考え方を整理します。
手取りを増やす工夫:3つの制度の考え方3/4
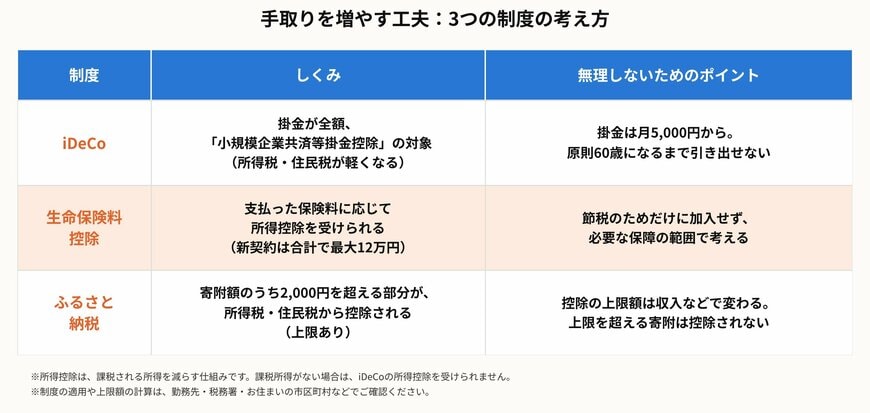
出所:国民年金基金連合会「iDeCo公式サイト よくあるご質問」、国税庁「No.1140 生命保険料控除」、総務省「ふるさと納税のしくみ(税金の控除について)」をもとにLIMO編集部作成
2.1 iDeCo:掛金が全額、所得控除の対象になる
iDeCo(個人型確定拠出年金)は、自分で掛金を積み立てて、老後に向けて運用する制度です。
掛金は、全額が「小規模企業共済等掛金控除」の対象となり、課税される所得を減らせます。
掛金は月5000円から拠出でき、掛金額の変更は1年に1回に限り行えます。
掛金の拠出を止めたいときは、加入者資格を喪失する手続きを取り、運用指図者になることで停止できます。
一方で、原則として60歳になるまで、掛金と運用益を引き出すことはできません。
加入時には2777円(税込)、掛金を納付するたびに103円(税込)の手数料がかかり、そのほかに運営管理機関などの手数料もかかります。
また、課税所得がない場合は、掛金の所得控除を受けられません。
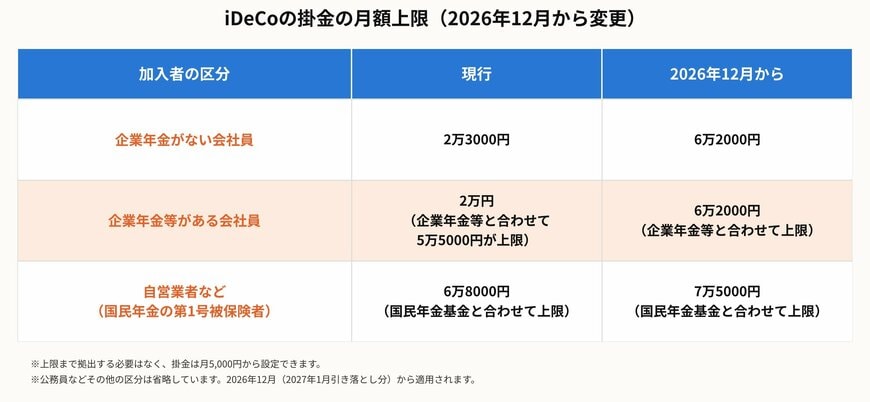
掛金の月額上限は、加入者の区分によって異なり、2026年12月から引き上げられる予定です。
たとえば、企業年金がない会社員は、現行の月2万3000円から6万2000円に、自営業者などは月6万8000円から7万5000円になります。
2.2 生命保険料控除:支払った保険料に応じて所得控除を受けられる
生命保険料控除は、生命保険料、介護医療保険料、個人年金保険料の3つの区分で、所得控除を受けられる制度です。
2012年(平成24年)1月1日以後に契約した新契約では、1つの区分につき、年間の支払保険料が8万円を超えると、控除額は一律4万円になります。
3つの区分を合わせた控除額の上限は、12万円です。
2011年(平成23年)12月31日以前に契約した旧契約は、控除額の計算や上限が異なります。
控除を受けるには、会社員の場合は年末調整で勤務先に申告し、確定申告をする場合は、確定申告書に記入して、証明書類を添付するか提示します。
すでに加入している保険がある方は、保険会社から届く控除証明書などで、対象になっているかを確認してみましょう。
2.3 ふるさと納税:寄附額のうち2000円を超える部分が控除される
ふるさと納税は、自分で選んだ自治体に寄附をすると、寄附額のうち2000円を超える部分が、所得税と住民税から控除される制度です。
総務省の資料には、年収700万円の給与所得者(扶養は配偶者のみ)が3万円を寄附した場合、2000円を超える2万8000円が控除される例が示されています。
控除される金額には上限があり、収入や家族構成などによって変わります。具体的な上限額は、お住まいの市区町村に問い合わせるよう案内されています。
確定申告をする方法のほか、確定申告が不要な給与所得者などは、寄附先が5自治体以内であれば、ワンストップ特例制度を利用できます。
ワンストップ特例では、所得税からの控除はなく、控除額の全額が翌年度の住民税から控除されます。
3. 節税を始めるとき、無理をしないための注意点は?
節税の制度は、税金が軽くなる一方で、掛金や保険料、寄附金は、手元から出ていくお金です。
3.1 手元の資金に余裕を残してから、取り組む
iDeCoの掛金は、原則として60歳まで引き出せません。
急な出費があったときにすぐ使えるお金を、先に確保しておく考え方が大切です。
とくに、金融資産を保有していない人が、おひとりさまの40歳代・50歳代で3割を超えている状況を考えると、まずは生活費や手元の資金を整えることが、出発点になります。
3.2 上限まで使う必要はない
iDeCoの掛金には上限がありますが、上限まで拠出する必要はなく、月5000円から始められます。
ふるさと納税も、控除の上限を超えて寄附をすると、超えた分は控除されません。
生命保険料控除も、控除を受けるためだけに、必要以上の保険に加入することは、本来の目的から外れてしまいます。
ご自身の収入や支出の状況に合わせて、続けられる金額で取り組みましょう。
3.3 制度の適用は、勤務先・税務署・自治体で確認する
控除の対象になるかどうかや、控除額は、収入や家族構成、契約の時期などによって異なります。
年末調整や確定申告については勤務先や所轄の税務署、ふるさと納税の上限額については市区町村、iDeCoについては加入する運営管理機関に確認すると安心です。
制度を知ること自体が、家計を見直すきっかけになります。ただし、取り組む順番は、手元の資金を確保してからで、金額は続けられる範囲にとどめるのが、結果的に長続きするように思います。
4. まとめ
就職氷河期世代にあたる40歳代・50歳代の金融資産保有額は、おひとりさまの中央値が100万円・120万円、二人以上世帯の中央値が500万円・700万円と、平均値との差が大きくなっています。
金融資産非保有の割合は、おひとりさまで3割台、二人以上世帯で約2割です。
貯蓄を積み立てていくことに加えて、iDeCo、生命保険料控除、ふるさと納税などの制度で、税負担を軽くする方法もあります。
ただし、どの制度も、手元のお金が出ていく点は変わりません。手元の資金を確保したうえで、続けられる金額で取り組むことが大切です。
控除の適用や上限額は、個別の事情によって異なるため、勤務先、税務署、お住まいの市区町村などにご確認ください。
【免責事項】
- 本記事は、2026年10月14日時点の公表情報にもとづいています。制度の内容は、変更される場合があります。
- 本記事で紹介した調査の数値は、調査対象となった世帯・個人の回答にもとづくもので、すべての人にあてはまるものではありません。
- iDeCoの掛金上限は、2026年12月に改正される予定の内容を含みます。加入者の区分や企業年金等の有無によって異なるため、詳細は勤務先や運営管理機関にご確認ください。
- 税金の控除や、ふるさと納税の上限額は、個別の事情によって異なります。必ず、勤務先、所轄の税務署、お住まいの市区町村などにご確認ください。
- 本記事は、特定の金融商品や制度の利用を勧誘・推奨することを目的としたものではありません。
参考資料
- 金融経済教育推進機構「家計の金融行動に関する世論調査 2025年」
- 内閣官房「就職氷河期世代等の支援について」
- 国民年金基金連合会「iDeCo公式サイト よくあるご質問」
- 厚生労働省「iDeCoがパワーアップします!」
- 厚生労働省「2025年の制度改正」
- 国税庁「No.1140 生命保険料控除」
- 総務省「ふるさと納税のしくみ(税金の控除について)」
- 総務省「ふるさと納税のしくみ(ふるさと納税の概要)」
和田 直子


