
秋風が心地よく感じられる季節となりました。家計を見直すのにちょうど良い時期です。
帝国データバンクの「価格改定動向調査」によると、食品や飲料を中心に、10月も多くの品目で値上げがされていることが分かります。家計にとって、物価高は引き続き大きな課題と言えるでしょう。
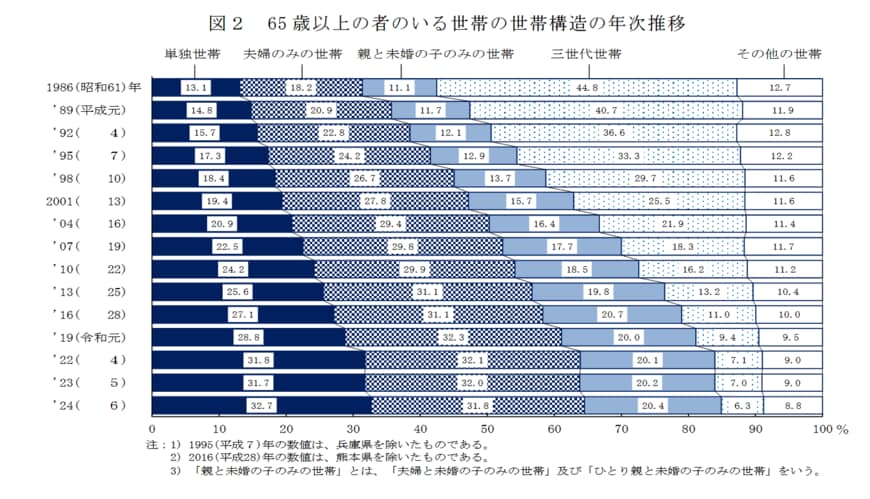
さらに、社会構造の変化も無視できません。7月4日に公表された厚生労働省「2024(令和6)年 国民生活基礎調査の概況」によれば、65歳以上の者のいる世帯の世帯構造について、単身世帯は32.7%となっており、1986年以降は基本的に年々増加しています。
こうした二つの大きな変化は、将来に向けたお金の備えがより一層重要になっていることを示唆しています。本記事では、高齢者世代の平均貯蓄額や厚生年金と国民年金の平均月額といったお金事情をみていきましょう。
1. 「高齢者のおひとりさま世帯」は増加傾向。65歳以上がいる世帯で最多へ
まずは、厚生労働省「2024(令和6)年 国民生活基礎調査の概況」を参考に、65歳以上がいる世帯の世帯構造を確認していきましょう。
1.1 65歳以上がいる世帯の「世帯構造」をチェック
- 単身世帯:32.7%
- 夫婦のみ世帯:31.8%
- 親と未婚の子のみの世帯:20.4%
- 三世代世帯:6.3%
- その他の世帯:8.8%
2024年時点で最も多いのは「単身世帯」であり、次いで夫婦のみ世帯、さらに親と未婚の子のみの世帯が続いています。
現代はライフスタイルが多様化していることから、単身世帯の増加傾向は今後も続くと見込まれます。
2. 70歳代・おひとりさまの「平均貯蓄額」はいくらか?中央値にも注目
続いて、70歳代単身世帯の貯蓄額について、J-FLEC(金融経済教育推進機構)の「家計の金融行動に関する世論調査 2024年」のデータを参考に見ていきましょう。

2.1 70歳代・おひとりさまの「貯蓄額(平均・中央値)」はいくら?
- 平均値:1634万円
- 中央値:475万円
平均では1500万円を超えており一見すると十分な貯蓄があるように見えますが、中央値では500万円を下回っており、リタイア後の長い人生を考えると心許ないと感じる水準です。
では、貯蓄額を金額帯ごとに区分した割合も確認していきましょう。
2.2 70歳代・おひとりさまの「貯蓄割合」をチェック
- 金融資産非保有:27.0%
- 100万円未満:5.1%
- 100~200万円未満:5.7%
- 200~300万円未満:4.9%
- 300~400万円未満:3.9%
- 400~500万円未満:2.2%
- 500~700万円未満:7.3%
- 700~1000万円未満:5.9%
- 1000~1500万円未満:8.9%
- 1500~2000万円未満:4.7%
- 2000~3000万円未満:6.1%
- 3000万円以上:15.9%
- 無回答:2.4%
データには、貯蓄がまったくない人は「27.0%」と約4人に1人にのぼることが示されています。
さらに、貯蓄1000万円以下の世帯を合計すると全体の62%と過半数を占めています。
現代のシニア世代であっても、老後に十分な貯蓄を築くのは容易ではないことがうかがえます。
物価高が続く今だからこそ、早い段階から準備を始めておくことが大切でしょう。
3. 【公的年金】厚生年金と国民年金の平均受給額はいくら?
続いて、厚生労働省年金局の「令和5年度 厚生年金保険・国民年金事業の概況」をもとに、厚生年金と国民年金の平均月額を確認しましょう。

3.1 厚生年金の平均受給額はいくら?
- 平均年金月額(全体):14万6429円
- 平均年金月額(男性):16万6606円
- 平均年金月額(女性):10万7200円
※国民年金の金額を含む
厚生年金は、基礎となる国民年金に上乗せして会社員や公務員などが加入する制度で、受給額の平均は男性で約16万円、女性で約10万円となっています。
これらの平均額を踏まえると、特に賃貸住宅で暮らしている場合などは、年金収入だけでは生活費を十分にまかなえない可能性があると言えるでしょう。

3.2 国民年金の平均受給額はいくら?
- 平均年金月額(全体):5万7584円
- 平均年金月額(男性):5万9965円
- 平均年金月額(女性):5万5777円
国民年金の平均受給額はいずれも5万円台にとどまります。
この金額だけで生活を維持するのは厳しいため、国民年金基金や付加年金(両者の併用は不可)といった制度を活用するほか、iDeCoや個人年金保険などの私的年金で備えておくことも検討が必要です。
4. 【還暦以降の人】若い世代を「うらやましい」と思うのは?
ここまで、高齢者世代のお金事情について見てきました。現状を知ることは、私たち自身の未来を考える上で貴重なヒントとなるでしょう。
PGF生命の「2025年の還暦人に関する調査」では、高齢者世代が若い世代をうらやましく思うことの1位が「スマホ・携帯電話があること」でした。
これは単なるツールへの憧れではなく、情報収集やお金の管理、さらには友人や家族とのコミュニケーションを円滑に行えることで、生活の質を高めている若者世代の姿が羨望の的になっているのではないでしょうか。
デジタルツールや金融制度を賢く活用することは、資産形成の強力な味方になります。まずは、ご自身の家計状況を把握し、金融制度を調べることから始めてみるとよさそうです。


参考資料
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」
- 金融経済教育推進機構「家計の金融行動に関する世論調査 2024年」
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
- 総務省統計局「家計調査報告(貯蓄・負債編)-2024年(令和6年)平均結果-(二人以上の世帯)」
- PGF生命「2025年の還暦人に関する調査」(2025年5月13日公表)
中島 卓哉