

2025年の冬から春にかけて、物価高による生活負担を軽減する目的で、「住民税非課税世帯」に対し1世帯あたり3万円の支給が行われたことをご存じでしょうか。
こうした住民税非課税世帯を対象とした「現金給付」は過去にも複数回行われており、給付金に限らずさまざまな支援策が実施されています。
住民税非課税の世帯にはさまざまな支援制度が設けられていますが、その対象から外れ、課税世帯となると、そうした支援を受けられなくなるおそれがあります。
では、住民税非課税世帯から外れた場合、どのようなデメリットがあるのでしょうか。
本記事では、住民税が課税されるようになった際に生じる代表的な3つの費用負担の増加について解説します。
住民税が非課税となるための収入や所得の目安も紹介していますので、あわせて参考にしてください。
1. そもそも「住民税非課税世帯」ってどんな世帯?
まずは、「住民税非課税世帯」がどのような世帯を指すのかを確認しておきましょう。
住民税は、「均等割」と「所得割」という2つの課税区分で構成されています。
「均等割」はすべての住民に一律で課される税で、「所得割」は収入に応じて課税されるものです。
このうち、世帯を構成する全員が「均等割」と「所得割」の両方ともに課税されていない場合、その世帯は「住民税非課税世帯」とみなされます。
つまり、住民税非課税世帯に該当すると、「住民税そのものの負担が発生しない」ということになります。
ただし、非課税とされる条件は自治体ごとに差があるため、次章では参考例として東京都港区の要件を紹介していきます。
2. 「住民税が非課税になる」所得基準は?(港区のケース)
東京都港区の場合の、住民税非課税世帯に該当するための所得基準は以下のとおりです。
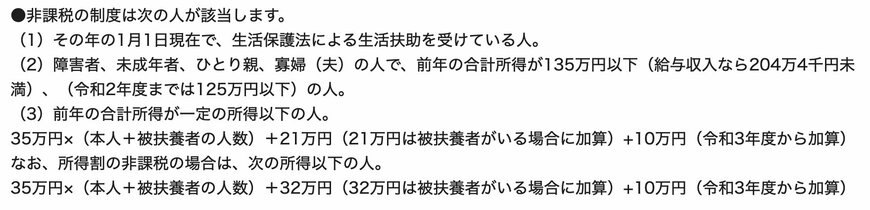
- 生活保護法の規定による生活扶助を受けている人
- 障がい者、未成年者、寡婦またはひとり親で、前年の合計所得金額が135万円以下(給与所得者の場合、年収204万4000円未満)である人
- 前年の合計所得金額が一定の所得以下の人
多くの自治体では、住民税が課税されない世帯の要件として「前年の合計所得が一定の基準を下回っていること」が挙げられています。
なお、ここでいう「所得」は単純な年収ではなく、年収からさまざまな控除を差し引いたあとの金額を指すため、基準の見極めが少し分かりづらいと感じるかもしれません。
そこで次章では、住民税非課税世帯に該当するための「年収のおおよその目安」についても具体的に確認していきましょう。
2.1 「住民税が非課税になる」収入基準は?(港区のケース)
東京都港区の場合、住民税非課税世帯に該当するための年収基準は以下のとおりです。
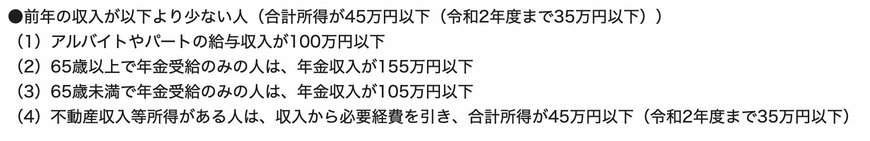
- アルバイトやパートの給与収入が100万円以下
- 65歳以上で年金受給のみの人は、年金収入が155万円以下
- 65歳未満で年金受給のみの人は、年金収入が105万円以下
- 不動産収入等所得がある人は、収入から必要経費を引き、合計所得が45万円以下(令和2年度まで35万円以下)
「給与収入」と「年金収入」では、所得が45万円以下とみなされる収入の目安額に違いがあるため、その点には注意が必要です。
世帯の全員がこれらの条件を満たしていれば、住民税非課税世帯として扱われ、さまざまな支援を受けることが可能です。
しかし、収入の増加によって非課税の枠から外れてしまうと、住民税が課されるだけでなく、非課税の時と比較してデメリットが生じる場合があります。
では、非課税の基準を上回った際に、どのような費用負担が具体的に増えるのか次章にて見ていきましょう。
3. 住民税非課税世帯から外れたらどんなデメリットがある?
住民税の非課税基準を超えてしまった場合に、負担が増える費用として以下が挙げられます。
- 社会保険料
- 医療費
- 育児費用・教育費用
順に詳しく見ていきましょう。
3.1 ケース1:社会保険料の軽減・免除がされなくなる
住民税非課税世帯は、一定の条件を満たし申請を行うことで、「年金保険料」「健康保険料」「介護保険料」などの社会保険料について、減額や免除の対象となる場合があります。
これらの制度は、所得が一定基準を下回る世帯に対して段階的に軽減措置がされる仕組みです。
しかし、非課税世帯の枠から外れると、こうした軽減措置の適用が受けられなくなります。
さらに、住民税非課税であった期間に国民年金保険料の免除を受けていた場合、追納をしなければ将来受け取る年金額が減る可能性がある点にも留意が必要です。
3.2 ケース2:医療費負担の自己負担割合が増える
住民税非課税世帯に該当する低所得の方は、申請によって医療費の自己負担額に上限が設けられたり、入院時の食事代などが軽減されることがあります。
これらの支援は、自治体によって内容や条件が異なり、たとえば、名古屋市では、住民税非課税世帯に対して高額療養費の自己負担割合を1割に設定する制度があります。
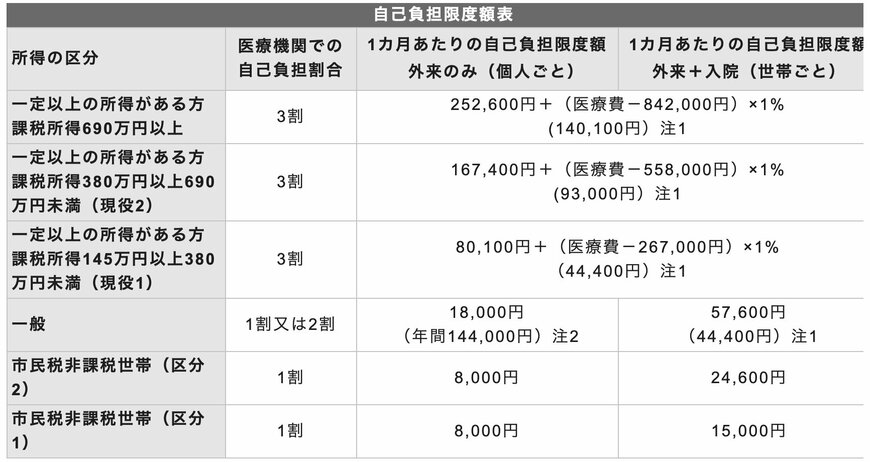
ただし、課税世帯となった場合には、こうした軽減措置の対象外となり、高額療養費の自己負担割合が引き上げられる可能性があります。
3.3 ケース3:育児・教育の支援の対象外になる
住民税が非課税の世帯では、「0歳から5歳」の子どもにかかる保育料が全額免除されるほか、大学や短期大学への進学に際しても経済的な支援を受けることができます。
しかし、課税世帯に該当すると、これらの支援の一部が適用されなくなる可能性があります。
とはいえ、3歳から5歳までの保育料については、すべての世帯を対象に原則無償とされているため、非課税から外れてもこの期間は負担が発生しません。
また、進学に関する支援制度の中には「住民税非課税世帯またはそれに準ずる世帯」を対象とするものもあり、課税世帯であっても所得水準によっては引き続き支援を受けられる場合があります。
4. 自治体独自の助成の対象外になる可能性も
本記事では、住民税が課税されるようになった際に生じる代表的な3つの費用負担の増加について解説していきました。
今回は、住民税非課税世帯が課税世帯に移行した際に増える費用負担の具体例を取り上げましたが、それ以外にも非課税の場合に受けられる「公的支援」がいくつか存在します。
たとえば、記事の冒頭で触れた現金給付や、エアコン設置に関する補助などがその一例です。
これらの支援は、各自治体が主体となって実施しており、対象条件も自治体ごとに異なります。
なお、住民税非課税でなくても、所得によっては制度の対象となるケースもあるため、家計が厳しいと感じている方は、自治体の制度を一度確認してみることをおすすめします。


参考資料
- 財務省「住民税について教えてください。所得税とはどう違うのですか?そもそも国税と地方税の違いはなんですか?」
- 港区「住民税(特別区民税・都民税)はどういう場合に非課税になりますか。」
- 厚生労働省「国民健康保険の保険料・保険税について」
- 板橋区「介護保険料の軽減制度」
- 日本年金機構「国民年金保険料の免除制度・納付猶予制度」
- 名古屋市「医療費の自己負担」
- 名古屋市「高額療養費」
- こども家庭庁「幼児教育・保育の無償化概要」
- 文部科学省「高等教育の修学支援新制度」
- 名古屋市「名古屋市在宅高齢者エアコン設置等助成事業について」
中本 智恵


