
将来に向けてこれから貯蓄をしたいと思っている方や、老後についてなんとなく不安を感じている方などいるのではないでしょうか。
毎月お金を貯められれば理想かもしれませんが、支出が多い時期は貯蓄にお金を回す余裕がないこともあります。まずは生活資金を確保した上で、無理せず貯蓄を続けていくことが大切です。
一方で、貯蓄が十分にできている世帯もあります。貯蓄の目標は人それぞれですが、老後に向けて2000万円を目安にしている方や3000万円にしている方もいるでしょう。全体を見ると、貯蓄額の割合はどのようになっているのでしょうか。
この記事では、J-FLEC(金融経済教育推進機構)の年代別貯蓄額のデータと、少ない金額からでもお金を貯める方法について元銀行員が解説します。
1. 貯蓄3000万円以上の二人以上世帯の割合は?《年代別貯蓄額・20~70歳代》
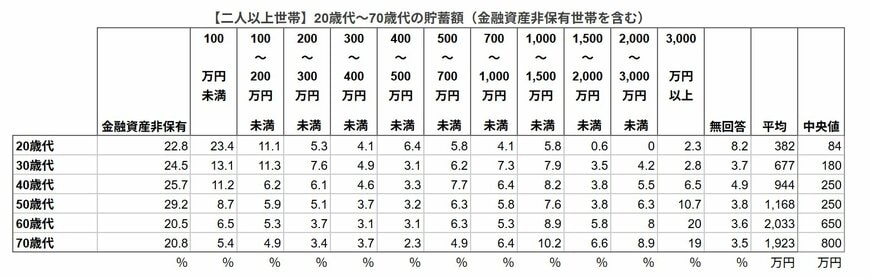
さっそく、J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査 2024年」より、貯蓄額の平均値と中央値、そして「貯蓄3000万円以上」を保有する二人以上世帯がどれくらいいるのかを確認していきます。
※金融資産には、預貯金に加えて株式、投資信託、生命保険なども含まれています。日常生活の出し入れや引き落としに使う普通預金残高は対象外です。
1.1 【二人以上世帯】貯蓄額(平均値と中央値)はいくら?
20〜70歳代の貯蓄額(金融資産保有額)の平均値と中央値は以下の結果となっています。
- 20歳代:平均値383万円・中央値84万円
- 30歳代:平均値677万円・中央値180万円
- 40歳代:平均値944万円・中央値250万円
- 50歳代:平均値1168万円・中央値250万円
- 60歳代:平均値2033万円・中央値650万円
- 70歳代:平均値1923万円・中央値800万円
このデータだけ見ると、「貯蓄3000万円以上」はそれほど多くないような印象を受けますね。
貯蓄3000万円以上の世帯は何パーセントいるのでしょうか。
1.2 【二人以上世帯】貯蓄3000万円以上を保有する世帯は何パーセント?
- 20歳代:2.3%
- 30歳代:2.8%
- 40歳代:6.5%
- 50歳代:10.7%
- 60歳代:20.0%
- 70歳代:19.0%
貯蓄3000万円以上を保有する世帯は、60歳代が最も多く20.0%を占めています。
60歳代は「老後」の生活が始まっている世帯、そうでない世帯が混在する年代です。これまで積み上げてきた資産に加えて、まとまった退職金を受けとり、一気に貯蓄額が増えるケースもあるでしょう。
70歳代については、貯蓄を取り崩しながら生活している世帯も少なくないと考えられますが、約2割の世帯が貯蓄3000万円以上を保有しているようです。
2. 老後に備えて貯蓄しよう!効率良くお金を貯める方法3選
将来のために、今できることを少しずつでも始めたいと思っていても、「どうやってお金を貯めればいいの?」「何から始めればいいの?」と迷うこともあるかもしれません。
本章では、「無理なく始める賢いお金の貯め方3選」をご紹介します。預貯金、NISA、iDeCo、それぞれの特徴を知って、自分に合った貯め方を見つけていきましょう。
2.1 預貯金|元本保証で安心!生活防衛資金の準備が第一歩
まずは「お金を守る」ための最も基本的な方法が、銀行預金・郵便貯金などの「預貯金」です。
預貯金は元本保証があるため、急な出費や万が一に備える資金(生活防衛資金)として最適です。目安としては、生活費の3〜6カ月分を確保しておくと安心と言われています。
最近では一部のネット銀行で普通預金金利が上昇しているケースもあり、少額でも利息がつくようになってきました。
また、「使う口座」と「貯める口座」を分けることで、無意識に使ってしまうのを防げるのもポイントです。
ただし、現在のようにインフレ率(物価上昇率)>預金金利の状態が続くと、預貯金だけでは実質的な資産価値が目減りするリスクもあります。
そこで、次に紹介する「NISA」や「iDeCo」といった制度を上手に活用し、お金を増やす工夫を検討してみると良いでしょう。
2.2 新NISA|非課税でお得に資産運用をスタート
2024年からスタートした新NISA(少額投資非課税制度)は、長期・分散・積立による資産形成を応援する制度です。
とくに魅力的なのが、運用益が非課税になる点。通常は、株式や投資信託の利益には20.315%の税金がかかりますが、NISA口座での運用で生じた利益には税金がかかりません。つまり、利益をそのまま自分の資産として受け取れるのです。
新NISAでは、「つみたて投資枠」と「成長投資枠」の2種類の枠が用意されており、目的やリスク許容度に応じた使い分けが可能です。
初心者の方は、“お金に働いてもらう感覚”に慣れるためにも、少額の積立投資から始めてみるのがおすすめです。
2.3 iDeCo|老後資金を効率的に準備!3つの税制優遇が魅力
iDeCo(個人型確定拠出年金)は、自分で掛け金を拠出して運用する年金制度。最大の魅力は、3つのタイミングで税制優遇を受けられる点です。
- 拠出時:掛金が全額所得控除の対象になり、所得税・住民税が軽減される
- 運用時:投資で得た利益が非課税
- 受取時:年金・一時金として受け取る際も一定額まで非課税
iDeCoは原則60歳まで引き出せないため、“将来のためのお金”としてしっかりと区別して運用できます。
積立額も月5000円から始められ、投資信託や定期預金など自分に合った商品を選べます。
長い時間を味方につけることができる制度なので、早めに始めることでより大きな効果が期待できるでしょう。
3. 自分に合った方法で貯蓄をはじめよう
60歳代・70歳代のうち貯蓄3000万円以上を保有しているのは約5人に1人という結果になりました。シニア世帯は年金収入が主となっている世帯も多く、これらの貯蓄を取り崩して生活している方もいるでしょう。
20~50歳代の現役世代は、資産形成をしている方もいるでしょう。毎月少しずつ貯蓄をしていける方もいれば、ボーナスなどまとまった資金を貯蓄に回す方など、人によって貯蓄のやり方は様々です。
この記事で紹介したお金を貯める方法3つは特徴が異なります。お金を引き出すタイミングや、リスクの有無など自分に合うものを見つけて、将来に向けて貯蓄をしていけると良いですね。
参考資料
石川 晴香