


70歳代の二人以上世帯では、「3000万円以上の貯蓄がある世帯」と「まったく貯蓄がない世帯」が、それぞれ約2割ずつ存在します。
一方はゆとりある生活を維持できる可能性が高いのに対し、もう一方は年金やわずかな収入だけで日々の生活費をまかなう厳しい現実があります。
同じ年代であってもこれほどまでに差が生まれる背景には、何があるのでしょうか。
この記事では、最新調査をもとに70歳代世帯の貯蓄状況を比較し、老後資金の二極化が進む理由を探ります。まだまだ暑い日が続いていますが、もうすぐ9月。過ごしやすい季節に、自身の老後資金について考えていきましょう。
1. 【70歳代・二人以上世帯の貯蓄額】二極化する貯蓄状況
J-FLEC(金融経済教育推進機構)の最新調査によれば、70歳代の夫婦世帯における平均貯蓄額は約1923万円、中央値は約800万円とされています。
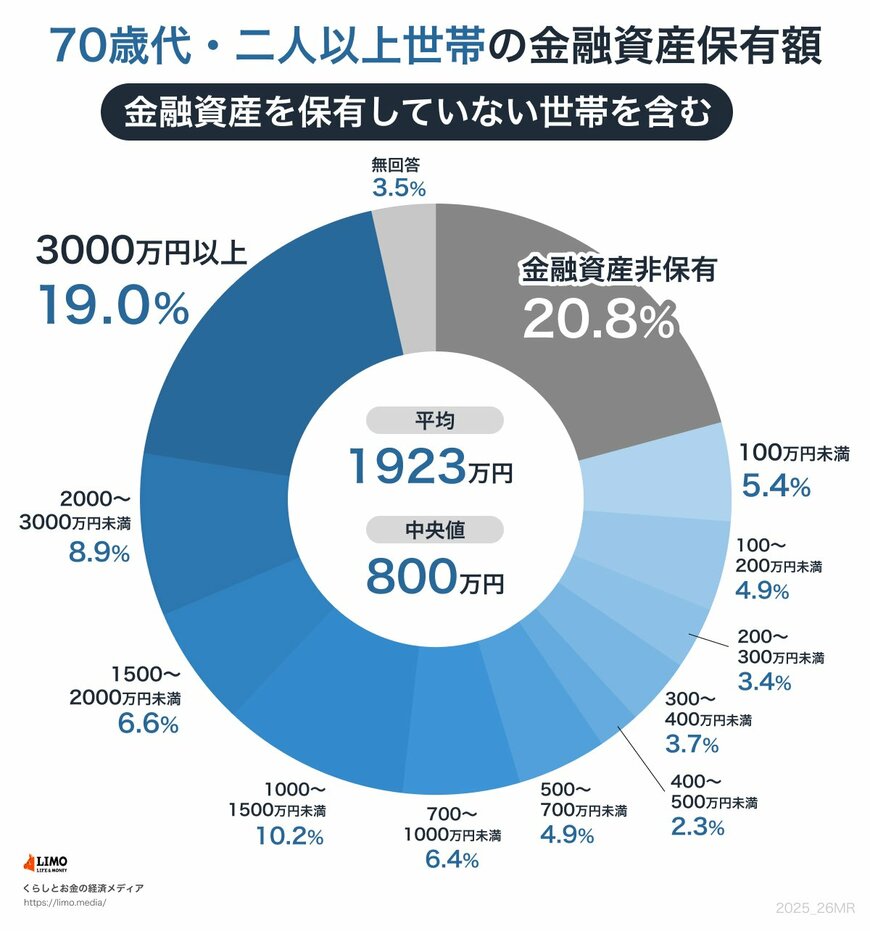
これは、多額の貯蓄をもつ世帯が平均値を押し上げている一方、多くの世帯は中央値あたりの貯蓄にとどまっていることを示しています。
1.1 「貯蓄ゼロ」世帯は20.8%
なお、同調査では、貯蓄がまったくない世帯(金融資産非保有世帯)は全体の20.8%と、5世帯に1世帯が貯蓄なしという実態が明らかになっています。
1.2 一方で「貯蓄3000万円以上」は18.9%
一方、70歳代以上の世帯で貯蓄3000万円以上の割合は19.0%。
これは「貯蓄ゼロ」とほぼ同じくらいの割合で存在し、およそ5世帯に1世帯が該当する計算です。
2. 【70歳代】「貯蓄3000万円以上」と「貯蓄ゼロ」の世帯、どっちが多いかの結論
調査結果を見ると、貯蓄ゼロ世帯は20.8%、貯蓄3000万円以上世帯は19.0%と、わずか1.8ポイントの差で「貯蓄ゼロ」の方がやや多いという結果になっています。
数字だけを見れば大差はないように見えますが、これは老後世帯の生活実態の二極化を如実に示しています。
2.1 貯蓄ゼロ世帯の意味
ここでいう「貯蓄ゼロ」とは、預金や株、投資信託といった金融資産をまったく持っていない状態のことです。
この層の多くは、年金だけで生活をやりくりしていて、もし医療費や家の修理など思わぬ出費があったときに備えがきかないリスクを抱えています。
しかも、この割合が2割を超えているというのは、つまり 5世帯に1世帯が“貯金のクッションなし”で老後を過ごしている ということなのです。
2.2 3000万円以上世帯の意味
一方で、3000万円以上の貯蓄がある世帯は、退職金や相続、長年の資産運用などでコツコツ資産を築いてきた人たちです。
3000万円あれば、毎年100〜150万円ずつ取り崩しても20年以上は生活費をまかなえる計算になり、老後の安心感や選択肢はぐっと広がります。
全体で見るとこの層はおよそ2割ですが、生活のゆとりやお金の使い方の自由度では、平均的な世帯や貯蓄ゼロの世帯と比べて大きな差があります。
この2つの層がほぼ同じ割合というのは、実は「中間層が薄くなっている」ことを物語っています。
つまり、「しっかり貯めて安心している人」と「ほとんど備えがなく不安を抱える人」が同じくらいいる、という状況なのです。老後の暮らし方の「差」が大きく広がっていることがわかります。
この“ほぼ同数”という数字はただの偶然ではありません。老後資金の準備のあり方や収入の仕組みに深く関わる、大きな社会の課題を映しているのです。
3. シニア世代の貯蓄額の二極化はなぜ起きているのか?
主な要因として以下が考えられます。
3.1 退職金や相続による蓄えの差
退職金や相続によるまとまったお金がある世帯は、それらをまるまる貯蓄にまわせるなどゆとりが生まれます。
一方まとまった貯蓄がない世帯は、生活費の取り崩しで資産が減って貯蓄ゼロに至るケースも少なくありません。
3.2 住居形態の違い
持ち家でローンが終わっている場合、住居費負担が少なく貯蓄が維持されやすい背景もあります。
退職金や相続をローンの支払いにあてるというパターンの方も多いかもしれません。
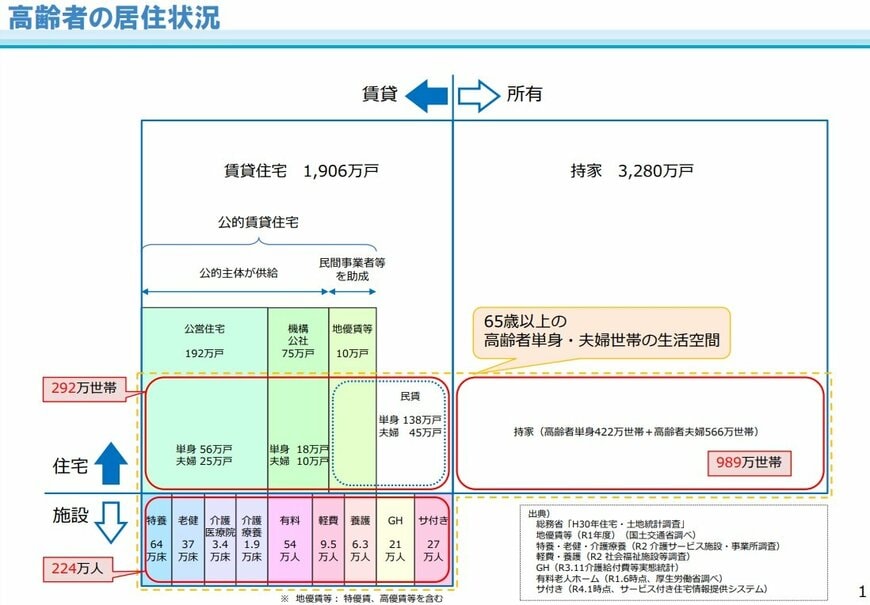
国土交通省の調査によると、高齢者の住まいの割合は持ち家の方が現状多くなっていますが、持ち家ではなく賃貸暮らしの人は、家賃だけで月に数万円の固定費がかかります。
賃貸住宅に住み続ける高齢者は未だに多く、大きな支出のひとつとなっています。
3.3 医療・介護費の長期負担
病気や介護対応により、貯蓄を取り崩して貯金がなくなるケースもあります。
厚生労働省のデータによると、日本人の生涯医療費は平均約2900万円で、そのうち半分が70歳以降に集中しています。
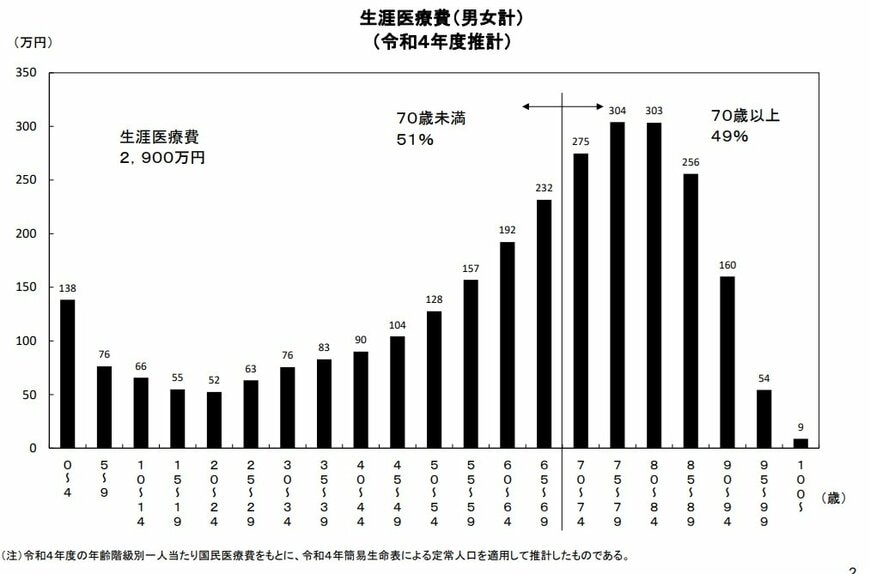
公的保険により自己負担額はもっと少なくなりますが、それでも特に70歳代後半〜80歳代前半は医療費が家計を圧迫するケースも見られます。
3.4 金融リテラシーの差
貯蓄や投資に対する知識や意識の違いが、貯蓄額の差を生んでいる可能性もあります。
金融庁の調査から、日本の現役世代の多くは、お金に関する悩みを抱えながら生活していることがわかっています。
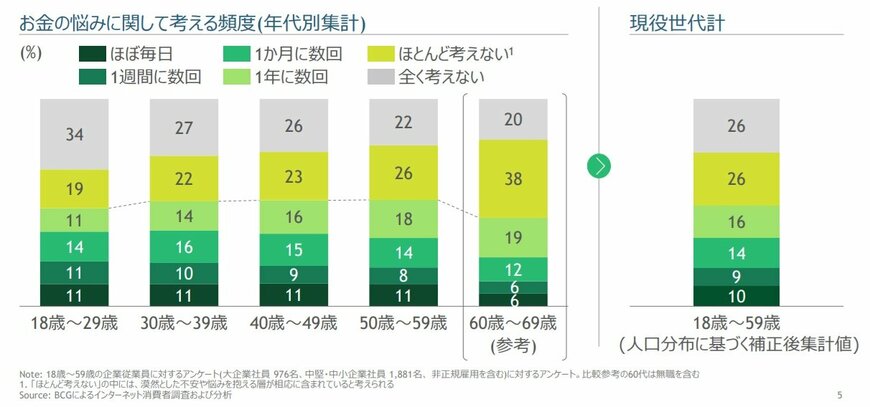
今後不安を解消していくためにも家計簿をつける、出費と貯蓄のシミュレーションを行うなどできることからはじめていくことが大切です。
4. まとめにかえて
70歳代・二人以上世帯において、「貯蓄ゼロ」と「3000万円以上を保有」の世帯は、それぞれおよそ2割ずつ存在し、“財産の厚み”に大きな格差があることが読み取れます。
平均や中央値だけでなく、自分の世帯がどの位置にいるのかを意識し、将来の資金計画を立てていきましょう。
参考資料
- J-FREC(金融経済教育推進機構)「家計の金融行動に関する世論調査(2024年)」
- 国土交通省「高齢者の住まいに関する現状と施策の動向」
- 厚生労働省「令和4年度 生涯医療費」
- 金融庁「金融経済教育等の推進に向けた調査等支援業務(2024年3月)」
マネー編集部貯蓄班


