

年に6回ある年金支給日ですが、次回は8月15日(金)です。そんな年金支給日を来月に控える中「年金だけで本当に暮らしていけるの?」と不安に思っている方もいるのではないでしょうか。今回は、厚生労働省・総務省の調査結果をもとに、65歳以上の無職夫婦世帯の家計実態を見ていきます。年金収入、支出の内訳、そして平均貯蓄額の推移から、老後の生活に必要な備えとは何かを読み解きます。数字で明らかになるリアルな家計バランスを知ることで、自分自身の老後の見通しや対策を考えるヒントにしてみてください。
1. 「年金はいくらもらえる?」65歳以上の平均受給額をチェック
厚生労働省「令和5年度 厚生年金保険・国民年金事業の概況」によると、65歳以上の年金月額は、国民年金のみで5万7584円、厚生年金を含めると14万6429円となっています。
1.1 国民年金・厚生年金「平均月額と個人差」

内訳を見ると、国民年金は男性5万9965円・女性5万5777円、厚生年金は男性16万6606円・女性10万7200円と、男女差が大きいことがわかります。これらはあくまで平均額であり、実際の年金額は加入期間や収入額によって大きく異なります。
老後の生活を考えるうえで、自分や配偶者の年金見込み額を世帯単位で把握することが重要です。そのためには、「ねんきんネット」や「ねんきん定期便」を活用するとよいでしょう。また、年金制度のしくみや法改正の動向にも、現役時代から目を向けておくことが大切です。公的年金は老齢年金だけでなく、遺族年金や障害年金、付加年金、加給年金なども含まれており、多面的な制度です。特に繰上げ・繰下げ受給の選択などは、老後の生活設計に大きく影響するため、早いうちから制度を理解しておくことが安心につながります。
「年金だけではどの程度暮らせるのか」その答えを考えるうえで、実際に老後を迎えた世帯の方々の「家計全体の状況」を見てみましょう。
2. 「いまどきシニア夫婦の貯蓄は増加傾向」65歳以上無職世帯(二人以上世帯)資産状況
シニア世帯の家計はどのような状況にあるのでしょうか。
ここでは、世帯主が65歳以上の無職世帯(二人以上世帯)のデータをもとに、貯蓄額の推移と、その資産構成の内訳を見ていきます。
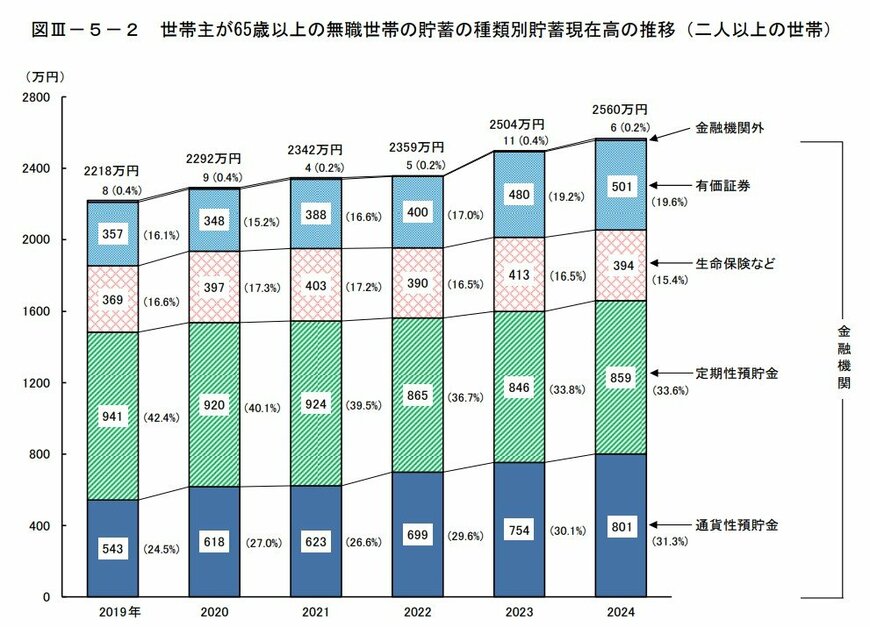
65歳以上の無職世帯(二人以上)の平均貯蓄額は2024年時点で2560万円となっており、2019年の2218万円から342万円増加しました。
貯蓄の内訳を見ると、もっとも増えたのは普通預金などの通貨性預貯金で+258万円(543万円→801万円)増加、次いで株式や投資信託などの有価証券が+144万円(357万円→501万円)増加した状況です。一方で、定期預金などの定期性預貯金は▲82万円(941万円→859万円)減少しています。全体としては、依然として預貯金が貯蓄の6割以上を占める構成ですが、内訳には変化が見られます。特に、資産を「定期」から「普通預金」や「投資」へとシフトする動きがあり、資金の流動性や運用を意識した動きと考えられます。
この傾向から、シニア世帯も安全性と利回りのバランスを重視しつつ、資産の置き方を見直している様子がうかがえます。では、その貯蓄で本当に生活を支えられているのでしょうか?ここからは、収入と支出のバランスを数字で見ていきます。
3. 「いまどきシニア夫婦は毎月赤字つづき?」家計調査で見えたリアルな家計状況
総務省「家計調査報告〔家計収支編〕2024年(令和6年)平均結果の概要」によると、65歳以上の無職夫婦世帯の平均月収は25万2818円でした。そのうち、22万5182円は年金などの社会保障給付が占めています。

一方で、月々の支出は28万6877円となっており、生活費(消費支出)が25万6521円、税金や社会保険料などの非消費支出が3万356円。その結果、毎月の家計はおよそ3.4万円の赤字という状況に。赤字分は、貯金の取り崩しなどで補っていると考えられます。特に食費は約7.6万円と大きな割合を占めていて、エンゲル係数(食費の比率)は29.8%。
また、可処分所得に対する支出の割合(平均消費性向)は115.3%と、年金収入だけでは生活費がまかなえていない現状が浮き彫りになっています。
ここまで、65歳以上の年金と家計収支、貯蓄状況を見てきました。それらを踏まえたうえで、今後の備えについて整理してみましょう。
4. 年金と家計のリアルを踏まえた備えとは
今回は、厚生労働省・総務省の調査結果をもとに、65歳以上の無職夫婦世帯の家計実態を解説しました。
まとめると、
- 65歳以上の年金額は月平均約14.6万円だが、男女差や個人差が大きい
- 無職夫婦世帯の貯蓄は平均2560万円、資産の持ち方にも変化が
- 月の家計収支は平均約3.4万円の赤字で、貯蓄を取り崩す生活が実態
これらのデータから、老後の生活に備えて「収入の見通し」と「支出のコントロール」が重要であることがわかります。


参考資料
- 総務省統計局「家計調査報告 家計収支編 2024年(令和6年)平均結果の概要」
- 総務省統計局「家計調査報告(貯蓄・負債編)-2024年(令和6年)平均結果の概要-(二人以上の世帯)」
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「令和7年度の年金額改定についてお知らせします~年金額は前年度から 1.9%の引上げです~」
村岸 理美


