


最近では60歳代で働く人も増え、「本当の老後は70歳代から」という方もいるでしょう。
ただ、いざ70歳代になったときの年金月額や貯蓄は想像しにくいもの。今回は70歳代に視点をあてて、平均的な年金や貯蓄額をみていきましょう。
あわせて健康寿命の推移も見ながら、老後の生活について考えてみましょう。
1. いつまで働く?健康寿命は男女ともに70歳代
厚生労働省「令和7年版高齢社会白書(全体版)」によれば、健康上の問題で日常生活に制限のない期間、つまり「健康寿命」は令和4年時点で男性が72.57年、女性が75.45年となっています。

健康寿命が70歳代であることを考えると「いつまで働こうか?」と思いを馳せる方もいるでしょう。お金ももちろんのこと、セカンドライフをどう過ごしたいかまで考えて老後に備えたいものです。
ちなみに2001年は男性が69.40年、女性が72.65年でしたから、男女ともに健康寿命は基本的に伸びています。では次に70歳代のお金事情もみていきましょう。
2. 【70歳代・ふたりの老後】平均貯蓄額はいくら?中央値もみる
金融経済教育推進機構「家計の金融行動に関する世論調査(2025年)」の「70歳代・二人以上世帯の金融資産保有額(金融資産を保有していない世帯を含む)」から貯蓄について確認していきます。
※金融資産保有額には、預貯金以外に株式や投資信託、生命保険なども含まれます。また、日常的な出し入れ・引落しに備えている普通預金残高は含まれません。
70歳代の貯蓄額2/3

出所:J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査(2025年)」をもとにLIMO編集部作成
「70歳代・二人以上世帯」の平均貯蓄額は2416万円ですが、中央値は1178万円となりました。世帯ごとの貯蓄額分布は以下のとおりです。
- 金融資産非保有:10.9%
- 100万円未満:4.5%
- 100~200万円未満:5.1%
- 200~300万円未満:3.7%
- 300~400万円未満:3.9%
- 400~500万円未満:2.9%
- 500~700万円未満:6.4%
- 700~1000万円未満:6.7%
- 1000~1500万円未満:11.1%
- 1500~2000万円未満:6.7%
- 2000~3000万円未満:12.3%
- 3000万円以上:25.2%
- 無回答:0.6%
「貯蓄0円」の世帯は全体の10.9%を占める一方で、3000万円以上の貯蓄を持つ世帯も25.2%存在しており、世帯間の差がわかります。
その他の分布を見ると、100万円未満が4.5%、100~200万円未満が5.1%、200~300万円未満が3.7%と、貯蓄が少ない世帯も一定数存在します。一方で、1000~1500万円未満が11.1%、1500~2000万円未満が6.7%、2000~3000万円未満が12.3%と、まとまった資産を保有する世帯も見られます。
このように、貯蓄額は退職金や収入、相続などによって大きく異なります。
また一方で、公的年金の受給額も現役時代の加入状況により個人差があります。貯蓄が少ない世帯にとっては、年金収入だけで生活を維持するのが難しいケースもあるでしょう。
では、年金の平均額を確認しましょう。
3. 厚生年金と国民年金の平均はいくら?2026年4月分から増額に
厚生労働省の「令和6年度 厚生年金保険・国民年金事業の概況」から、厚生年金・国民年金の平均年金月額を確認しましょう。

3.1 厚生年金の平均年金月額 ※国民年金部分を含む
- 〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
次に国民年金(老齢基礎年金)の月額についても見ていきます。
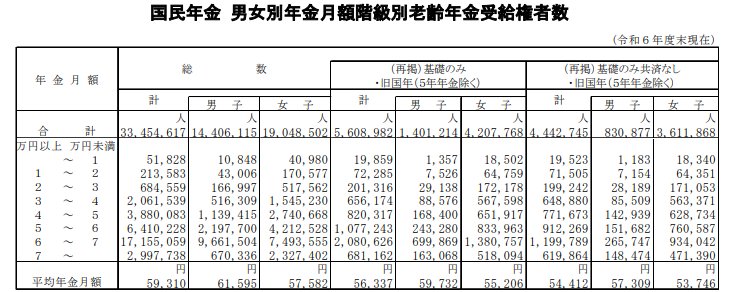
出所:厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
3.2 国民年金の平均年金月額
- 〈全体〉平均年金月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
年金については世帯によって考える必要があり、たとえば「厚生年金の男性平均月額を受け取る夫」と「国民年金の女性平均月額を受け取る妻」の夫婦世帯の場合、二人分の年金受給額は平均で月額22万7549円となります。
また、実際には自身の年金見込み額を把握することが大切でしょう。
なお、年金額は毎年度改定となります。2026年度は前年度比で増額となり、4月分から年金は増えましたが、マクロ経済スライドの調整により物価高ほどは増えていません。
このように物価高は年金でまかなえないのが現状です。老後についてはさまざまな状況を想定して備えたいものです。
4. まとめにかえて
老後資金について考える際、まずは自身の年金見込み額の確認をしたいですが、あわせて「手取りはいくらか」も確認したいところです。老後も基本的には税金や社会保険料の支払いがありますから忘れないようにしましょう。
また、70歳代の貯蓄額の平均値や中央値を紹介しましたが、必要な貯蓄は世帯によって異なります。
例えば厚生年金を多くもらえるうえ、支出も平均より少ない世帯は、それほど多く貯蓄がなくても生活していける場合もあるでしょう。
一方で、年金受給額が平均値より少なく、支出もそれなりにあるという世帯は、貯蓄を多めに蓄えておく必要があるかもしれません。
このように世帯によって最適な貯蓄額は異なるため、しっかりとシミュレーションしてどの程度蓄えておくか検討してみましょう。
いずれにしても早くから調べ、備えることで、老後の生活も変わるでしょう。これを機にご自身の老後について考えてみてくださいね。


参考資料
宮野 茉莉子


