

積立投資は、安定的に資産形成を目指すための効率的な手段です。現在の日本では物価高騰などによる経済的な不安が大きくなり、単純な貯蓄のみで老後の生活費が賄えるのだろうかと考える人が多く、投資による資産形成への関心が高まっています。
金融庁が発表した、「NISA口座の利用状況」調査によると、2025年3月末時点で2647万のNISA口座が存在していることがわかります。NISA口座は1人1口座までのため、2647万人がNISA口座を開設して活用していることを意味しています。
この数字は、2024年12月末と比較しても90万弱の増加となっており、新NISA制度が開始されて1年以上が経過した今でも、NISAに対する関心が高いことがわかります。

今回は、NISAのつみたて投資枠によって15年間の積立をした際のシミュレーションを、3パターンの積立額で行い、NISA制度の特徴や投資を始める際のポイントを解説します。実際に投資を行った場合の結果は利回りにより異なりますが、積立投資の参考としてご覧ください。
1. 積立投資のシミュレーション
今回は、3パターンの金額で積立投資をした際の、最終的な利益の差をシミュレーションしていきます。
【シミュレーションの前提条件】
- 投資期間:15年間(50歳から65歳)
- 年間利回り:5%
- 投資方法:毎月定額投資
- 投資金額:月1000円・1万円・3万円の3パターン
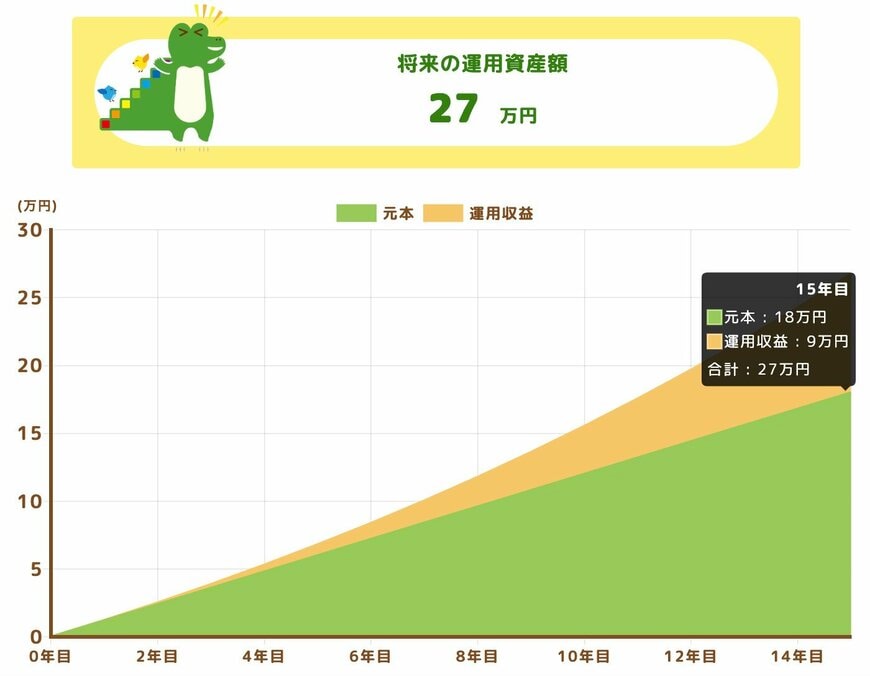
1.1 パターン1:積立額1000円
- 総投資額: 18万円
- 運用益: 9万円
- 最終的な運用資産: 27万円
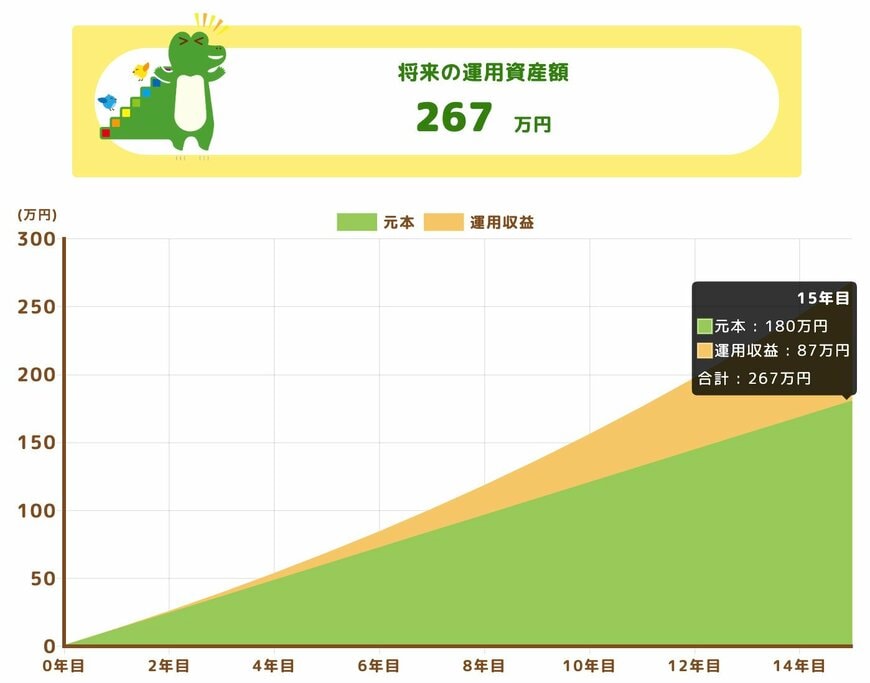
1.2 パターン2:積立額1万円
- 総投資額: 180万円
- 運用益: 87万円
- 最終的な運用資産: 267万円
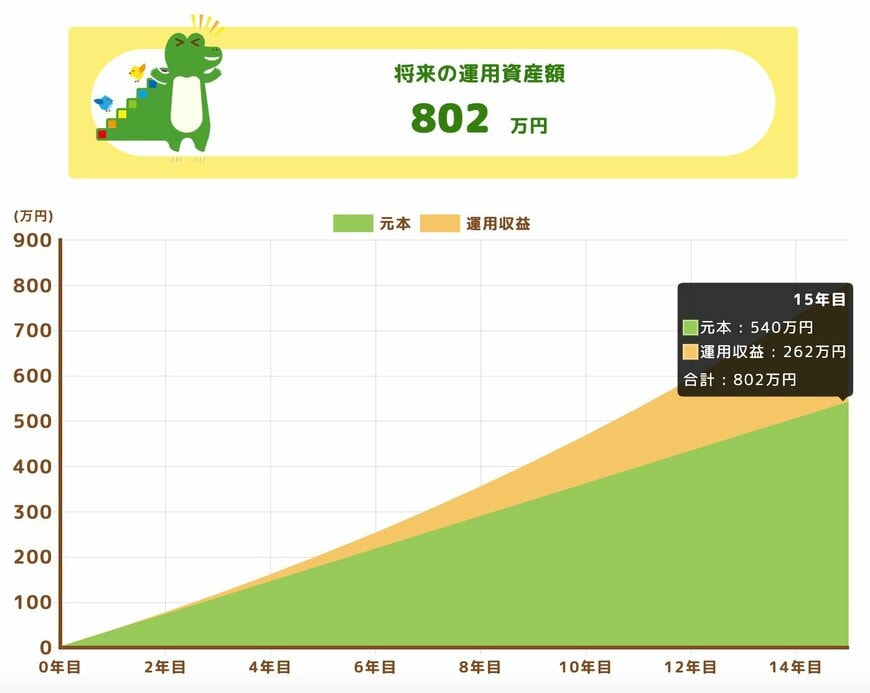
1.3 パターン3:積立額3万円
- 総投資額: 540万円
- 運用益: 262万円
- 最終的な運用資産: 802万円
実際の投資成果は運用商品の性質や市場環境に大きく左右されることにご留意ください。
1.4 積立額を決める際の注意点
積立投資を始めるにあたって、積立金額の設定はとても重要です。
なぜなら、積立金額を一定にすることにより、長期積立の際の商品の価格変動リスクを抑えることができるためです。
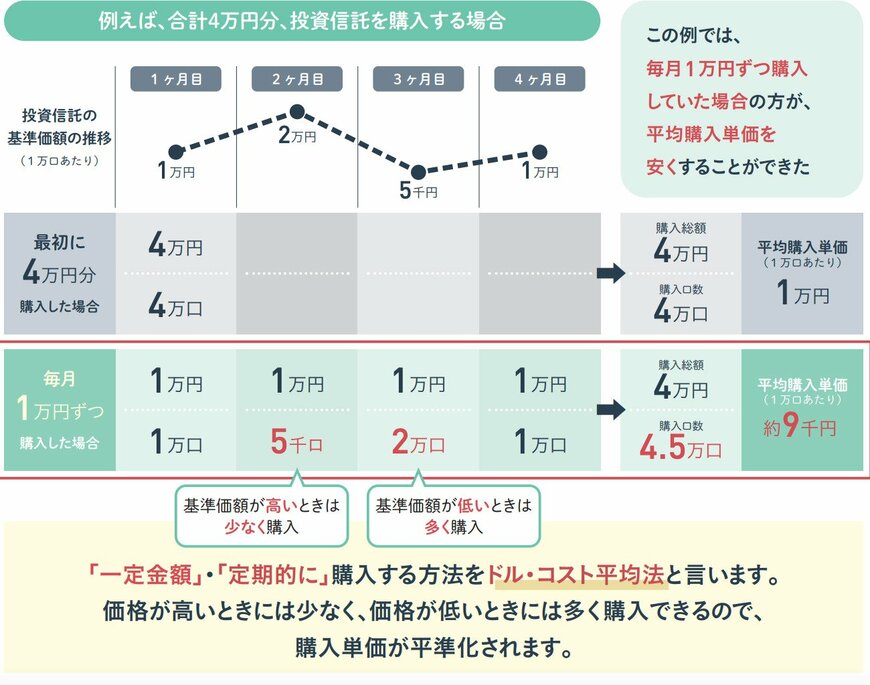
価格は途中で変更をすることも可能ですが、リスクを抑えて安定的に資産形成をするためには、積立額がいくらであれば予定している期間の投資を継続することができるかを、開始のタイミングでしっかりと計画しておくとよいでしょう。
シミュレーション結果のように、利率を一定にして計算をすると、投資額が多いほど最終的な受取額も高くなり、利益率も上がります。しかし、投資額を高く設定すると、その分元本割れした時のマイナス額も大きなものとなります。
長期積立投資は安定的な投資手段の一つですが、売却のタイミングなどによって、必ずしも利益が生じるわけではありません。投資額の元本が手元に戻ってこない可能性も視野にいれながら、積立額を決定することが大切です。
2. NISAを活用することによるメリット
今回は、NISAのつみたて投資枠を活用した際の投資を想定しています。
なぜ、積立投資をする際にNISAを利用するべきなのでしょうか。次に、NISA口座を活用することによるメリットを紹介します。
2.1 投資利益が非課税
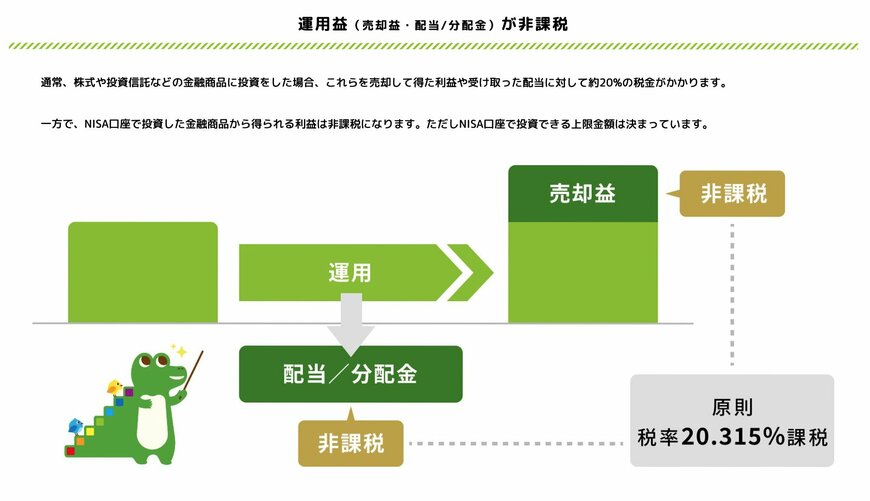
NISA口座を利用する最大のメリットは、売却益や分配金などの投資利益が非課税であることです。通常、投資利益には約20%の税金がかかりますが、NISA口座ではこの税金が免除されます。
例えば、100万円で買った商品を150万円で売却すると、通常は50万円の利益から税金として約10万円が差し引かれますが、NISA口座で運用した場合は50万円の利益をそのまま受け取ることができます。
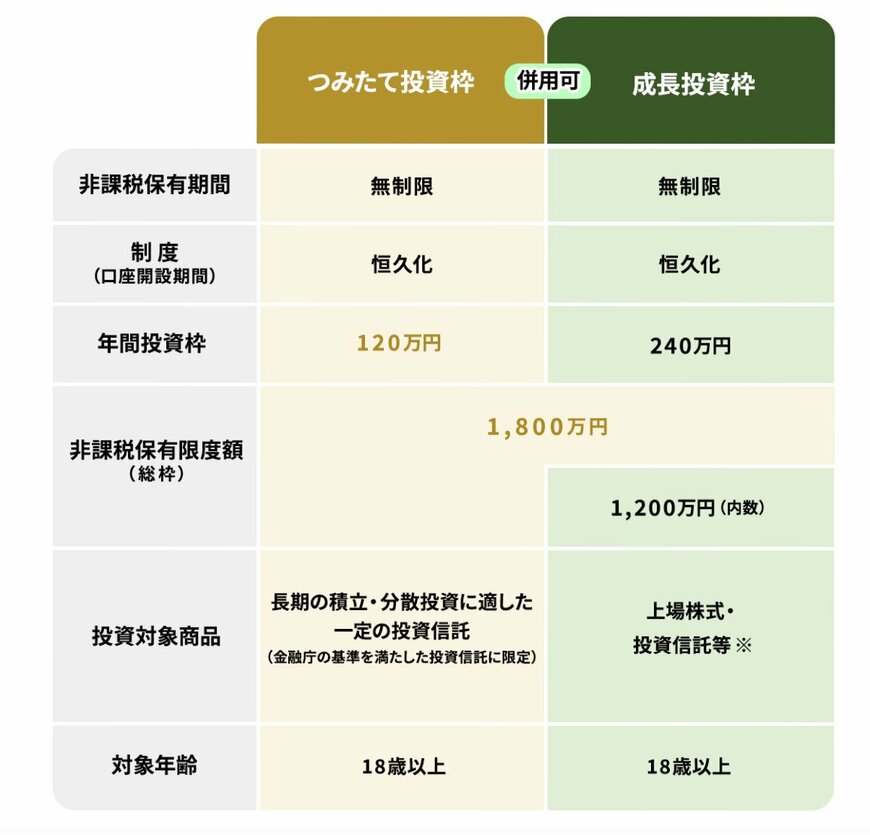
さらに、2024年から開始された新NISA制度では、元々は20年の制限があった非課税期間が、無期限となりました。
これにより、NISAのつみたて投資枠の投資限度額である年間120万円、NISA口座合計で1800万円までの投資金額分の運用利益を非課税で受け取ることができます。
2.2 少額から始められる
NISAでは、商品や証券会社によっては、毎月1000円程度からの少額な積立投資が可能です。そのため、生活に余裕がない人や投資に対して不安を抱いている人でも、負担をかけない範囲で長期的な資産形成を目指すことができます。
2.3 投資商品の安全性
NISAのつみたて投資枠では、投資対象商品が金融庁が指定する一定の基準を満たしたものに限定されており、リスクの低い商品が多くラインナップされています。長期・分散に適したインデックスファンドと呼ばれる商品が大半を占めるため、投資初心者の投資にも適しています。
以上のようなメリットにより、NISAのつみたて投資枠は長期的な資産形成を目指すための効率的な投資ツールとしておすすめです。
3. NISAが効果的な人・あまり効果的でない人
ここまで説明したきたように、NISA制度には様々なメリットがあり、初心者でも始めやすい投資として注目を浴びています。
しかし、投資をする全ての人にメリットがあるわけではなく、実はNISAの活用をしない方が利益を得られる人も存在します。ここからは、NISAを積極的に活用すべき人と、そうではない人について説明をします。
3.1 NISA活用が効果的になりやすい人
・投資初心者
国が選んだ比較的低リスクの投資信託商品の中から選ぶだけで、少額からでも始められるのが、NISAのつみたて投資枠の大きな特徴の1つです。複雑な知識がなくても、長期的な資産形成の第一歩を踏み出しやすいのです。
・将来のためにコツコツお金を貯めたい人
毎月一定額を買い続けることで、購入価格が平準化され、価格変動のリスクを抑えやすいからです。また、運用益が非課税になるメリットを、時間をかけて最大限に活かせます。
・投資に関することに時間をかけられない人
NISAのつみたて投資枠は一度設定すれば自動で積立が行われるため、基本的に日々の値動きを気にしたり、売買のタイミングを考えたりする必要がありません。家庭や仕事に追われて株価などに手が回せられない人にとって、最適な投資方法と言えます。
3.2 NISA活用が効果的になりにくい人
・まとまった資金(数百万円など)を一度に投資したい人
年間の投資上限額が決まっているため(新NISAのつみたて投資枠は120万円)。退職金など、まとまったお金をすぐに全額投資することはできないからです。
・自分で好きな個別株やアクティブファンドに投資したい人
NISAのつみたて投資枠で選べる商品は、国が定めた基準を満たす投資信託などに限定されているからです。自由な商品選びをしたい場合は、NISAの『成長投資枠』や課税口座の利用が向いています。
・NISA口座以外でも株式の売買を行う人
NISA口座で発生した損失は他の課税口座の利益と損益通算できないため、取引が活発で損失が出る可能性がある人にとっては税制面で不利になります。このようなケースでは、むしろ全ての取引を課税口座で行えば、損失と利益を相殺して全体の税負担を効果的に軽減できるため、頻繁に売買する人にはNISAがおすすめできない場合があります。
4. おわりに
今回の記事では、50歳から65歳までの15年間、新NISAで積立投資を行った場合のシミュレーションを通じて、その効果と特徴を解説しました。
シミュレーションの結果から、毎月の積立額がたとえ少額でも、長期的に継続することで複利の効果を得て資産を育てられる可能性が示されました。
また、新NISAは「利益が非課税」「少額から始められる」「国が選んだ商品で安心」といったメリットがあり、特に投資初心者や将来のためにコツコツ資産形成をしたい方にとって、非常に有効な手段です。
一方で、短期間で大きな利益を狙う方や、年間の投資上限額を超えるまとまった資金を一度に投資したい方には、NISAの仕組みが合わない場合もあります。
この記事を参考に、まずはご自身の投資目的やライフプランを明確にしてみてください。その上で、新NISAがご自身の資産形成に合っているかを判断し、無理のない範囲で始めてみることが、豊かな老後への大切な一歩となるでしょう。
参考資料
斎藤 彩菜

