老後生活を安心して送るには、年金受給額の把握と効果的な資金管理が不可欠です。国民年金は65歳で約6万円、厚生年金は約14万~16万円が平均的な受給額となっています。
また、老後生活では医療費や介護費が発生するリスクが高まります。突発的な支出に対応するためにも、目的別にお金を厳格に管理しましょう。
1. 国民年金の平均受給額
厚生労働省の資料を参考にしながら、令和5年度における国民年金の平均受給額を見ていきましょう。
1.1 60歳代
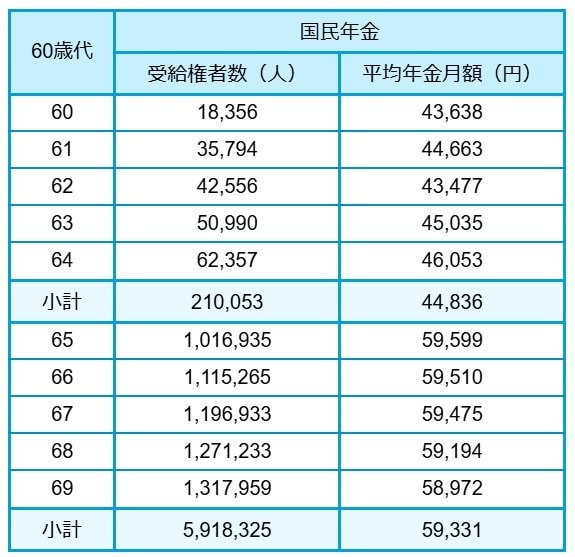
- 60歳:4万3638円
- 61歳:4万4663円
- 62歳:4万3477円
- 63歳:4万5035円
- 64歳:4万6053円
- 65歳:5万9599円
- 66歳:5万9510円
- 67歳:5万9475円
- 68歳:5万9194円
- 69歳:5万8972円
1.2 70歳代
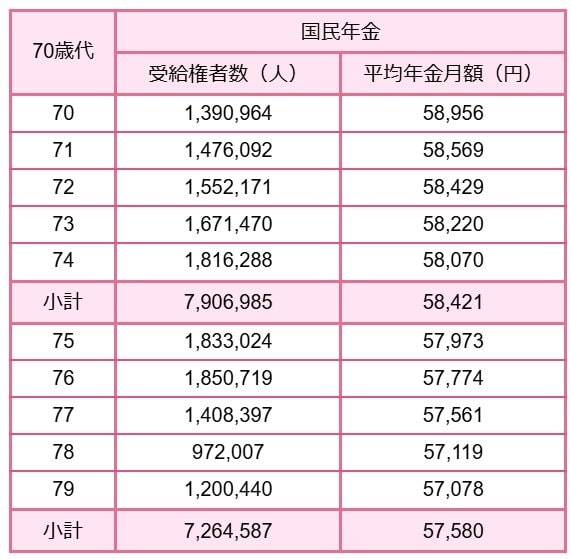
- 70歳:5万8956円
- 71歳:5万8569円
- 72歳:5万8429円
- 73歳:5万8220円
- 74歳:5万8070円
- 75歳:5万7973円
- 76歳:5万7774円
- 77歳:5万7561円
- 78歳:5万7119円
- 79歳:5万7078円
1.3 80歳代
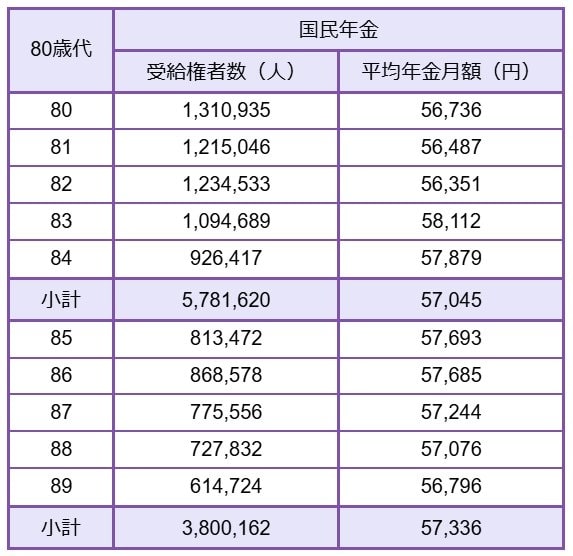
- 80歳:5万6736円
- 81歳:5万6487円
- 82歳:5万6351円
- 83歳:5万8112円
- 84歳:5万7879円
- 85歳:5万7693円
- 86歳:5万7685円
- 87歳:5万7244円
- 88歳:5万7076円
- 89歳:5万6796円
1.4 90歳以上

- 90歳以上:5万3621円
2. 厚生年金の受給額を年齢別に確認
続いて、厚生年金の平均受給額を見ていきましょう。
2.1 60歳代

- 60歳:9万6492円
- 61歳:10万317円
- 62歳:6万3244円
- 63歳:6万5313円
- 64歳:8万1700円
- 65歳:14万5876円
- 66歳:14万8285円
- 67歳:14万9205円
- 68歳:14万7862円
- 69歳:14万5960円
2.2 70歳代

- 70歳:14万4773円
- 71歳:14万3521円
- 72歳:14万2248円
- 73歳:14万4251円
- 74歳:14万7684円
- 75歳:14万7455円
- 76歳:14万7152円
- 77歳:14万7070円
- 78歳:14万9232円
- 79歳:14万9883円
2.3 80歳代

- 80歳:15万1580円
- 81歳:15万3834円
- 82歳:15万6103円
- 83歳:15万8631円
- 84歳:16万59円
- 85歳:16万1684円
- 86歳:16万1870円
- 87歳:16万2514円
- 88歳:16万3198円
- 89歳:16万2841円
2.4 90歳以上

- 90歳以上:16万721円
紹介した年金額はあくまでも平均であり、受給額には個人差があります。年金は老後生活を支えるインカムとなるため、「自分はいくら受け取れるのか」「手取り額はいくらか」を、きちんと把握しておきましょう。
3. 老後生活では3つの口座を使い分けよう
老後生活に突入したら、3つの口座を使い分けて、目的別にお金を管理しましょう。
- 生活費口座
- 娯楽費口座
- 医療費・介護費の口座
生活費口座は、月々の生活費を決済するための口座です。年金が入金される口座でもあり、クレジットカードの引き落とし先でもあります。現金決済用のお金を引き出すときも、生活費口座から引き出しましょう。
生活費以外の娯楽費を工面するためのお金は、別の口座で管理するのがおすすめです。自分たちの旅行を楽しんだり、孫へのプレゼントを贈ったりするためのお金をプールするイメージです。
娯楽費口座は日常的に使用しないため、比較的高金利が期待できるネット銀行を活用しましょう。
医療費・介護費が発生したときに備えて、専用の口座を用意するのもおすすめです。医療費と介護費は一般的な緊急支出よりも高額になる可能性がある一方で、いつ発生するかが読みづらい難しさがあります。
要介護状態になった場合、利用するサービス次第では毎月10万円以上の費用が発生する可能性もあります。そのため、必要になるまで引き出さないように、別口座で厳格に管理しておきましょう。
4. まとめにかえて
公的年金は、老後生活を支える収入源です。終身にわたって支給される頼れるインカムであるため、自分の受給額を正確に把握しましょう。
老後の資金管理は、口座を3つに分けることをおすすめします。目的に応じて厳格にお金を管理することで、安心できる老後生活を実現できます。
参考資料
柴田 充輝