世界の中でもトップクラスの長寿国である日本ですが、その分老後資金の不足リスクが高まっていることも忘れてはなりません。
さらに、近年は物価高が続いており、年金だけで暮らす高齢者世帯の家計には、大きな不安が広がっています。
では、70歳代の平均的な生活費や貯蓄額、年金収入はどれくらいなのでしょうか。この記事では、「家計調査」や「金融行動に関する世論調査」のデータをもとに、70歳代夫婦の収支バランスや貯蓄状況、モデル年金額を詳しく解説します。
さらに、記事の後半では老後の資金計画に必要な3つの視点についてもお伝えしますので、ぜひ最後までお読みください。
1. 70歳代以降の平均的な家計収支は約3万円の赤字
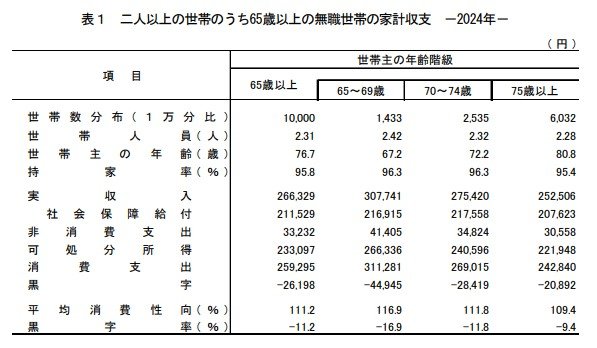
総務省統計局「家計調査報告 家計収支編 2024年(令和6年)平均結果の概要」によると、二人以上・65歳以上の無職世帯における平均的な家計収支は以下のようになっています。
1.1 70歳代の実収入
- 70~74歳:27万5420円(うち社会保障給付21万7558円)
- 75歳以上:25万2506円(うち社会保障給付20万7623円)
公的年金が21万円前後となっていますが、実際の支給額は現役時代の収入や加入期間によって大きく異なります。
1.2 70歳代の支出合計(非消費支出・消費支出)
- 70~74歳:30万3839円
- 75歳以上:27万3398円
税金や社会保険料などの非消費支出が3万円台となっており、消費支出が25万円前後となっています。
平均的な家計収支は、70~74歳は2万8419円の赤字、75歳以上は2万892円の赤字となっており、いずれも約3万円の赤字です。
赤字分は自らの金融資産を取り崩して補填する必要があるため、現役で働いているうちから老後資金を準備しておくことが重要です。
では、実際に70歳代を迎えている方々は、どのくらいの金融資産を準備できているのでしょうか。
2. 【70歳代】貯蓄額の平均値と中央値
金融経済教育推進機構「家計の金融行動に関する世論調査 2024年」から、70歳代(二人以上世帯および単身世帯)の貯蓄状況を見てみましょう。
※貯蓄額には、日常的な出し入れ・引落しに備えている普通預金残高は含まれません。
2.1 70歳代・二人以上世帯の貯蓄額

- 金融資産非保有:20.8%
- 100万円未満:5.4%
- 100~200万円未満:4.9%
- 200~300万円未満:3.4%
- 300~400万円未満:3.7%
- 400~500万円未満:2.3%
- 500~700万円未満:4.9%
- 700~1000万円未満:6.4%
- 1000~1500万円未満:10.2%
- 1500~2000万円未満:6.6%
- 2000~3000万円未満:8.9%
- 3000万円以上:19%
- 無回答:3.5%
70歳代・二人以上世帯では、平均値が1923万円、中央値が800万円となっています。
2.2 70歳代・単身世帯の貯蓄額

- 金融資産非保有:27.0%
- 100万円未満:5.1%
- 100~200万円未満:5.7%
- 200~300万円未満:4.9%
- 300~400万円未満:3.9%
- 400~500万円未満:2.2%
- 500~700万円未満:7.3%
- 700~1000万円未満:5.9%
- 1000~1500万円未満:8.9%
- 1500~2000万円未満:4.7%
- 2000~3000万円未満:6.1%
- 3000万円以上:15.9%
- 無回答:2.4%
70歳代・単身世帯では、平均値が1634万円、中央値が475万円となっています。
金融資産非保有の世帯が27.0%に上ることから、なるべく早い段階から準備を始めておくことが重要となるでしょう。
3. 【2025年度】標準的な夫婦のモデル年金額はいくら?
厚生労働省は、2025年度の年金額の一例を開示しています。

- 国民年金(老齢基礎年金(満額・1人分)):6万9308円(+1308円)
- 厚生年金(夫婦2人分):23万2784円(+4412円)
※昭和31年4月1日以前生まれの方の老齢基礎年金の満額は月額6万9108円(対前年度比+1300円)
※厚生年金は「男性の平均的な収入(平均標準報酬(賞与含む月額換算)45万5000円)」で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準
夫婦2人分の標準的な年金額は23万2784円となっており、1回あたり(2ヵ月に1度)の支給額は約46万円となります。
ただし、実際の支給額は収入や加入期間によって大きく異なるため、個人差が大きくなる点には注意しましょう。
4. 70歳代以上夫婦世帯の生活実態に見る「老後資金」の必要性
これまでご紹介してきた各種データをもとに、70歳以上の夫婦2人世帯の家計状況をより具体的に見ていきましょう。
4.1 平均的な年金収入と生活費
総務省の家計調査によれば、70歳代の夫婦2人世帯の「年金収入」は、標準的なケースで月額約23万2784円とされています。
一方で、日常生活にかかる消費支出の平均は月約25万円前後。この時点で、すでに約2万円の赤字が生じています。
さらに実際の生活では、これに加えて税金や健康保険料といった非消費支出も発生します。
これらを含めると、実質的な支出はさらに増加し、家計の赤字幅も拡大するのが現実です。
4.2 赤字は貯蓄で補えるのか
年金以外に収入がない場合、この赤字分は貯蓄を取り崩して補う必要があります。
仮に70歳代夫婦の貯蓄額の中央値(約800万円)を保有していた場合、月5万円の赤字が続くとすると、その貯蓄でカバーできるのは約13年強(800万円÷5万円=160ヵ月)にとどまります。
つまり、「平均的な老後の生活」を送るだけでも、1000万円近い貯蓄が十数年で尽きる可能性があるという厳しい現実が見えてきます。
4.3 老後の備えに必要な3つの視点
「平均値」や「モデルケース」だけに頼らず、ご自身の具体的な数値でシミュレーションすることが重要性です。
老後に必要な資金を見積もるには、以下の3つのステップを参考にしてください。
- 自分の年金受給額を把握する(ねんきん定期便やねんきんネットを活用)
- 具体的な生活費を把握する
- 現在の貯蓄額と、今後の資金計画を確認する
これらを踏まえて老後資金を逆算すれば、「あといくら備えるべきか」が見えてきます。
老後資金を準備する方法はさまざまですが、今後のインフレに備えるためにも、物価上昇時に目減りしない現金以外の資産を持つことも大切です。
銀行預金等での貯蓄だけではなく、運用益が期待できる資産運用も検討しましょう。
5. まとめにかえて
70歳代の無職夫婦世帯では、毎月の赤字が平均約2万円に達し、それを貯蓄で補う生活が続いています。
貯蓄の中央値が約800万円という現実を踏まえると、仮に月5万円の赤字があれば約13年で資金が底をつく計算となり、人生100年時代においては大きなリスクとなります。
こうした背景から、自分の年金額や日々の生活費を把握し、今ある貯蓄と将来の支出を見積もることが重要です。
安心した老後を迎えるためにも、貯蓄や資産運用などによる準備を始めていきましょう。

参考資料
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
- 総務省統計局「家計調査報告 家計収支編 2024年(令和6年)平均結果の概要」
- 金融経済教育推進機構「家計の金融行動に関する世論調査 2024年」
- 厚生労働省「令和7年度の年金額改定についてお知らせします」
加藤 聖人