2025年度の年金額は1.9%の増額となりました。
6月13日(金)は増額改定後の初めての年金支給日となりますが、今後の老後生活は安心できるのでしょうか。
本記事では、無職夫婦世帯の家計収支について解説します。
老後の必要資金と今後の年金の見通しも紹介しますので、これからの老後生活を考えるときの参考にしてください。
1. 無職夫婦世帯の家計収支の現状
総務省の家計調査によると、2024年度の無職夫婦世帯(65歳以上の夫婦のみ世帯)の家計収支は総収入が25万2818円、総支出が28万6877円で毎月約3万4000円の赤字となっています。
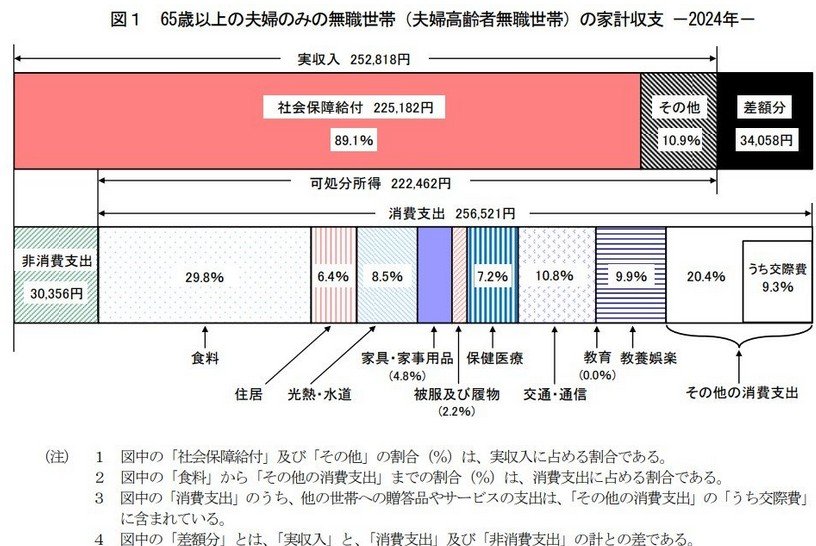
収入の大半は社会保障給付(公的年金等)です。支出内容を詳細に見ると次の通りです。
1.1 無職夫婦世帯の支出内訳

- 食料:7万6352円(26.6%)
- 住居:1万6432円(5.7%)
- 光熱・水道:2万1919円(7.6%)
- 家具・家事用品:1万2265円(4.3%)
- 被服・履物:5590円(1.9%)
- 保険医療:1万8383円(6.4%)
- 交通・通信:2万7768円(9.7%)
- 教養娯楽:2万5377円(8.8%)
- その他(交際費、雑費など):5万2433円(18.3%)
- 所得税など:1万1162円(3.9%)
- 社会保険料:1万9171円(6.7%)
- 合計:28万6877円(100.0%)
家計支出で最も多いのが食費で、支出全体の25%以上を占めます。
生活するうえで欠かせない費用ですが、外食を減らすなどしてある程度節約できるかもしれません。
老後の支出を見積もるときに見逃してしまいがちなのが、その他支出(交際費など)や税金などです。
交際費や日頃何気なく使っている雑費は、全体の20%近くを占める大きな支出項目です。また、税金や社会保険料も全支出の10%を占めます。
ここまで、無職夫婦世帯の家計収支の現状について解説しました。次章では、老後の必要資金と今後の年金の見通しについて紹介します。
2. 老後の必要資金
「老後2000万円問題」が話題となり、老後に備えていくらくらい貯蓄が必要なのかについて関心が高まりました。
老後生活には2000万円必要との誤った認識が広がりましたが、必要資金は世帯ごとの収入(年金やその他の収入)や家計支出などによって異なります。
世帯ごとの必要資金を推計するときは、次の式で概算できます。毎月の支出が収入を上回ることが前提です。収入のほうが多ければ、事前の資金準備は不要です。
- 老後の必要資金=毎月の赤字額(=支出-収入)×老後の生活期間(月)
前述の家計調査の平均値(2024年度の無職夫婦世帯)によると、毎月の赤字額は約3万4000円です。
赤字分を貯蓄で賄うとすると、現在65歳、老後の生活期間を20年・25年・30年とした場合、老後の必要資金は次の通りです。
- 生活期間20年:3万4000円×240ヶ月=816万円
- 生活期間25年:3万4000円×300ヶ月=1020万円
- 生活期間30年:3万4000円×360ヶ月=1224万円
家の改修や車の買い替え、葬儀など個々のライフイベントに要する費用を加算すると老後の必要資金がより明確になるでしょう。
また、病気や介護に備える費用を加算したり保険などで準備したりすると、より安心かもしれません。
家計調査の平均値を例にとると、上記の必要資金が準備できれば一応安心、準備できなければ対策が必要、となります。
老後までに必要資金が準備できなければ、仕事をして収入を増やしたり、節約して支出を抑えるなどの対策を考えましょう。
3. 今後の年金の見通し
公的年金の給付水準は、今後徐々に低下する見通しです。
給付水準は賃金や物価の変動率に応じて毎年改定されますが、「マクロ経済スライド」という仕組みによって給付水準が抑えられるからです。

2025年度の改定では、名目手取り賃金変動率(2.3%)にマクロ経済スライドによる調整(▲0.4%)を加えて改定率が1.9%となりました。
2024年度の公的年金の財政検証(過去30年投影パターン)では、老齢基礎年金の給付水準は将来的に現在の70%程度になる見込みです。
2025年5月30日に衆議院で可決された年金制度改正法案には、「将来の基礎年金の給付水準の底上げ」が盛り込まれていますが、実際には現在の70%程度に低下する給付水準を90%程度に抑えるというものです。
給付水準がアップするわけではないので注意しましょう。
4. まとめにかえて
総務省の家計調査によると、2024年度の無職夫婦世帯の家計収支の平均は、収入が月25万2818円、支出が月28万6877円です。
毎月約3万4000円の赤字となっているため、2025年度の年金額が1.9%の増額になったからといって「老後は安定」とは言いにくいでしょう。
さらに、「マクロ経済スライド」によって将来の年金の給付水準は下がる見込みです。
老後の収入と支出、給付水準の低下を見込んで、早めの老後資金準備が必要です。

参考資料
西岡 秀泰