【夏のボーナス間近!】30歳代からの新習慣「気づけば貯金が増える!」お金の仕分け方
“使う・備える・楽しむ”の「お金の仕分け」を意識した目的別口座の活用で貯まる習慣を身に着けよう!
Sebastian_Photography/shutterstock.com


6月、夏のボーナスを目前にお金の使い道を考える方も多いのではないでしょうか。
一方で、思ったより貯蓄がないと感じて不安になる人も少なくありません。
今回は、J-FLEC(金融経済教育推進機構)の「家計の金融行動に関する世論調査(2024年)」をもとに、30歳代・単身世帯の貯蓄実態と、お金を上手に管理するための「目的別口座」の活用法について解説します。
1. 【貯蓄ゼロも多い】30歳代・単身のリアルなフトコロ事情
まずは、J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査(2024年)」30歳代単身世帯の金融資産保有額階層ごと世帯割合(金融資産を保有していない世帯を含む)についてみていきましょう。
※貯蓄額には、日常的な出し入れ・引落しに備えている普通預金残高は含まれません。
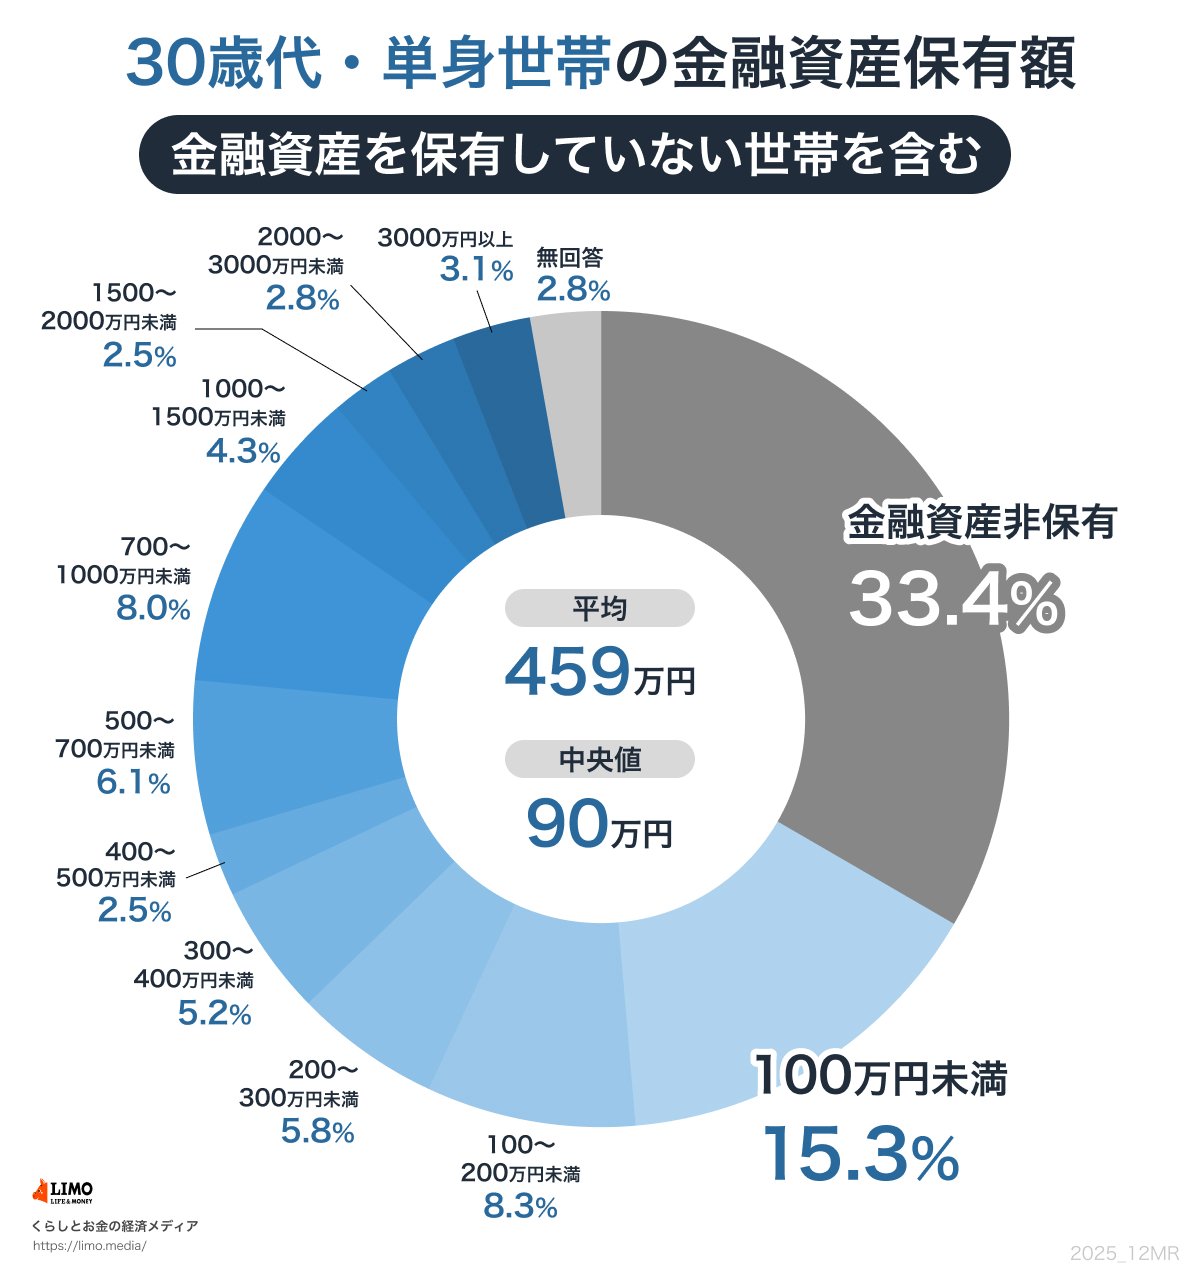
- 金融資産非保有:33.4%
- 100万円未満:15.3%
- 100~200万円未満:8.3%
- 200~300万円未満:5.8%
- 300~400万円未満:5.2%
- 400~500万円未満:2.5%
- 500~700万円未満:6.1%
- 700~1000万円未満:8.0%
- 1000~1500万円未満:4.3%
- 1500~2000万円未満:2.5%
- 2000~3000万円未満:2.8%
- 3000万円以上:3.1%
- 無回答:2.8%
- 平均:459万円
- 中央値:90万円
30歳代・単身世帯の金融資産保有額階層ごと世帯割合(金融資産を保有していない世帯を含む)についてポイントにそって解説していきます。
1.1 3人に1人が「貯蓄ゼロ」というリアル
30歳代単身世帯のうち、33.4%が金融資産をまったく保有していないという衝撃的な結果に。
意外と「自分だけじゃなかった」と感じる人も多いかもしれません。
1.2 平均459万円でも…貯蓄の「中央値」は90万円
平均額は459万円と見えるけれど、真ん中の値(中央値)は90万円。
一部の高額資産保有者が平均を押し上げているため、中央値を見ることで現実的な水準がわかります。
1.3 100万円未満が最多!少額からの管理がカギ
金融資産を保有している人の中で15.3%と最も多い層が「100万円未満」という現実。
貯蓄額が少ないと、ちょっとした出費で家計が崩れやすく気づけば「使い切っていた…」なんてことも。
今回の30歳代・単身世帯の金融資産保有額の調査結果では「思ったより少ない」、「貯蓄ゼロも多い」ということがわかりました。
大切な資産を守るためにも、お金の“置き場所”を明確に分けて管理することが大切です。
次に解説する目的別口座の活用で、“使う・備える・楽しむ”を上手に振り分けて、少額でも貯める習慣をつけていきましょう。
2. 【目的別口座の活用術】「使う・備える・楽しむ」で仕分ける
着実に貯める習慣をつける方法としておすすめなのが、“使う・備える・楽しむ”の「お金の仕分け」を意識した目的別口座の活用です。
目的別口座で「お金の仕分け」をする2/2
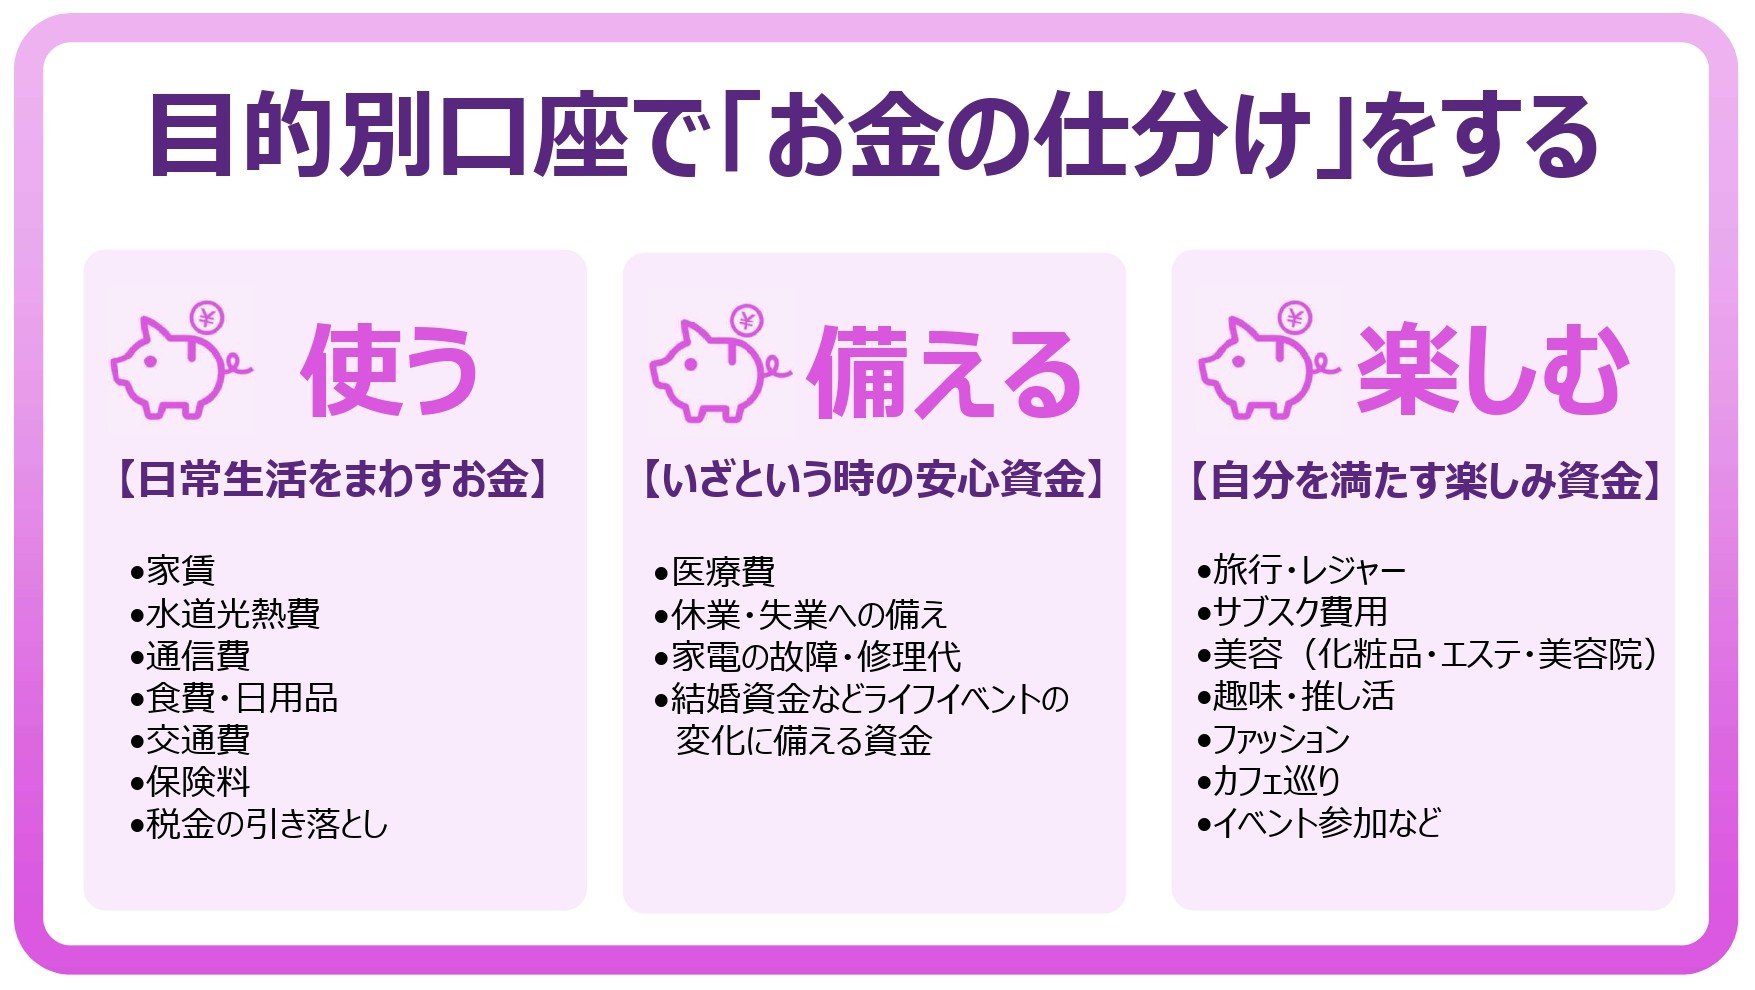
出所:筆者作成
「お金の仕分け」を意識した目的別口座の活用例について、ポイントを解説していきます。
2.1 使う:日常生活をまわすお金は”見える化”がカギ
毎月の家賃や水道光熱費、食費、通信費など“日常生活をまわすお金”は、専用の「使う用口座」で一括管理すると支出がわかりやすくなります。
給与振込口座からこの口座へ定額を“自動振替”する設定にすれば、残高を気にせず生活費をキープできます。
個人口座の自動振替(定額自動振込や自動送金サービスなど)については、スマホアプリで設定できる銀行もあります。
2.2 備える:いざという時の安心資金を用意
医療費や失業時の生活資金、家電の故障など急な出費に備えた「備える用口座」は、普段使いとは分けて管理するのがポイント。
また、結婚資金や住宅購入などライフイベントの変化に備える資金も「備える用口座」で管理することをおすすめします。
自動振替などで“手が届きにくい仕組み”にしておくと、無意識のうちに貯まり、いざという時も慌てず対応できます。
2.3 楽しむ:自分を満たす楽しみ資金も大切に
旅行、美容、趣味など“好きなこと”に使うためのお金は「楽しみ用口座」で別管理に。
こうすることで「節約=我慢」ではなく、目標があるからこそ楽しめるというポジティブな貯蓄意識が生まれます。
2.4 【給与口座の工夫】分配のハブにして流れを整える
給与口座と生活費など支払う「使う用口座」を同じにすると、お給料が入ってすぐに様々な支払いでお金が出ていくため資金残高の全体像がつかみにくい、というデメリットがあります。
また、貯金が後回しになりやすいことも考えられます。
そのため、目的別にお金を管理して貯蓄を増やしていきたい方には、給与口座は「お金のハブ(中継地点)」として活用することをおすすめします。
つまり、給与口座=“分配元”としての基点口座にして、
- 毎月の生活費:「使う用口座」に定額を移す
- 貯めたいお金:「備える用口座」や「楽しみ用口座」に自動で積立
→ お金が「流れる設計図」になるので、ムダづかいを防ぎ、貯まるしくみができます。
目的が明確だと「なんとなく使う」が減り、貯まりやすくなる習慣ができます。
自動振替の設定も活用して「手間なく」貯金を増やしていきましょう。
3. 夏のボーナス前に、目的別口座活用でお金の仕分けを習慣化させよう
今回は、金融経済教育推進機構「家計の金融行動に関する世論調査(2024年)」をもとに、30歳代単身世帯の貯蓄事情と、“使う・備える・楽しむ”の「お金の仕分け」を意識した目的別口座の活用について解説しました。
まとめると、
 30歳代単身世帯の約3人に1人が金融資産ゼロ
- 貯蓄の中央値は90万円と、平均よりも大きく下回っている
- 目的別口座で「お金の仕分け」を意識することで貯まる仕組みをつくろう
目的別口座で「お金の仕分け」を実践して、少額でも貯める習慣をつけていきましょう。
関連記事
親の預金を家族が引き出せる「代理人カード」の作り方。作れる家族の範囲・条件・注意点を解説
代理人カードは、親の口座から家族がATMで預け入れや引き出し、振込ができるカード。三菱UFJ・三井住友・みずほ・りそなの公式サイトの記載から代理人になれる家族や申込方法を比べ、本人が亡くなった後や判断能力が下がった後の注意点を確認します。
八十二長野銀行は2027年4月5日から振込手数料を一律に、窓口の同行あては3万円未満で330円から「880円」へ。ネットの他行あては165円
八十二長野銀行は2027年4月5日から、振込金額が3万円未満か以上かで分かれていた振込手数料を一律にします。窓口は同行あて880円、他行あて990円に上がる一方、インターネットバンキングの他行あては一律165円で、3万円以上なら安くなります。毎月の振込の方法別に1年でいくら変わるかを試算し、2028年6月に予定される振込の帳票の見直しと、新しく設けられる取扱手数料もあわせて整理します。
東京ガスの電気は12月1日から単価見直し、30A・月260kWhで月「253円」増える。40A・月400kWhなら1年で4092円
東京ガスは2026年10月8日、託送料金の見直しを受けて、12月1日から家庭向けの電気料金の単価を見直すと発表しました。新しい単価は2027年1月検針分からで、基本プランの標準家庭(30A・月260kWh)では月9196円から9449円へ、月253円の負担増です。契約アンペアごとの基本料金の上がり幅と、使用量別の1年間の負担増、11月に先に見直した東京電力エナジーパートナーとの比べ方も整理します。
参考資料
村岸 理美

