


新緑がまぶしい5月、進学や習い事など教育費がかさんできた…と実感するご家庭も多いのではないでしょうか。
筆者はファイナンシャルプランナーとして、教育費ピークを迎える40歳代・子育て世帯の家計相談を多く受けてきました。
今回は、J-FLEC(金経済教育推進機構)の調査をもとに、40歳代の貯蓄状況と家計を整える「お金の4つの仕分け」について解説します。
※なお、40歳代の二人以上世帯には子どものいない家庭も含まれますが、本記事では子育て世帯を想定して解説していきます。
1. 【40歳代・子育て世帯】平均944万円?貯蓄のリアル
まずは、J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査(2024年)」40歳代・二人以上世帯の金融資産保有額階層ごと世帯割合(金融資産を保有していない世帯を含む)についてみていきましょう。
※貯蓄額には、日常的な出し入れ・引落しに備えている普通預金残高は含まれません。
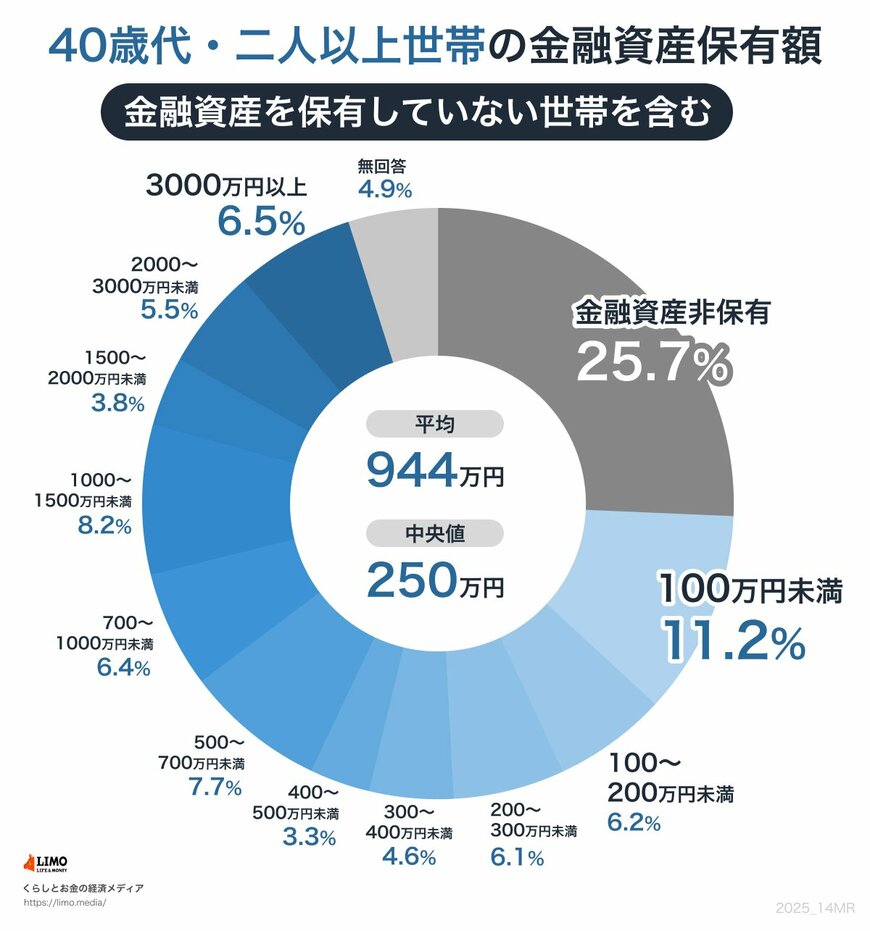
- 金融資産非保有:25.7%
- 100万円未満:11.2%
- 100~200万円未満:6.2%
- 200~300万円未満:6.1%
- 300~400万円未満:4.6%
- 400~500万円未満:3.3%
- 500~700万円未満:7.7%
- 700~1000万円未満:6.4%
- 1000~1500万円未満:8.2%
- 1500~2000万円未満:3.8%
- 2000~3000万円未満:5.5%
- 3000万円以上:6.5%
- 無回答:4.9%
- 平均:944万円
- 中央値:250万円
40歳代・二人以上世帯の金融資産保有額階層ごと世帯割合(金融資産を保有していない世帯を含む)についてポイントにそって解説していきます。
1.1 「平均944万円」堅実に積み立てている家庭も多数
40歳代・二人以上世帯の全体で見ると、金融資産の平均保有額は944万円。
教育費や住宅ローンなど出費が重なる中でも、長期的にコツコツと資産を形成してきた世帯が一定数存在しています。
将来に備え、地道な積み立てが力になっていることがわかります。
1.2 貯蓄ゼロからの一歩。「まずは250万円」を現実的な目標に
金融資産を保有していない世帯は40歳代・二人以上世帯のうち25.7%にのぼりますが、裏を返せば約75%の世帯は何かしらの備えを始めているということ。
これから貯蓄を増やしていきたい子育て世帯にとって、まず目指したい現実的なラインが「250万円」という中央値です。
これは生活費の3か月〜半年分にあたる生活防衛資金としても妥当な水準になります。
「うちは貯蓄ゼロからのスタートだから…」と不安に思う必要はありません。
目的別口座の導入や先取り貯蓄など、小さな行動の積み重ねが未来の安心に繋がります。
教育費の積立やNISA制度を利用した資産運用などとのステップアップも視野に入れて、まずは一歩を踏み出してみましょう。
2. 【40歳代・子育て世帯の貯蓄術】教育費ピークに備える「お金の4つの仕分け」
お金を【使う・備える・楽しむ】の3つに仕分ける方法は家計管理で一般的によく使われるフレームワークですが、子育て世帯では教育費が生活費に埋もれがちで教育費の準備が不足することも考えられます。
そこで、教育費のピークをむかえる40歳代の子育て世帯には、生活費などの【使う】お金から「教育費」を独立させた「お金の4つの仕分け」方法が最適です。
図のように、家計を以下の4つに仕分けして管理することで、必要な支出に備えつつ、貯蓄・投資の余力を見出しやすくなります。
40歳代・子育て世帯の「お金の4つの仕分け」2/3

出所:LIMO編集部作成
4つの仕分け「使う・教育費・備える・楽しむ」は、それぞれの役割を明確にすることで、家計を整える道しるべになります。
下の図は、40歳代・子育て世帯にとって現実的と考えられる“割合の一例”です。
たとえば「使う」が40%、「教育費」が25%といった配分にすることで、生活費と進学準備費の両立を意識できます。
「お金の4つの仕分け」割合の例3/3

出所:LIMO編集部作成
ただし、この配分はあくまで一例です。
お子さんの年齢や家族構成、住宅ローンの有無などにより、最適なバランスは変わります。
無理にこの通りに合わせようとせず、各家庭の生活スタイルや価値観に応じて柔軟にカスタマイズしていくことが大切です。
3. 「まずは見える化から!」お金の仕分けで家計に安心を
今回は、J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査(2024年)」の結果をもとに、40歳代・子育て世帯の貯蓄状況とお金の仕分け術について解説しました。
まとめると、
-
 平均944万円、中央値250万円という貯蓄格差の現実
-
貯蓄ゼロでも「250万円」を目標にすれば無理なく始めやすい
-
教育費を独立させた「お金の4つの仕分け」で家計が整理しやすくなる
 平均944万円、中央値250万円という貯蓄格差の現実
お金の流れを見える化することで、家計の不安は少しずつ整っていきます。
ご不安な場合は、ファイナンシャルアドバイザーに相談するのもひとつの方法でしょう。

参考資料
村岸 理美


