


物価上昇が続く中、収入は増えているように見えても、実際に使える「手取り」は減少傾向にあります。さらに支出は増えており、気づけば貯金ができない──そんな家庭が増えています。総務省の家計調査をもとに、今の家計の現状をひもときつつ、将来の安心につなげるために取り入れたい「先取り貯蓄」の方法をわかりやすく紹介します。
1. 手取り減×支出増で貯金できない時代に。どう備える?
まず、2025年5月9日に公表された総務省統計局「家計調査報告」の勤労者世帯の収支の内訳をみていきましょう。

こちらの表からわかることをポイント解説していきます。
1.1 実収入は「名目は増えても、実質は減っている」状況
実収入について、名目(物価を考慮しない)は+2.1%増加だが、実質(物価の影響を反映)は▲2.0%の減少
→ 物価上昇の影響で、生活実感としては苦しくなっていることがわかります。
1.2 可処分所得(手取り)も実質減
名目では+1.6%増えているが、実質では▲2.5%減少している
→実際に使えるお金が減っていることがわかります。
1.3 消費支出は逆に増えている
名目では+8.2%、実質は2か月ぶりの増加で+3.8%
→家計は苦しくても支出せざるを得ない状況が続いていることがわかります。
以上をまとめると、
収入は増えているようで実質的には減少し、支出はむしろ増加しています。結果として貯蓄に回す余裕がどんどん減っている状況だということがわかります。
このため、効果的な貯蓄を生活に支障が起きない程度で、可能な限り続けることが必要です。
そんな貯蓄について2つの方法があるのはご存じでしょうか。
「先取り貯蓄」と「余ったら貯金」です。ひとつずつ確認していきましょう。
2. 効果的にお金を貯めるなら「先取り貯蓄」
「先取り貯蓄」と「余ったら貯蓄」ですが、それぞれのポイントをみていきましょう。
2.1 計画的に貯めるなら「先取り貯蓄」
「先取り貯蓄」は給料などの収入が入った際、あらかじめ決めた金額を自動的に貯蓄します。そして、残りの収入源で生活する方法です。
メリットは、
-
 使いすぎ防止になる
-
習慣化しやすい
-
安定的にお金が貯まる
 使いすぎ防止になる
気づくとお金を使ってしまう人や、計画的に貯めたい人におすすめです。
2.2 自己管理が得意なら「余ったら貯蓄」
「余ったら貯蓄」は1か月の生活費を使い終えて、残りのお金を貯蓄にまわす方法です。
メリットは、
-
自由にお金を使いやすい
-
ストレスを感じにくい
収支が安定していて自己管理が得意な人には向いていますが、お金が「残らない月」は貯蓄がゼロになる可能性もあります。
以上のポイントから、効果的に安定的にお金を貯めるなら「先取り貯蓄」がおすすめです。
3. 先取り貯蓄」の実践方法
「先取り貯蓄」の考え方2/2
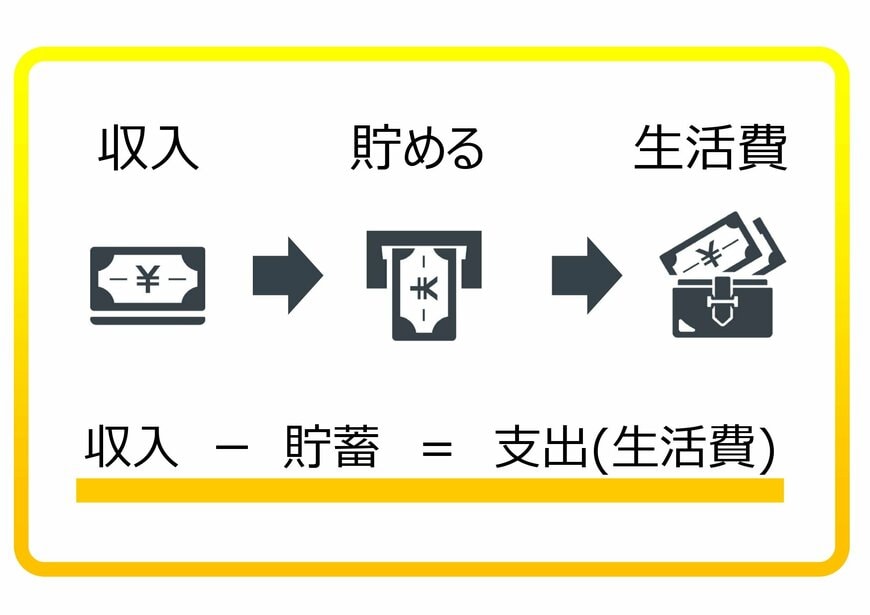
出所:筆者作成
「収入-貯蓄=支出」の考え方で生活をする「先取り貯蓄」ですが、具体的な実践方法をみていきましょう。
3.1 生活費用の口座と貯める口座の分離
給料などの収入が振り込まれる給与口座と貯める口座は使い分けすることで、安定的にお金を貯めることができます。日々の生活費は給与口座から使うなどして、生活費用の口座と貯める口座を分けることがポイントです。
3.2 自動振替設定の活用
給与口座に自動振替を設定する際は、
- 振替先:貯める口座を選ぶ
- 金額:毎月〇〇円(目標額を設定します)
- 振替日:給料日、またはその翌日がおすすめ
毎月いくら貯めるかの目標額は生活に困らない範囲内で設定しましょう。
4. 「先取り貯蓄」で将来の安心感を
今回は「先取り貯蓄」でお金を貯めるポイントを紹介しました。
まとめはこちら
- 計画的に貯めるなら「先取り貯蓄」
- 生活費用の口座と貯める口座を分ける
- 自動振替設定の活用
将来の安心感を得るためにも今日から始める一歩として「先取り貯蓄」をぜひはじめてみましょう。
参考資料
村岸 理美


