「後期高齢者医療制度」は、公的医療保険制度の1つです。
勤めているかどうかに関わらず、原則75歳になると、加入していた医療保険(健康保険・共済・国保など)から自動的に後期高齢者医療制度の医療保険へ加入することになります。
後期高齢者医療制度の医療保険に加入するのは、75歳以上の方と、65歳から74歳までの方で一定の障害の状態にあると後期高齢者医療広域連合から認定を受けた方です。
この記事では、2025年度の後期高齢者医療制度の「平均保険料額」や、年金収入195万円をモデルケースとして【都道府県別】2025年度の後期高齢者医療制度の「保険料例」をご紹介します。
1. 2024年に発行された後期高齢者医療制度の保険証の有効期限は「2025年7月31日まで」
後期高齢者医療制度の保険証は、毎年7月末に有効期限が切れ、8月1日から新しい保険証が交付されます。
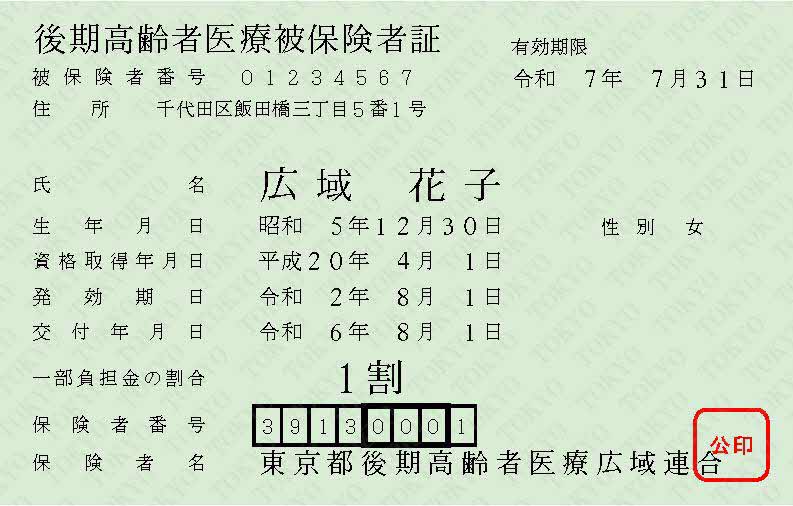
2024年に発行された「後期高齢者医療制度の保険証」の有効期限は、2025年7月31日までとなっています。
これは2024年12月2日からの「マイナンバーカード」と、健康保険証の一体化に伴う措置です。
今後は、マイナンバーカードが健康保険証としても使用できるようになり、これを「マイナ保険証」として活用することになります。
1.1 医療費の「自己負担割合」
保険証が届いた際、確認すべき重要なポイントは医療費の「自己負担割合」です。
この割合は、住民税課税所得などをもとに毎年8月1日に見直されます。
もし、所得に変動があった場合、自己負担割合が変更される可能性があります。
また、2022年10月1日からは、新たに「2割負担」が導入され、一定の条件を満たす場合に適用されています。
- 3割負担:現役並み所得者(同じ世帯の被保険者の中に住民税課税所得が145万円以上の方がいる場合)
- 2割負担:一定以上所得のある方
- 1割負担:一般所得者等(同じ世帯の被保険者全員の住民税課税所得がいずれも28万円未満の場合など)
※基準となる所得は世帯の状況によって異なるため、詳しくはお住まいの自治体の窓口で確認してください。
医療費の自己負担割合が1割から2割、または3割に増えると、医療費がそれぞれ2倍や3倍に増えることになります。
生前整理で空き家を売却した際など、一時的に所得が増える場合がありますが、その影響を受けて税金が上昇することに加え、医療費や介護サービスの自己負担が変わることもあります。
意外にも、税金の上昇については認識していても、自己負担が増えることについて知らない方が多いため、保険証が届いた際に自己負担割合を確認し、変更がないかをチェックしておきましょう。
2. 「マイナンバーカードと健康保険証」2024年12月2日より一体化に
2024年12月2日から、マイナンバーカードと健康保険証が一体化し、新たに「マイナ保険証」として利用されることになりました。
これにより、医療機関を受診する際に、基本的にマイナンバーカードを提示して手続きする形になります。
※マイナ保険証を持っていない方や、マイナンバーカードと健康保険証の紐づけが完了していない方には、「資格確認書」が無償で交付されます。
政府は、マイナ保険証のメリットとして以下の4点を挙げています。
2.1 1:より適切な医療を受けやすくなる
マイナ保険証を活用することで、これまでの健康診断結果や薬剤情報などを新しい医療機関でも簡単に共有できるようになるため、医師が過去のデータをもとに、より適切な医療を提供しやすくなり、スムーズな治療が期待できるようになります。
2.2 2:過去の特定健診情報や薬剤情報に簡単にアクセスできる
マイナポータルを利用することで、これまでの特定健診情報や薬剤情報に簡単にアクセスできるようになります。
紙の健診結果をうっかり紛失してしまうことがある方にとっては、オンラインで確認できるこの仕組みが、健康管理を振り返るための大きな助けとなるでしょう。
2.3 3:確定申告の医療費控除手続きが簡単になる
マイナポータルを活用することで、確定申告時の医療費控除手続きをオンラインで行うことができます。
医療費通知情報が自動的に入力されるため、これまでの申告手続きよりも簡便に進めることができ、時間と手間を大幅に削減することが可能になります。
2.4 4:高額な医療費の立て替えが不要になる
高額療養費制度では、自己負担額に上限が設けられていますが、最初に全額を立て替える必要があります。
この負担を軽減するために、「限度額適用認定証」を事前に取得しておくことができますが、急な入院の場合、手続きが間に合わないこともあります。
しかし、マイナ保険証を利用することで、限度額を超える支払いが自動的に免除されるため便利です。
では、後期高齢者医療制度における保険料の目安はどれくらいでしょうか。
3. 【2025年度】「後期高齢者医療制度の保険料」平均保険料額はいくら?
2025年度における、後期高齢者医療制度における被保険者一人当たりの平均保険料額は、全国平均で以下のとおりです。
- 被保険者均等割額の年額:5万389円
- 被保険者均等割額の月額:4199円
- 所得割率:10.21%
- 平均保険料額の年額:8万6306円
- 平均保険料額の月額:7192円
上記はあくまで全国平均の数字であり、実際の保険料は、以下の「均等割額」と「所得割額」の保険料に基づいて個別に算出されます。
- 均等割額:被保険者が均等に負担する保険料
- 所得割額:被保険者の前年の所得に応じて負担する保険料
次は「年金収入195万円」のモデルケースを例に、2025年度の全国の保険料を比較します。
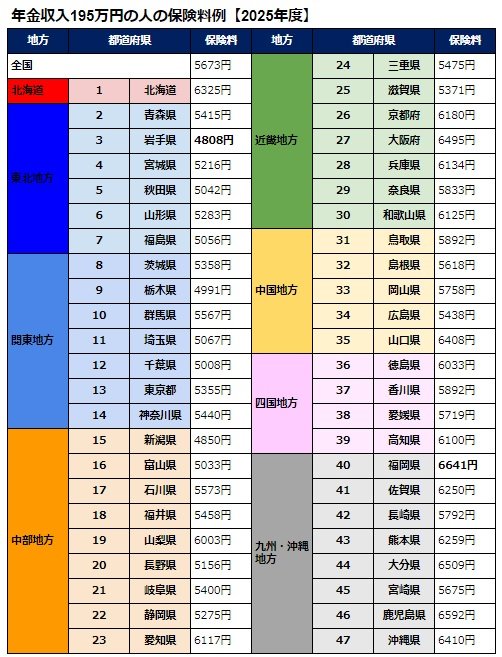
4. 【都道府県別】2025年度の後期高齢者医療制度の「保険料例」年金収入195万円の場合
ここからは、年金収入195万円をモデルケースとして、2025年度の全国の保険料を比較しています。
- 全国:5673円
- 北海道:6325円
- 青森県:5415円
- 岩手県:4808円
- 宮城県:5216円
- 秋田県:5042円
- 山形県:5283円
- 福島県:5056円
- 茨城県:5358円
- 栃木県:4991円
- 群馬県:5567円
- 埼玉県:5067円
- 千葉県:5008円
- 東京都:5355円
- 神奈川県:5440円
- 新潟県:4850円
- 富山県:5033円
- 石川県:5573円
- 福井県:5458円
- 山梨県:6003円
- 長野県:5156円
- 岐阜県:5400円
- 静岡県:5275円
- 愛知県:6117円
- 三重県:5475円
- 滋賀県:5371円
- 京都府:6180円
- 大阪府:6495円
- 兵庫県:6134円
- 奈良県:5833円
- 和歌山県:6125円
- 鳥取県:5892円
- 島根県:5618円
- 岡山県:5758円
- 広島県:5438円
- 山口県:6408円
- 徳島県:6033円
- 香川県:5892円
- 愛媛県:5719円
- 高知県:6100円
- 福岡県:6641円
- 佐賀県:6250円
- 長崎県:5792円
- 熊本県:6259円
- 大分県:6509円
- 宮崎県:5675円
- 鹿児島県:6592円
- 沖縄県:6410円
後期高齢者医療保険料のもっとも高い保険料は、福岡県で6641円、もっとも低い保険料は岩手県で4808円となっており、月額の差は約1800円にもなります。
基本的に、この保険料は年金から天引きされるため、保険料の増加は年金の手取り額の減少につながるでしょう。
5. 老後の生活に向けて情報収集をしておこう
ここまで、2025年度の後期高齢者医療制度の平均保険料額や、年金収入195万円をモデルケースとして【都道府県別】2025年度の後期高齢者医療制度の「保険料例」について解説しました。
後期高齢者医療制度は、原則75歳になると、勤めているかどうかに関わらず、加入していた医療保険(健康保険・共済・国保など)から自動的に加入することになります。
後期高齢者医療制度に加入している方(被保険者)の窓口負担割合は、一般所得者等は1割、現役並みの所得者は3割とされていますが、2022年10月1日から、一般所得者等のうち、一定以上の所得がある人は「2割」になりました。
厚生労働省によると、2割負担となるのは、後期高齢者医療制度の被保険者の約20%(約370万人)です。
医療費の窓口負担割合が2割となる方への配慮措置は、2022年10月1日~2025年9月30日までとなっています。
老後の生活に向けて、情報収集をしておくことが大切です。
※LIMOでは、個別の相談・お問い合わせにはお答えできません。各都道府県の「後期高齢者医療広域連合」または、お住まいの市区町村の後期高齢者医療の窓口までお問い合わせください。

参考資料
- 厚生労働省「後期高齢者医療制度の令和6・7年度の保険料率について」
- 厚生労働省年金局「令和4年度 厚生年金保険・国民年金事業の概況」
- 東京都後期高齢者医療広域連合「保険証」
- 厚生労働省「マイナンバーカードの健康保険証利用のメリット」
- 政府広報オンライン「後期高齢者医療制度 医療費の窓口負担割合はどれくらい?」
筒井 亮鳳