

2025年度の年金額は前年度から1.9%の増額が決定しています。次回、6月13日(金)支給分から「年金が少し増える」ことになります。
さて、公的年金は原則65歳から支給が始まりますが、「繰上げ受給」という制度を利用することで、60歳から年金を受け取り始めることもできます。
ただし、この制度を選ぶと受給額が本来の水準より少なくなり、その減額率は一生涯変わりません。
つまり、繰上げ受給は「早く年金をもらえる」というメリットがある一方で、「受け取る金額が減ってしまう」というデメリットもあるのです。
では、繰上げ受給を選ぶことは本当に「損」なのでしょうか。
本記事では、繰上げ受給の概要に触れつつ、繰上げ受給の選択が将来的にどのような影響をもたらすのかについて詳しく解説していきます。
1. そもそも「繰上げ受給」とは?どのくらい年金額が減る?
繰上げ受給は、年金の受給開始時期を本来よりも早めることができる制度で、最大で5年間、すなわち60歳からの受給が可能です。
しかし、この制度を選択すると「年金の支給額が少なくなる」点には注意が必要です。
年金の減額は「1ヶ月あたり0.4%」の割合で計算され、繰上げた月数に応じて受給額が少なくなります(表1)。
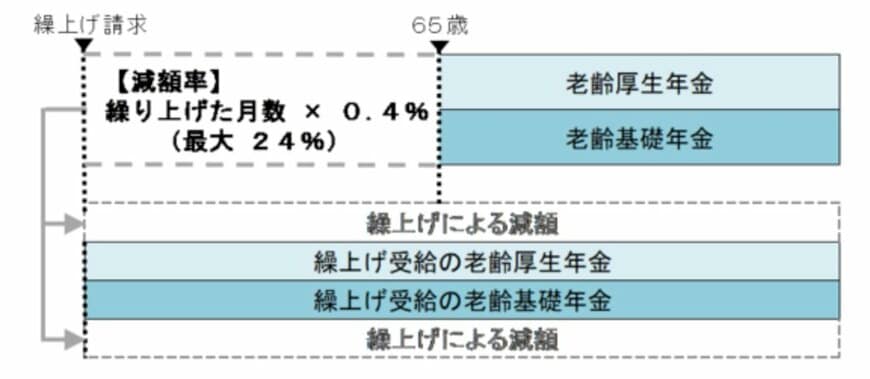
たとえば、本来の月額年金が15万円だった場合、60歳から5年間繰り上げて受給を開始すると、24%(0.4%×60ヶ月)の減額が適用され、受給額はおよそ11万4000円にまで下がります。
なお、一度繰上げ受給を選ぶと、その減額率は変わることなく、以後も減額された金額が支給され続けます。
年金の受給額が少なくなる「繰上げ受給制度」は、見方によっては損をしているように思えるかもしれません。
しかし、本当に「損」と言い切れるのでしょうか。
次章では、繰上げ受給が得か損かについて、さらに深ぼりしていきましょう。
2. 年金の繰上げ受給は「損」なのか?!
結論として、繰上げ受給が得か損かは、その人の「寿命」によって大きく左右されます。
たとえば、年金を早く受け取り始めたことで金額が減っても、もし66歳で亡くなった場合には、結果的に繰上げたほうが総受給額は多くなります。
一方で、長生きして85歳を超えるようなケースでは、通常どおり65歳から年金を受け取り始めたほうが、結果として総受給額が多くなります。
もちろん寿命には個人差がありますが、厚生労働省のデータでは、男性の平均寿命は「81.09歳」、女性は「87.14歳」とされています。
とはいえ、これは「平均寿命」であり、病気や介護を必要とする期間も含まれており、元気に自立した生活を送れる「健康寿命」は、それよりも短い傾向があります。
そのため、年金の受給時期を考える際には、単に平均寿命を基準にするのではなく、自分の健康状態や生活の見通しを踏まえて検討することが大切です。
では具体的に、繰上げ受給を選択した場合、どのタイミングまで「総受給額」がお得になるのでしょうか。
3. 「60歳 vs 65歳」それぞれの損益分岐点は?
次に、「60歳」と「65歳」で年金の受給を開始した場合のシミュレーションを見ていきましょう。
厚生労働省の「令和5年度 厚生年金保険・国民年金事業の概況」によると、厚生年金の平均月額は約14万円とされているため、今回はこの金額を基に試算を行います。
65歳から90歳までの期間において、「繰上げ受給」と「本来の受給」を選んだ場合に受け取る総額は、以下のようになります(表2)。
(表2)「繰上げ受給」と「本来の受給」2/2

厚生労働省・日本年金機構の資料を参考に筆者作成
80歳の時点では、「繰上げ受給」の方が受け取る年金額が多く、この時点では繰上げ受給が「お得」と言えます。
しかし、85歳に達した時点では、65歳から受給を開始した場合が最も多く、85歳以降も「本来の受給開始」が最もお得な選択となります。
これらを踏まえ、自分のライフプランに合わせて最も有利な受給開始時期を選ぶことが重要です。
4. 繰上げ受給には「減額」以外のデメリットも?
では最後に、繰上げ受給の減額以外のデメリットについても確認しておきましょう。
繰上げ受給の減額以外のデメリットは下記のとおりです。
- 国民年金の任意加入や保険料の追納ができなくなる
- 共済組合からの年金も繰上げ受給となる
- 高年齢雇用継続給付や雇用保険の基本手当との併給制限がある
- 他の年金(遺族厚生年金や遺族共済年金など)との併給制限がある
- 寡婦年金の権利が喪失される
- 障害年金の請求が不可となる場合もある
特に、60歳以降も働き続ける場合や遺族年金を受け取っている場合など、家庭や個人の状況によっては繰上げ受給の選択が「損」になる可能性があります。
そのため、繰上げ受給を選択する前に、上記のデメリットを十分に考慮して、慎重に判断することが重要になるでしょう。
5. 自分の年金見込額でシミュレーションをしてみよう
本記事では、繰上げ受給の選択が将来的にどのような影響をもたらすのかについて解説していきました。
今回のシミュレーションでは、厚生年金の平均月額「14万円」を使って試算しましたが、実際の年金額は個々の状況によって異なります。
年金額によって繰上げ受給時の損益分岐点も異なるため、受給開始時期を決定する際は、まずご自身の年金見込み額をもとにシミュレーションを行うことが大切です。
自分の将来の年金額は、「ねんきんネット」や「ねんきん定期便」で確認できるので、シミュレーションを行う前にそれらをチェックしてみましょう。


参考資料
和田 直子


