

一般的に6~7月はボーナス月となっています。
ボーナスが入るのを目前に、資産運用をはじめようか考える方もいるのではないでしょうか。
運用にはリスクがあり、またはじめる前にはいろいろと調べたり、選んだりする必要があるのでいざはじめるにも腰が重いという方もいるでしょう。
一方で、リスクはあるものの効率的に貯蓄を増やせる可能性があるのも資産運用です。
今回は25年間で毎月3万円積み立てた場合、年利1・3・5・7%でいくらになるかのシミュレーション結果をみていきましょう。
1. 新NISAは成長投資枠とつみたて投資枠で構成される
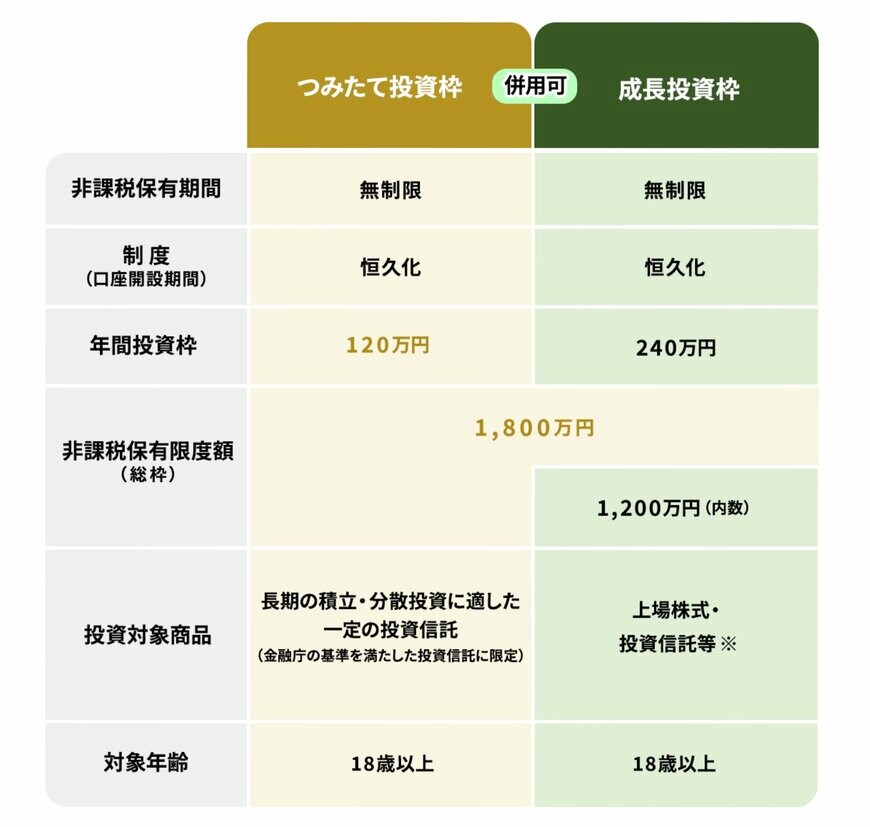
2024年1月からスタートした新NISAは、成長投資枠とつみたて投資枠の2つで構成されています。
それぞれの詳細を見ていきましょう。
1.1 成長投資枠
成長投資枠は幅広い商品を購入できる枠のことで、以前の一般NISAの役割を引き継いでいます。
具体的には、以下のような金融商品を購入可能です。
- 日本株式
- 外国株式
- ETF
- REIT
- 投資信託 など
成長投資枠は年間240万円の枠があり、非課税保有限度額は新NISAで1800万円のうち、成長投資枠は1200万円までに設定されています。
ただし、以下の条件に当てはまるものは投資対象となっていません。
- 毎月分配型の投資信託
- デリバティブ取引を用いた一定の投資信託
- 信託期間が20年未満など
1.2 つみたて投資枠
つみたて投資枠は、以前のつみたてNISAの役割を担っており、一定の投資信託のみ購入対象です。
年間120万円の枠が用意されており、非課税保有限度額は成長投資枠とあわせて1800万円です。
非課税保有期間は無期限化しており、長期的な資産形成がしやすいでしょう。
2. 新NISAを使って40歳から65歳まで毎月3万円を25年間積み立てた場合をシミュレーション
今回は、40歳から65歳までの25年間、毎月3万円を積み立てた場合をシミュレーションしてみましょう。
年利1、3、5、7%で運用できた場合の元本と運用収益は以下のとおりです。
- 年利1%:合計1022万円(元本900万円・運用収益122万円)
- 年利3%:合計1338万円(元本900万円・運用収益438万円)
- 年利5%:合計1787万円(元本900万円・運用収益887万円)
- 年利7%:合計2430万円(元本900万円・運用収益1530万円)
年利1%でも、ただお金を置いておくよりも122万円プラスになります。
そして、年利7%以上からは元本も上回り、大きく資産が増えることがわかります。

年利5%でシミュレーションしても、運用額はほぼ倍になります。
もちろん投資なので損をするリスクはあります。また、運用成果は後にならなければわかりません。
3. 新NISAとiDeCoの違いは?
新NISAと似た制度に、iDeCoがあります。並列で紹介されることもあるiDeCoですが、違いをご存知でしょうか。
まず、新NISAとは対象年齢が異なります。
新NISAは対象年齢が18歳以上ですが、iDeCoは基本的に20歳から65歳です。
さらに、新NISAの年間投資上限は最大360万円ですが、iDeCoは公的年金制度の被保険者種別などにより異なります。
自由度ですと新NISAのほうが高いでしょう。
ただし、iDeCoは掛け金をすべて所得控除できるので節税対策としても有効です。
また、新NISAはいつでも現金化できますが、iDeCoは原則60歳まで引き出せません。iDeCoは引き出せない分、老後資金としやすいでしょう。
「これから大きなライフイベントを控えている」「急な支出に備えておきたい」という人は、新NISAのほうが向いているでしょう。
4. まとめにかえて
ボーナスまではまだ時間に余裕があるという方もいると思いますから、これを機に調べてみてはいかがでしょうか。
今年も半分終わってしまいますから、資産形成について考えてみてくださいね。


参考資料
宮野 茉莉子


