

高齢化が進む日本では、65歳以上の人口割合は29.3%となり過去最高を更新しました。労働人口が減りシニア世帯が増えると、もらえる年金の支給水準は下がります。
年金の支給水準減少による影響を受け、老後の生活費が枯渇して「老後破産」に陥る人もいるのが現実です。
そこで本記事では、老後破産を避けたい人に向けて「年金のリアル」と「必要な備え」を紹介します。年金の平均支給額や、シニア世帯の平均生活費も解説するので、ぜひ参考にしてみてください。
1. 「年金のリアル」とは?厚生年金保険の受給額は月額いくら?
ではさっそく、老後にどのくらい年金をもらえるのか確認しましょう。
厚生労働省年金局「令和5年度厚生年金保険・国民年金事業の概況」によると、厚生年金受給者の年金受給額の分布は以下のとおりです。

1.1 厚生年金受給者の年金受給額(額面)
年金受給額 割合
- 月額1万円未満 0.28%
- 月額1万円以上2万円未満 0.09%
- 月額2万円以上3万円未満 0.31%
- 月額3万円以上4万円未満 0.58%
- 月額4万円以上5万円未満 0.61%
- 月額5万円以上6万円未満 0.85%
- 月額6万円以上7万円未満 2.34%
- 月額7万円以上8万円未満 3.97%
- 月額8万円以上9万円未満 5.44%
- 月額9万円以上10万円未満 6.73%
- 月額10万円以上11万円未満 7.01%
- 月額11万円以上12万円未満 6.57%
- 月額12万円以上13万円未満 5.97%
- 月額13万円以上14万円未満 5.75%
- 月額14万円以上15万円未満 5.89%
- 月額15万円以上16万円未満 6.14%
- 月額16万円以上17万円未満 6.39%
- 月額17万円以上18万円未満 6.56%
- 月額18万円以上19万円未満 6.37%
- 月額19万円以上20万円未満 5.84%
- 月額20万円以上21万円未満 4.99%
- 月額21万円以上22万円未満 3.90%
- 月額22万円以上23万円未満 2.72%
- 月額23万円以上24万円未満 1.78%
- 月額24万円以上25万円未満 1.18%
- 月額25万円以上26万円未満 0.75%
- 月額26万円以上27万円未満 0.45%
- 月額27万円以上28万円未満 0.25%
- 月額28万円以上29万円未満 0.13%
- 月額29万円以上30万円未満 0.06%
- 月額30万円以上 0.09%
平均年金月額 14万3973円
*厚生年金保険受給権者には、特別支給の老齢厚生年金の定額部分の支給開始年齢の引上げにより、定額部分のない報酬比例部分のみの 65 歳未満の受給権者が含まれている
会社員や公務員として勤務経験がある厚生年金受給者は、平均で月14万3973円の年金を受け取れます。また、月20万円以上の年金をもらう人も16.3%います。
厚生年金は現役時代の平均年収と勤務期間によって受給額が決まるため、高年収で長く勤めた人は高額な年金の受給が可能です。
一方、会社員や公務員経験がない自営業者や専業主婦は厚生年金をもらえません。受け取れる年金は国民年金のみで、国民年金の満額受給額は月6万9308円です。
2. 老後の生活費はいくらかかるのか
リアルな年金受給額を確認しましたが、老後はどのくらい生活費がかかるのでしょうか。年金だけで暮らすことは可能なのか、みてみましょう。
総務省統計局「家計調査報告書(家計収支編)」によると、2024年における65歳以上の夫婦のみ無職世帯の1か月の平均支出とその内訳は以下のとおりです。

2.1 65歳以上の夫婦のみ無職世帯の支出(月額)
- 食料 7万6352円
- 住居 1万6432円
- 光熱・水道 2万1919円
- 家具・家事用品 1万2265円
- 被服及び履物 5590円
- 保険医療 1万8383円
- 交通・通信 2万7768円
- 教育 0円
- 教養娯楽 2万5377円
- その他の消費支出 5万2533円
- 諸雑費 2万2125円
- 交際費 2万3888円
- 仕送り金 1040円
- 直接税 1万1162円
- 社会保険料 1万9171円
合計 28万6877円
食費や住居費、光熱費などの生活費の他に税金と社会保険料も加えた合計支出は、月28万6877円となっています。
共働き夫婦で夫婦ともに月14万円ほどの年金をもらえれば年金だけで暮らすことも可能ですが、片働き夫婦や自営業夫婦などが年金のみで生活するのは難しいでしょう。
3. 「必要な備え」とは
老後に向けて備えたいと思っても、具体的に何をすればいいかわからない人もいるかもしれません。ここからは、老後に向けて必要な備えを3つ紹介します。
3.1 老後に必要な金額をシミュレーション
まずは、老後に必要な金額をシミュレーションすることが重要です。
自分の世帯が老後にいくら年金を受け取れるのか、生活費がどのくらいかかるのかをシミュレーションしてみましょう。
年金受給額は日本年金機構の「ねんきんネット」を利用すれば、今までの年金記録を基に受給見込額を知ることができます。
毎月の年金見込受給額から想定生活費を差し引ければ、不足するお金がわかります。もちろん寿命は事前にわからないため、老後に必要な金額を完璧に把握することはできませんが、ある程度の見込みは立てられるでしょう。
3.2 日々の節約
老後に必要な金額をシミュレーションできたら、それに向けてお金を貯めることが重要です。
日々の節約を始めましょう。特に意識したいのが固定費です。携帯料金や新聞代、保険料、アプリのサブスク料金、ジムやヨガの月額会費などは一度削減できれば、継続して節約が可能です。
月5,000円の固定費を削減できれば、年間6万円、10年間で60万円もの節約となります。まずは、節約できる固定費がないかを確認してみてください。
3.3 資産形成の開始
節約ができたら、そのお金で資産形成を始めてお金を増やしましょう。株式や債券などに投資することで、長期的な資産増加を狙います。
現在はiDeCoやNISAなど、個人がお得に資産形成をできる制度もあります。
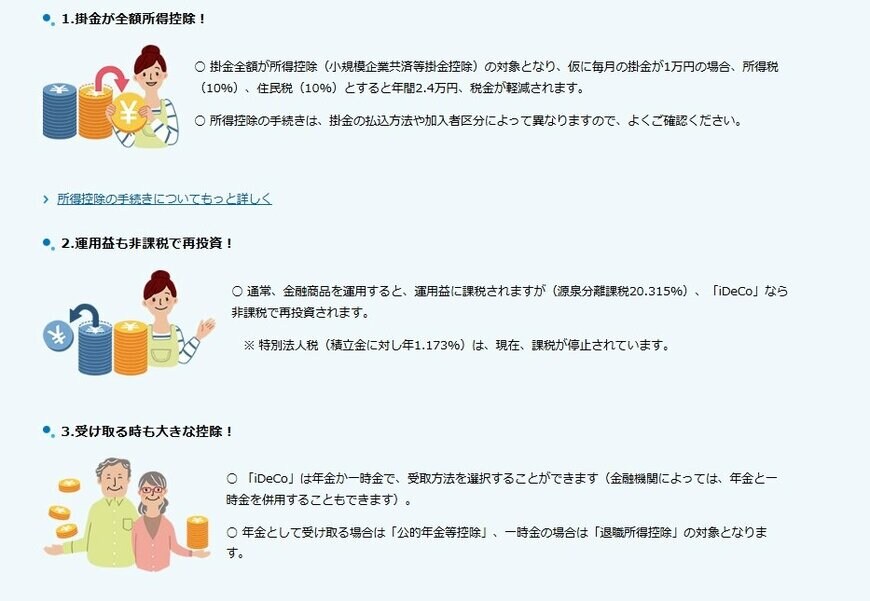
たとえば、iDeCoを使えば投資で得た利益が非課税になることに加え、掛金が全額所得控除になるため節税も可能です。
投資なのでリスクもありますが、余裕資金で投資を始めて、少しでもゆとりのある老後を目指してみてください。
4. 老後破産を避けるために行動しよう
本記事では、老後破産を避けるために、年金のリアルと必要な備えについて紹介しました。
老後破産を避けるためには、計画性が重要です。なんとなく老後に備えたいと思っても、重い腰はなかなか上がらないでしょう。
本記事で紹介したとおり、まずは自分が老後に必要となる金額をシミュレーションすることから始めましょう。具体的な金額がわかれば、危機感が生まれて節約や資産形成を始められるかもしれません。


参考資料
苛原 寛


