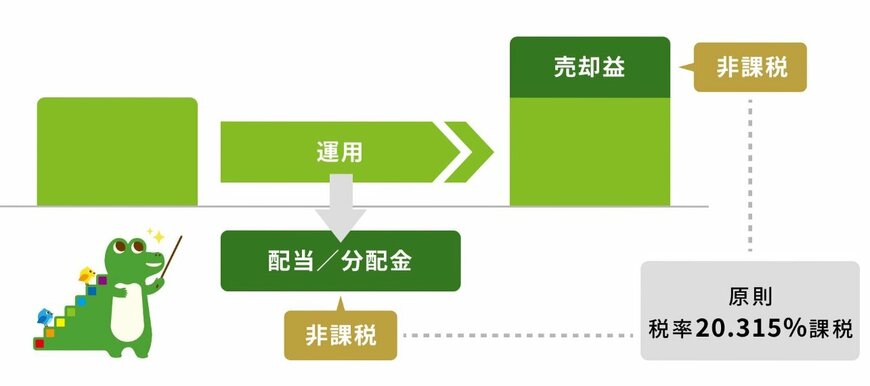
2024年に開始した「新NISA」は、売却益が非課税になるため効率的な資産形成が可能です。
ただし、そんな新NISAにも落とし穴があることを知っているでしょうか。この落とし穴を把握していないことで、損する人も出てきてしまいます。
そこで本記事では、新NISAの意外と知らない3つの盲点を紹介します。新NISAですでに投資をしている人や今から始めることを検討している人は、ぜひ参考にしてみてください。
1. 外国株の配当金は課税される
新NISAでは、米国株をはじめとする外国株にも投資が可能です。成長性の高い企業が多く、魅力を感じる人も多いでしょう。
ただし、外国株の運用において意外と見落とされがちなポイントがあります。それが、配当金に課税される点です。たとえば、米国株の配当金を受け取ると、米国で10%の税金が徴収されます。
新NISAだからといってすべてが非課税になるわけではなく、外国株の配当金は税金がかかることを覚えておきましょう。
2. 損益通算できない
新NISAの2つ目の盲点は、損益通算ができない点です。
損益通算とは、同じ年に発生した投資の利益と損失を相殺し、課税対象となる金額を減らす制度となっています。
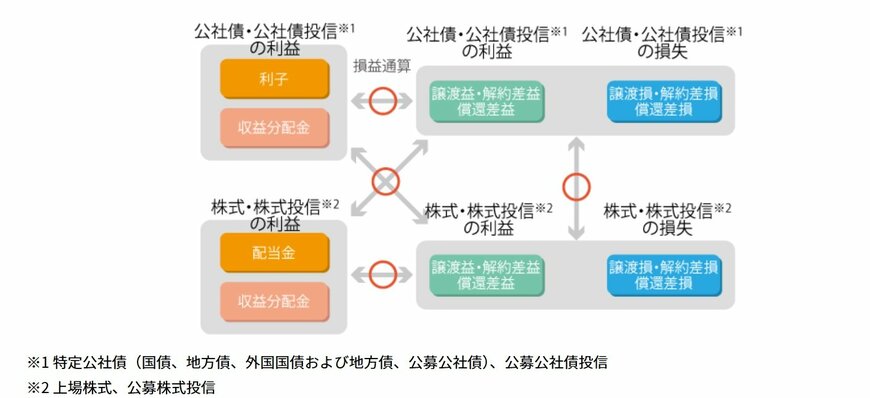
たとえば、新NISA口座ではない課税口座で1年間に50万円の利益と30万円の損失が発生した場合、課税対象は利益20万円(利益50万円ー損失30万円)となり、約20%の税率なら納める税金は約4万円で済みます。
しかし、新NISA口座ではこの損益通算ができません。仮に、課税口座で50万円の利益が発生し、新NISA口座で30万円の損失が出た場合、課税口座の利益50万円に対してそのまま約20%の税金がかかり、約10万円の納税が必要です。
課税口座ですべての取引をしていれば4万円で済むはずの税金を、損益通算ができないことで6万円も多く納めることとなります。
特に課税口座と新NISA口座を併用して投資をしている人は、この仕組みを理解しておかないと、思わぬ形で税負担が増えてしまうリスクがあります。
3. 繰越控除できない
新NISAの盲点3つ目は、損失が出た場合に繰越控除できない点です。
繰越控除とは、その年に出た損失を翌年以降の利益と相殺できる仕組みをさします。通常の課税口座であれば最大3年間、損失を繰り越すことが認められています。
たとえば、ある年に課税口座で30万円の損失が出た場合、翌年に50万円の利益が出れば、翌年は利益20万円(利益50万円ー損失30万円)に対して課税されます。
しかし、新NISA口座で発生する損失は、繰越控除の対象になりません。今年、新NISAで30万円の損失が出ても、それを翌年以降の利益と相殺することはできず、そのままなかったこととして扱われます。
新NISAは年内に利益が出た場合は有利な制度ですが、損失が発生した場合には不利な制度であることを覚えておきましょう。
4. 新NISAで投資を始めよう
本記事では、新NISAの意外と知らない盲点を3つ紹介しました。
ただし、これらは外国株式に投資する人や特定口座でも投資する人などに深く関係することです。
そのため、まずは少額から新NISAで投資信託の積立投資を始める人などにとってはそこまで気にする必要はないでしょう。
それよりも、長期投資で資産が増える可能性があること、売却益が非課税になることのメリットのほうが大きいです。まだ新NISAを始めていない人は、金融機関で口座を開設することから検討してみてはいかがでしょうか。
参考資料
苛原 寛