2025年度の年金は1.9%増額されることが決まっています。定年近くになって初めて、年金や老後生活について真剣に考え始める人もいます。
筆者が年金事務所・相談員として年金相談や老齢年金請求に携わってきた経験では、「教育費や住宅ローンに追われて老後のことを考える余裕がなかった」「老後はまだ先だと思っていた」という人が大半です。
本記事では、定年までにしておけば良かったとシニアが後悔しがちなお金のことを解説します。
また、後悔しないための老齢年金の受給方法も紹介しますので老後の生活設計に役立ててください。
1. 老後生活を支える3つのお金
老後の生活を支えるのは、主に次の3つのお金です。
- 貯蓄
- 給与収入
- 年金収入
貯蓄だけで老後は安泰という人や年金収入で毎月の生活費が賄える人、これらを組み合わせて老後の家計収支が見通せる人がいる一方で、老後の生活資金が不安、期待していた豊かな老後生活は難しいと感じる人も数多くいます。
3つのお金に関して、シニアが「定年までにしておけば良かった」と後悔しがちなことは次の通りです。
- 老後の生活設計をきちんと立てておけば良かった
- 計画的に貯蓄していれば良かった
- 定年後も仕事ができるスキルを身に着けておけば良かった
- 年金制度や税金についてもっと勉強しておけば良かった
それぞれについて解説します。
2. 老後の生活設計をきちんと立てておけば良かった
定年まで働けば年金でなんとか暮らしていけるだろう、と考えている人は一定数います。
年金請求時に受給額を知って、「これでは生活できない」と慌てる人もいるくらいです。
事前にわかっていれば貯蓄や定年後の再雇用など対策する時間もありますが、定年後ではできる対策が限定されます。
老後の収入と支出、老後に必要な貯蓄額を把握して、早めに対策することが老後準備のポイントです。
年金の受給額は、「ねんきん定期便」や「ねんきんネット」(日本年金機構のインターネットサービス)で確認できます。
老後の生活費は、生命保険文化センターの「老後の生活費はいくらくらい必要と考える?」や総務省の「家計調査報告」を参考に推定しましょう。
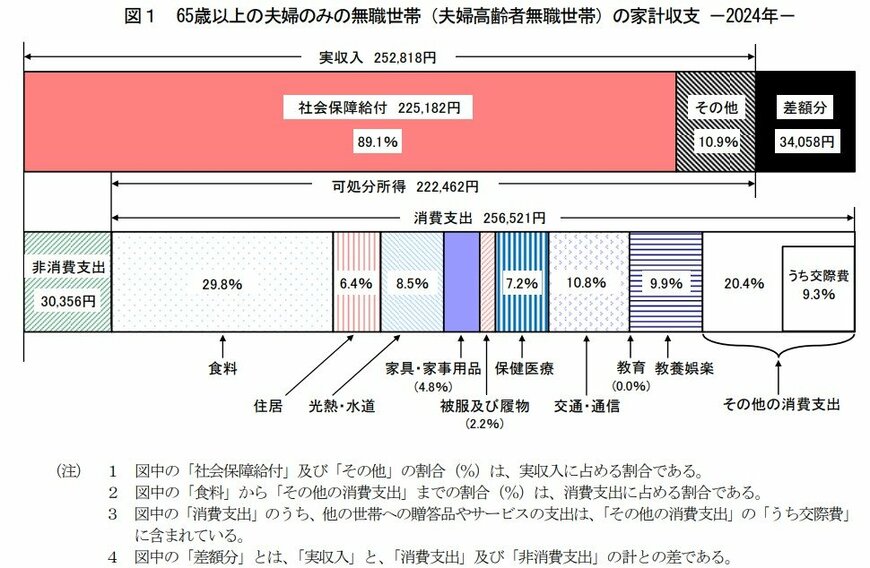
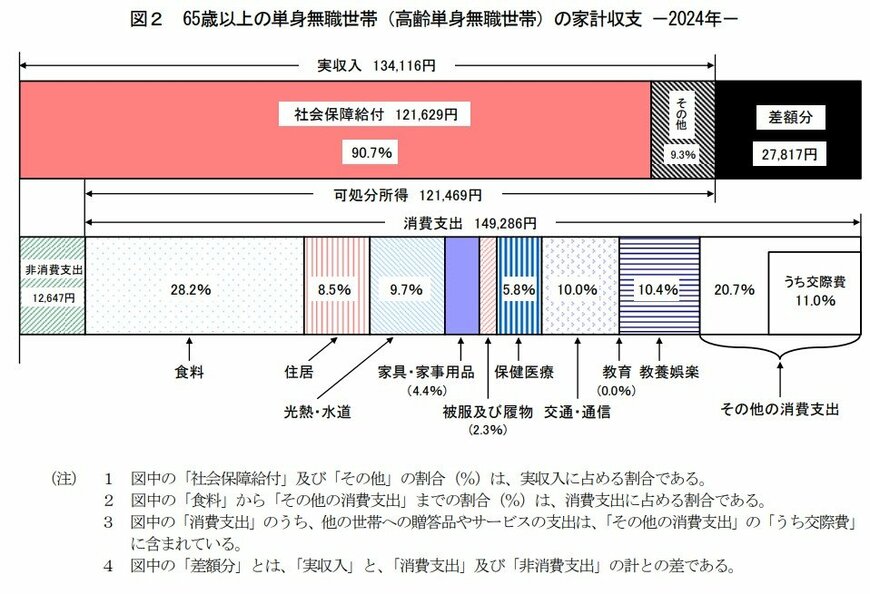
家計収支に赤字が出る見通しならば、不足分を貯蓄などで補う必要があります。
老後の生活設計について、該当する人は次にも注意が必要です。日常生活費以外に大きな出費の可能性がないか、確認しておきましょう。
- 子どもの教育費(定年後も学生の子どもがいる人)
- 住宅ローンの支払い費
- 親の介護費用 など
ここまで、老後生活を支える3つのお金と後悔しがちなことの1つ目について解説しました。次章では、残りの3つと後悔しないための老齢年金の受給方法を紹介します。
3. 計画的に貯蓄していれば良かった
老後の家計収支の赤字を埋めるためには、一定額の貯蓄が必要です。
老後生活に必要な貯蓄が不足している人の多くは、もっと計画的に貯蓄をしていれば良かったと後悔しているでしょう。
教育費や住宅ローンに追われて老後資金の準備まで手が回らなかったという人もいますが、老後の必要資金がわからないため、計画的に貯蓄できなかった人もいます。
目標を設定して、長い期間をかけて計画的に貯蓄しなければ、老後資金の準備は難しいでしょう。
また、もっと効率的に資産運用してお金を増やせたら良かったと考えている人もいます。
第2次安倍内閣のアベノミクス政策により2013年から株価は大きく上昇しています。
低金利が続いた貯金ではなく、投資信託や株式投資で資産運用していれば貯蓄額は大幅に増えたかもしれません。iDeCoやNISAを活用していなければ、税制上の優遇措置も受けられていません。
4. 定年後も仕事ができるスキルを身に着けておけば良かった
定年後の転職は、簡単ではありません。
IT技術の進展や経済状況の急激な変化により、企業が求めるスキルや専門知識も変化しているからです。転職を目指すなら、専門性を磨いたり、新しいスキルを修得したりすることも大切です。
定年後の転職を具体的にイメージできない場合、再雇用制度の利用も検討してみましょう。
仕事があまり変わらないのに給与が大幅にダウンするという不満も聞かれますが、転職先が見つからない、新しい仕事についていけない、などのリスクを回避できます。
5. 年金制度や税金についてもっと勉強しておけば良かった
年金制度や税金についての知識がないために損をすることもあります。
退職金や企業年金、公的年金は、受給方法によって税金が変わることもあるからです。
受給方法の選択肢を知らずに、適切な選択ができないこともあります。年金については、最低限次の事項は確認しておきましょう。
- 受給額と受給開始時期
- 繰上げ受給と繰下げ受給
- 在職老齢年金制度による老齢厚生年金の支給停止
- 加給年金と振替加算
税金については次の通りです。
- 退職金や企業年金、給与、年金にかかる税金
- 退職所得控除や公的年金等控除、そのほかの控除
- 給与と年金を同時に受け取るときの税金や確定申告
年金に関する知識は日本年金機構ホームページ、税金は国税庁ホームページなどで確認できます。
最低限の知識を身に着けて、損をしない受給方法や働き方を選択しましょう。
6. 後悔しないための老齢年金の受給方法
老齢年金の受給開始時期は原則65歳ですが、60歳以降65歳前(繰上げ受給)または66歳以降75歳(繰下げ受給)に変更可能です。
繰上げ受給と繰下げ受給にはそれぞれのメリットとデメリットがあるため、損益分岐点などを参考に受給開始方法を選択します。
注意したいのは、誤った情報を基に受給方法を選択しないことです。
一方のメリットまたはデメリットのみを強調したインターネットなどの情報を基に、繰上げまたは繰下げ受給の申請に来られる方も多いからです。
最近では、「60歳受給最強」などの目立つタイトルの情報を基に、繰上げ受給の手続きにくる人が目立ちます。
過去には「年金制度は破綻する」という情報を信じ、保険料を支払わない国民年金加入者が増えた時期もありました。
7. まとめにかえて
年金事務所で相談員をしていると、自分で情報収集して老後の生活設計をきちんと立てている人と、なんとかなると考えて(または経済的、時間的余裕がなくて)具体的な対策を取っていない人の差が目立ちます。
定年後に後悔しないように、老後の生活設計を立てることをおすすめします。
まずは、老後の年金受給額と生活費、年金だけでは不足する老後資金を概算しましょう。
不足分を補うために何をすべきか考えることが老後対策です。


参考資料
西岡 秀泰