


次回の年金支給日は6月13日です。
この日から2025年度分の年金支給がスタートしますが、1.9%の増額が予定されています。
なぜ6月から?理由は年金カレンダーにあり!1/9

出所:日本年金機構「年金はいつ支払われますか。」などをもとにLIMO編集部作成
物価上昇が急激に進む日本において、年金だけで老後を暮らせるか不安になる方もいると思います。
年金暮らしになれば、副業や残業などで収入を増やすことも難しくなるため、やりくりに苦悩するシニアもいるでしょう。
現役世代の方たちは、今のシニアがどれほどの年金をもらっているのか気になるかと思います。
本記事では、1歳刻みで国民年金と厚生年金の平均額を見ていきましょう。記事の後半では年金のしくみを解説し、年金暮らしの実態に迫ります。
1. 【年金の一覧表】60歳代「厚生年金と国民年金」の平均月額は?
まずは厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」をもとに、厚生年金と国民年金の平均月額を確認してみましょう。
60歳代・70歳代・80歳代の各年齢の平均月額を見ていきます。
※記事内で紹介する厚生年金の月額には、国民年金の月額部分が含まれています。
1.1 【厚生年金の一覧表】60歳代の平均月額

- 60歳:厚生年金9万6492円
- 61歳:厚生年金10万317円
- 62歳:厚生年金6万3244円
- 63歳:厚生年金6万5313円
- 64歳:厚生年金8万1700円
- 65歳:厚生年金14万5876円
- 66歳:厚生年金14万8285円
- 67歳:厚生年金14万9205円
- 68歳:厚生年金14万7862円
- 69歳:厚生年金14万5960円
1.2 【国民年金の一覧表】60歳代の平均月額
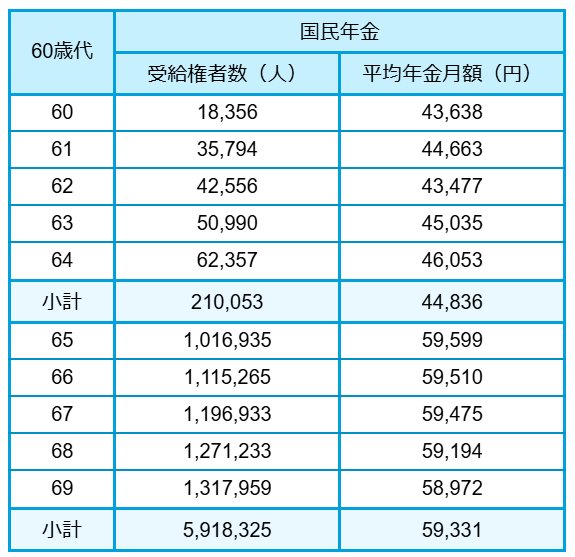
- 60歳:国民年金4万3638円
- 61歳:国民年金4万4663円
- 62歳:国民年金4万3477円
- 63歳:国民年金4万5035円
- 64歳:国民年金4万6053円
- 65歳:国民年金5万9599円
- 66歳:国民年金5万9510円
- 67歳:国民年金5万9475円
- 68歳:国民年金5万9194円
- 69歳:国民年金5万8972円
老齢年金の受給開始年齢は原則として65歳です。
60~64歳は、特別支給の老齢厚生年金の定額部分の支給開始年齢が段階的に引き上げられたため、報酬比例部分のみを受給している人や繰上げ受給を選択している人です。
そのため、他の年齢より低めとなっています。
2. 【年金の一覧表】70歳代「厚生年金と国民年金」の平均月額は?
続いて、70歳代の各年齢の平均月額を見ていきます。
2.1 【厚生年金の一覧表】70歳代の平均月額

- 70歳:厚生年金14万4773円
- 71歳:厚生年金14万3521円
- 72歳:厚生年金14万2248円
- 73歳:厚生年金14万4251円
- 74歳:厚生年金14万7684円
- 75歳:厚生年金14万7455円
- 76歳:厚生年金14万7152円
- 77歳:厚生年金14万7070円
- 78歳:厚生年金14万9232円
- 79歳:厚生年金14万9883円
2.2 【国民年金の一覧表】70歳代の平均月額

- 70歳:国民年金5万8956円
- 71歳:国民年金5万8569円
- 72歳:国民年金5万8429円
- 73歳:国民年金5万8220円
- 74歳:国民年金5万8070円
- 75歳:国民年金5万7973円
- 76歳:国民年金5万7774円
- 77歳:国民年金5万7561円
- 78歳:国民年金5万7119円
- 79歳:国民年金5万7078円
3. 【年金の一覧表】80歳代「厚生年金と国民年金」の平均月額は?
次に、80歳代の各年齢の平均月額を見てみましょう。
3.1 【厚生年金の一覧表】80歳代の平均月額
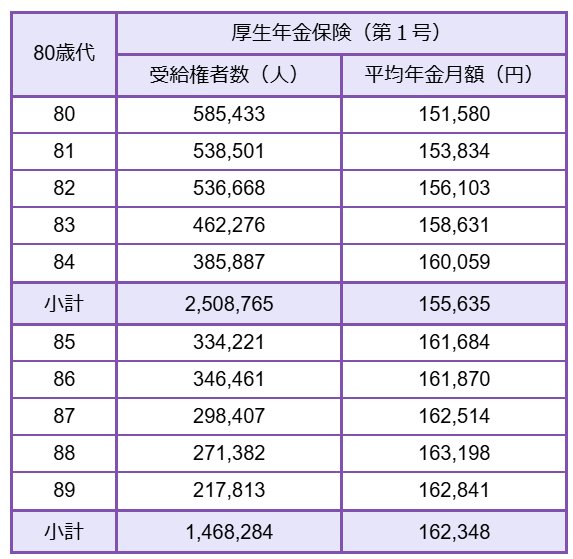
- 80歳:厚生年金15万1580円
- 81歳:厚生年金15万3834円
- 82歳:厚生年金15万6103円
- 83歳:厚生年金15万8631円
- 84歳:厚生年金16万59円
- 85歳:厚生年金16万1684円
- 86歳:厚生年金16万1870円
- 87歳:厚生年金16万2514円
- 88歳:厚生年金16万3198円
- 89歳:厚生年金16万2841円
3.2 【国民年金の一覧表】80歳代の平均月額
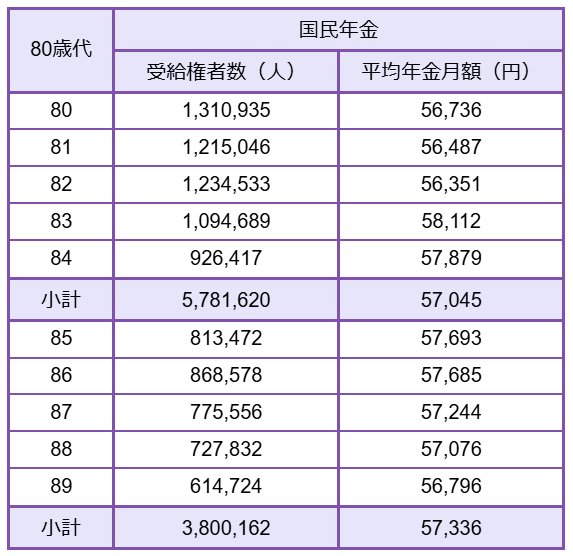
- 80歳:国民年金5万6736円
- 81歳:国民年金5万6487円
- 82歳:国民年金5万6351円
- 83歳:国民年金5万8112円
- 84歳:国民年金5万7879円
- 85歳:国民年金5万7693円
- 86歳:国民年金5万7685円
- 87歳:国民年金5万7244円
- 88歳:国民年金5万7076円
- 89歳:国民年金5万6796円
このように、厚生年金があるかどうかで水準の違いがあります。
では、国民年金と厚生年金はそもそもどのような成り立ちとなっているのでしょうか。
4. 国民年金と厚生年金の基本をおさらい
日本の公的年金制度は、基礎部分となる「国民年金」と、上乗せ部分となる厚生年金から成り立つ「2階建て構造」となっています。
下図を見るとわかりやすいでしょう。

4.1 1階部分:国民年金(基礎年金)
- 加入対象者:原則として日本国内に住む20歳以上から60歳未満の全ての人
- 年金保険料:全員一律(※1)
- 老後の受給額:40年間納付すると65歳以降に満額(※2)が受け取れる。未納期間分に応じて満額から差し引かれる。
※1 国民年金保険料の月額:2024年度 1万6980円、2025年度 1万7510円
※2 国民年金(老齢基礎年金)の月額:2024年度 6万8000円、2025年度 6万9308円
4.2 2階部分:厚生年金(被用者年金)
- 加入対象者:会社員や公務員、一定要件を満たすパート・アルバイトの人が国民年金に上乗せして加入
- 年金保険料:報酬(賞与・給与)に応じて計算される(上限額あり※3)
- 老後の受給額:国民年金に上乗せして受給。厚生年金部分は年金加入期間や納付済保険料により個人差が出る。
現役時代の働き方等に応じて、「国民年金のみに加入する人」「厚生年金に上乗せ加入する人」に分かれます。
これまでの加入実績が気になる方は、一度ねんきん定期便やねんきんネットなどを確認してみましょう。
老後に受け取る年金は、厚生年金に加入していた人であれば「国民年金+厚生年金」です。
一方で厚生年金加入期間がない人の場合、「国民年金のみ」となります(※4)。
この場合、受給額の水準はどうしても低くなります。
年金だけでは日常生活費をまかなうのもやっと、という声も聞かれます。
※3 保険料額は標準報酬月額(上限65万円)、標準賞与額(上限150万円)に保険料率をかけて計算されます。
※4 受給資格期間(保険料納付済期間と保険料免除期間などの合算)が10年以上ある場合、65歳以降で受給できます。
5. 「年金だけでは日常生活費もまかなえなません」シニアの3割が回答
金融経済教育推進機構(J-FLEC)の「家計の金融行動に関する世論調査 2024」では、60歳代・70歳代の二人以上世帯の60歳代の32.6%、70歳代の30.6%が「日常生活費程度もまかなうのが難しい」と答えています。
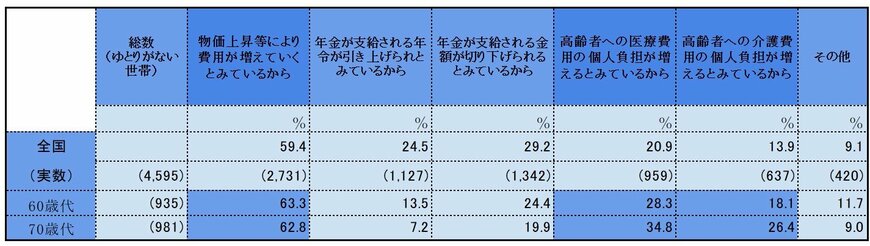
年金にゆとりがないと感じる理由としては、
- 物価上昇で支出が増えると見込んでいるから:60歳代63.3%・70歳代62.8%
- 医療費負担の増加:60歳代28.3%:70歳代34.8%
- 介護費負担の増加:60歳代18.1%・70歳代26.4%
以上のようになりました。
1.9%の増額が控える年金ですが、一方でこれを上回る物価上昇が進んでいるため、ゆとりがでると感じる人は少ないでしょう。介護保険料や後期高齢者医療制度の保険料といった社会保険料の負担も、今後も増えることが見込まれます。
6. 老後に向けて何を考えるべき?
年金は3年連続のプラス改定にはなりますが、一方で「マクロ経済スライド」によって物価上昇率を下回る改定率となっており、実質的には年金額は目減りしています。
また厚生労働省「2023(令和5)年 国民生活基礎調査の概況」によると、公的年金・恩給だけで100%生活できている高齢者世帯は41.7%のみという結果に。
つまり、約6割の高齢者世帯が年金収入だけで生活できていないことになります。
むしろ現役世代の多くの方は、「そもそも年金だけに頼るつもりはない」と思っているかもしれません。
ただし、具体的な対策ができている方は多くないでしょう。
貯金だけでは、インフレリスクもあるため、資産運用や保険なども組み合わせる視点が必要になります。
とはいえ、どんな人にもおすすめという方法はなく、世帯の状況によって異なるものです。
まずは情報収集から始めてみてはいかがでしょうか。


参考資料
- 日本年金機構「年金はいつ支払われますか。」
- 日本年金機構「公的年金制度の種類と加入する制度」
- 日本年金機構「国民年金保険料」
- 厚生労働省「令和7年度の年金額改定についてお知らせします~年金額は前年度から 1.9%の引上げです~」
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
- 金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査 2024年」
- 厚生労働省「2023(令和5)年 国民生活基礎調査の概況」
太田 彩子


