

公的年金は多くの高齢者にとって重要な収入源ですが、振込通知書に記載された金額と実際に口座に入る金額が異なることはご存じでしょうか。
これは年金から様々な費用が天引きされているためです。
2025年度は物価上昇率に基づき年金支給額が1.9%増額となり、年金受給者にとって嬉しい知らせとなりましたが、日用品や光熱費の料金改定が続き、生活の負担感の軽減効果は感じにくくなっています。
本記事では、年金から控除される4つのお金について解説し、年金受給額を増やす方法である「繰下げ受給」についても詳しく説明します。
1. 老齢年金から控除されるお金
年金は偶数月の15日に、原則として直前の2ヶ月分が振り込まれます。そのため、6月13日は4月・5月分の年金が振り込まれる日となります。
年金は、通知書に記載された受給額がそのまま手元に入るわけではありません。振り込まれる際に、主に4つのお金が差し引かれています。
ここでは、老齢年金から控除される「4つのお金」について説明していきます。
1.1 所得税
年金から控除されるお金の1つ目は、所得税です。
老齢年金も所得の一つであるため、所得税の課税対象となります。
所得税は、年間の所得金額に応じて人ごとに算出される税金です。年金収入は、年金の支給ごとに所得税の概算額が計算されて源泉徴収されます。
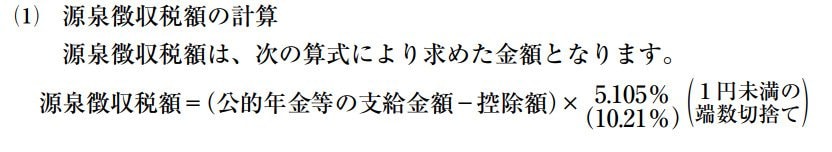
毎月の年金から控除される所得税は概算額であるため、正確な年間税額を確定するため、原則として確定申告が必要です。
ただし、年金収入が少ないなど一定の条件を満たす場合には、確定申告が不要となることもあります。
1.2 住民税・森林環境税
年金から控除されるお金の2つ目は、住民税です。住民税は前年の所得に基づいて市町村により決定されます。
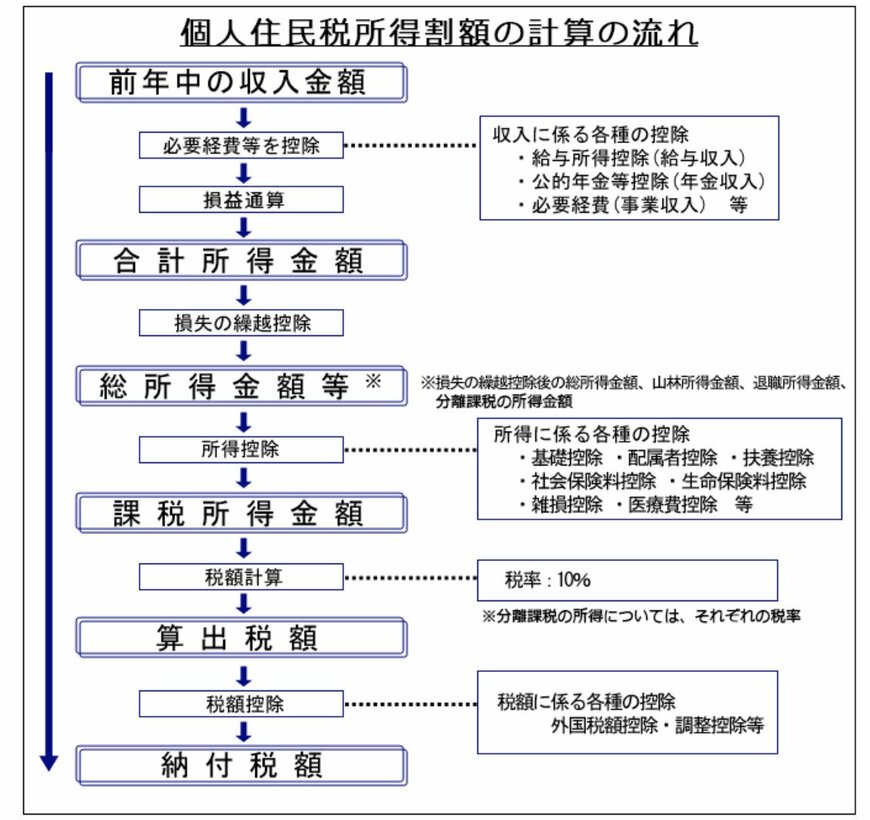
課税金額の計算や税率などの詳細は自治体により異なる部分もありますが、基本的な流れは以下の通りです。
【住民税の計算方法】
- 前年の年間収入から各種控除額を引いて「課税所得」を算出します。
- 課税所得に税率(10%程度)を適用して所得割額を計算し、そこに均等割額を加えて住民税額を決定します。
- 課税対象となる年の収入に対して翌年6月頃に、年間の住民税額の決定通知が届きます。
【住民税の徴収方法】
- 前年度から継続して年金から住民税を源泉徴収されている人の場合、前半(4月・6月・8月)の仮徴収と、後半(10月・12月・2月)の本徴収に区分します。
- 仮徴収月では前年と同額の金額が天引きされ、本徴収月では決定した年間の住民税額から仮徴収された金額を差し引いた残額を3分の1にした金額が天引きされます。
森林環境税は2024年度から新たに導入された税で、2024年10月から個人住民税と一緒に特別徴収されることになりました。
1.3 健康保険料(国民健康保険料、及び後期高齢者医療保険料)
3つ目は健康保険料です。健康保険料には、国民健康保険料と後期高齢者医療保険料の2種類があります。
国民健康保険とは、会社で社会保険に加入をしていない人が加入する市町村の国民健康保険であり、後期高齢者医療保険とは、75歳に到達した際に原則として全ての人が加入する保険制度です。
1.国民健康保険料
国民健康保険料は、前年の収入に基づいて計算された所得割と一律の均等割が毎月の年金額から控除されます。
保険料額の決定方法や料率は、居住地の自治体により異なります。
【健康保険料の計算方法】
- 前年の収入から控除を除いて所得を決定し、これに各種保険料率を適用して保険料の所得割を計算します。
- 計算された所得割と均等割を合算した金額が、年間の保険料として決定されます。
- 社会保険に加入をしていない同一世帯の家族がいる場合には、家族分の所得割と均等割も課税されます。
※実際の所得割率、均等割額については各自治体によって異なります。上記は一例ですので詳しくは各自治体にお問い合わせください。
2.後期高齢者医療保険料
75歳になると、加入する健康保険制度が後期高齢者医療保険に切り替わります。
会社の社会保険や市町村の国民健康保険に加入をしていたとしても、年齢到達により自動的に加入となります。
後期高齢者医療保険の運営主体や保険料の決定機関は、各地域の広域連合です。
【後期高齢者医療保険料の計算方法】
- 前年の収入から控除を除いて所得を決定し、これに各種保険料率を適用して保険料の所得割を計算します。
- 計算された所得割と均等割を合算した金額が、年間の保険料として決定されます。
※個人単位の計算となるため、家族分が加算されることはありません。
※実際の所得割率、均等割額については各広域連合によって異なります。上記は一例ですので詳しくは各広域連合にお問い合わせください。
1.4 介護保険料
4つ目が、介護保険料です。
介護保険料は、国の介護保険制度を維持するために、40歳以上の全ての人が支払う保険料です。
65歳未満の場合は、会社員であれば給与から天引きされ、国民健康保険加入者であれば国民健康保険料に含まれて徴収されます。
65歳以上になると、それまで加入していた保険の種類に関わらず、年金からの天引きとなります。
居住する自治体によって保険料額は異なり、原則として毎月の年金から控除されます。
2. 年金受給額を増やす方法
ここまで説明をしたように、年金は額面通りの金額が受け取れるわけではないため、通知書などに書かれている「年金支給額」と実際の振込額とは齟齬があることに注意が必要です。
そこで次に、年金受給額を上げるための方法の1つである「年金の繰下げ受給」について説明をします。
2.1 年金の繰下げ受給とは
年金の繰下げ受給とは、受給開始年齢を原則的な年金受給開始年齢である65歳よりも遅らせることで、受け取ることができる年金額を増額させる制度です。
繰下げる期間に応じて年金額が増加し、1ヶ月繰り下げるごとに0.7%増額されます。
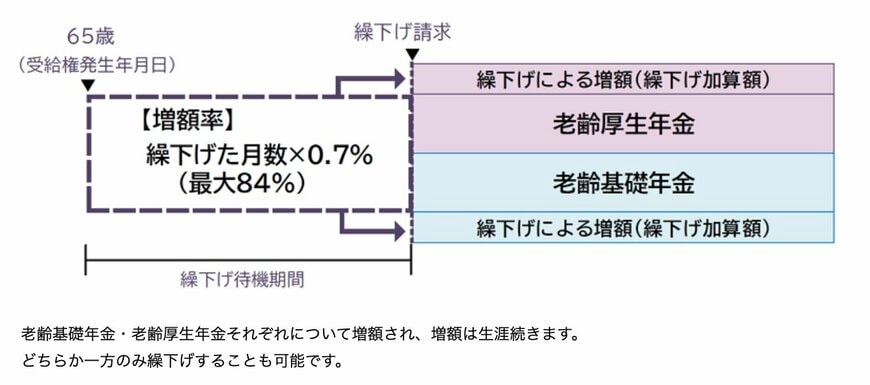
たとえば、65歳で月10万円の年金を受け取る予定だった人が、70歳まで繰り下げると、増額率は42%(0.7%×60ヶ月)となり、月14万2000円になります。
年金の繰下げは、現在の制度では75歳まで可能のため、最大で84%の増額ができます。
2.2 繰下げ受給の注意点
前述した「年金から天引きされる4つのお金」は、いずれも年金受給者の所得金額から計算されるため、年金受給額が上がることで徐々に増額します。
そのため、繰下げ受給により年金額自体は増額となりますが、比例して天引きされるお金も大きくなることに注意が必要です。
生活に無理をして年金の受給を遅くさせても、期待よりも繰下げによる増額の効果が得られない可能性もあります。
繰下げ受給を検討する際は、そのようなことも念頭に入れて生活設計を考えていきましょう。
3. まとめにかえて
今回は、年金から天引きされる4つのお金と、年金受給額を上げる方法の1つである繰下げ受給について解説しました。
年金は、所得税、住民税、健康保険料、介護保険料の4つが天引きされるため、実際に手元に入る金額は支給額より少なくなります。
年金の繰下げ受給は年金を増やす方法の1つですが、一方で天引きされるお金も大きくなる可能性があるというデメリットがあります。
年金の繰下げを検討する際は、自身の経済状況や勤務状況、家族構成などを総合的に考慮して判断することが大切です。
必要に応じてファイナンシャルプランナーなどの専門家に相談することも一つの選択肢となるでしょう。
年金制度を正しく理解し、老後の生活設計に役立てていただければ幸いです。
参考資料
- 国税庁「公的年金等の源泉徴収事務」
- 東京都主税局「個人住民税」
- 江戸川区「国民健康保険料の計算方法」
- 東大阪市「後期高齢者医療保険料の決め方(計算方法 減額(軽減・減免) 途中加入・脱退の場合)」
- 日本年金機構「年金の繰下げ受給」
斎藤 彩菜

