
秋の陽気になってきた9月も今日で終わり、明日からはやいもので10月になります。今年5回目の年金支給日は10月15日にあり、年金を主な収入とする年金生活者のシニア世代には心待ちにされる方もいると思います。そんなシニア世代の暮らしに向けて「貯蓄しておきたい…」と思っていても、毎月の生活に精一杯でなかなか貯蓄ができないという人もいるのではないでしょうか。
しかし、私たちが将来受け取れる年金だけでは、ゆとりあるセカンドライフを送るのは難しいのが現実です。老後資金の目標額を決め、現役のうちから計画的に資産形成をすることが大切になります。
本記事では、いまのシニア世代の平均貯蓄額や、老齢年金の平均受給額を確認していきます。記事の最後では、若い世代はもちろん、老後を間近に控えた世代にもおすすめの貯蓄法をご紹介します。
1. いまのシニア、60歳代・二人以上世帯の平均貯蓄額はいくら?
J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査 2024年」をもとに、60歳代の二人以上世帯が保有する金融資産額について確認してみましょう。
※ここで言う「金融資産額」には、預貯金だけでなく、株式や投資信託、保険商品など、さまざまな金融商品の残高が含まれる点にご注意ください。

- 平均:2033万円
- 中央値:650万円
- 金融資産非保有:20.5%
- 100万円未満:6.5%
- 100~200万円未満:5.3%
- 200~300万円未満:3.7%
- 300~400万円未満:3.1%
- 400~500万円未満:3.1%
- 500~700万円未満:6.3%
- 700~1000万円未満:5.3%
- 1000~1500万円未満:8.9%
- 1500~2000万円未満:5.8%
- 2000~3000万円未満:8.0%
- 3000万円以上:20.0%
- 無回答:3.6%
60歳代の二人以上世帯における平均貯蓄額は2033万円と、かつて老後資金の目安とされた2000万円を上回っています。
しかし、より実態に近いとされる中央値は650万円にとどまり、世帯ごとの貯蓄状況には大きな差があることがわかります。
貯蓄額の内訳を見ると、「3000万円以上」を保有する世帯が20.0%存在する一方、「貯蓄ゼロ」の世帯も20.5%を占めており、資産格差の広がりが際立っています。
また、60歳代の貯蓄額には現役時代の努力の結果だけでなく、退職金や相続による一時的な増加も含まれているケースが見られます。
さらに、各家庭の家計状況はさまざまで、共働きを続けて貯蓄を増やしている世帯もあれば、すでに年金生活に入り貯蓄を取り崩している世帯もあるでしょう。
そのため、「老後はいくら必要か」といった金額を一律に示すのは難しいのが現実です。
多くの現役世代が漠然とした老後不安を抱えるなか、貯蓄額だけでなく、将来受け取る年金の金額も老後の生活設計において重要な判断材料となります。
次章では、現在のシニア世代が受け取っている年金の月額について、詳しく確認していきます。
2. いまのシニア、「厚生年金」平均年金月額はいくら?
厚生労働省年金局が公表した「令和5年度 厚生年金保険・国民年金事業の概況」を参考に、現在のシニア世代が受け取っている平均年金月額について見ていきます。
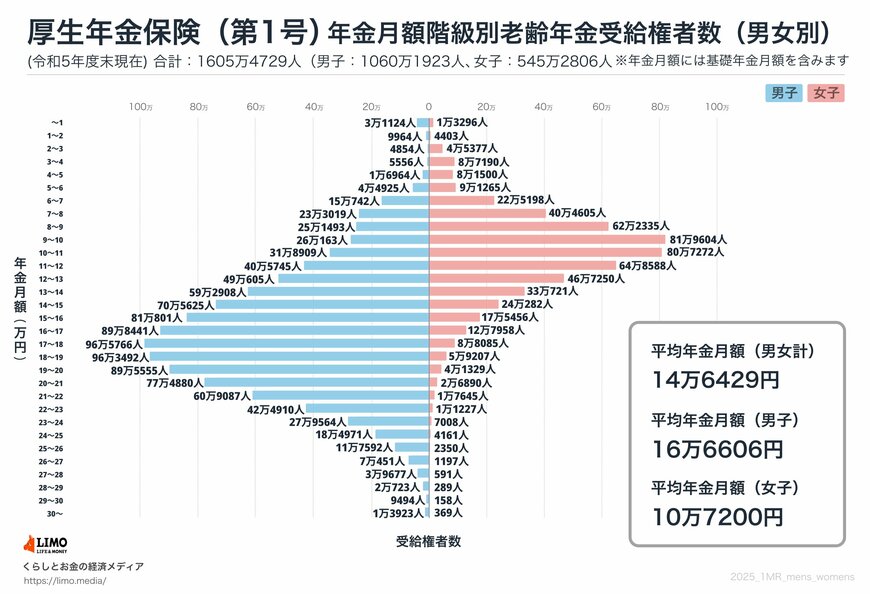
まずは、会社員や公務員として働いていた人が受け取る厚生年金(国民年金部分を含む)の平均月額を確認してみましょう。
2.1 厚生年金の平均受給額(月額)を確認
〈全体〉平均年金月額:14万6429円
- 〈男性〉平均年金月額:16万6606円
- 〈女性〉平均年金月額:10万7200円
※国民年金の金額を含む
厚生年金の平均月額は全体で14万円台となっていますが、男女別で見ると、男性は16万円台、女性は10万円台と大きな開きがあります。
加えて、グラフからは男女差だけでなく、個人ごとの受給額にも幅があることが見て取れます。
このような差が生じる背景には、厚生年金の金額が、現役時代の加入年数や収入(給与・賞与)に大きく左右されることがあります。
将来の受給額を正確に把握し、計画的に老後に備えるためにも「ねんきんネット」や、毎年届く「ねんきん定期便」を活用して、自分自身の年金見込み額を早めに確認しておくことが大切です。
3. いまのシニア、「国民年金」平均年金月額はいくら?
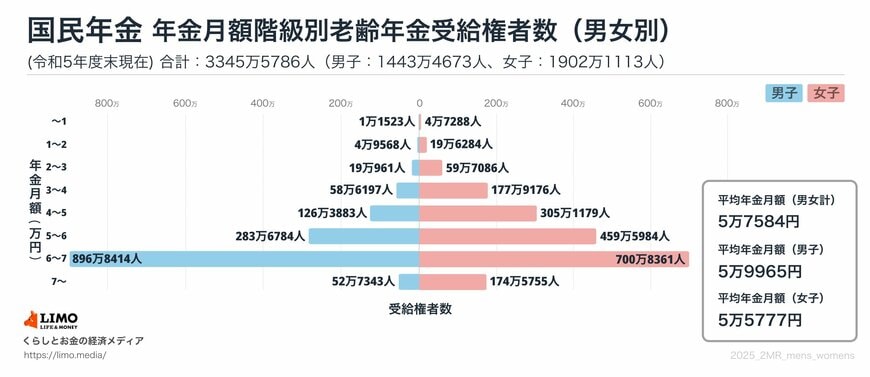
続いて、厚生労働省年金局の同資料を参考に、フリーランスや専業主婦など、これまで一度も厚生年金に加入していない人を対象とした「国民年金のみ」の平均月額について確認していきます。
3.1 国民年金の平均受給額(月額)を確認
〈全体〉平均年金月額:5万7584円
- 〈男性〉平均年金月額:5万9965円
- 〈女性〉平均年金月額:5万5777円
国民年金の加入対象は、日本国内に住む20歳から60歳未満のすべての人が原則として該当します。
保険料は年収に関係なく一律で、受給額は納付した期間に応じて決まるため、未納期間があるとその分減額される仕組みですが、厚生年金のように収入によって大きく差が出ることは少ないのが特徴です。
とはいえ、世帯ごとに異なる生活費を考慮すると、厚生年金や国民年金だけで十分にゆとりのある暮らしができる家庭は限られているのが実情です。
4. いまのシニア、所得の内訳はどうなっている?
厚生労働省「2024(令和6)年 国民生活基礎調査の概況」から、高齢者世帯(※)の「1世帯あたりの平均所得金額」を見ていきましょう。
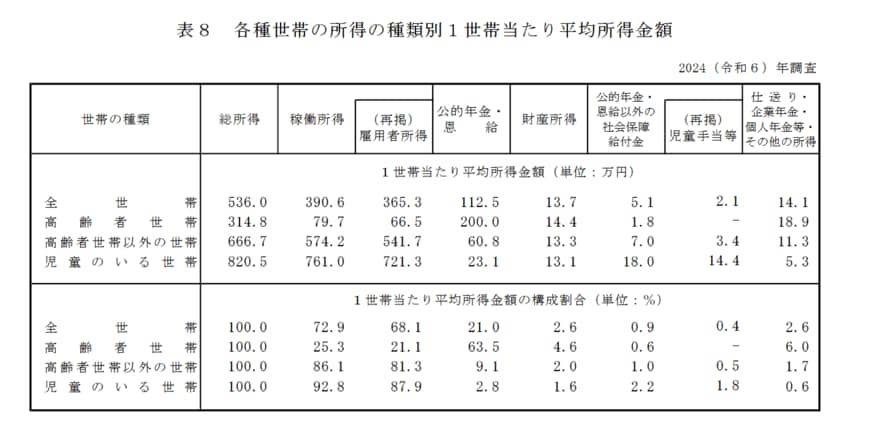
※高齢者世帯:65歳以上の者のみで構成するか、又はこれに18歳未満の者が加わった世帯
4.1 高齢者世帯の平均所得金額
(カッコ内は総所得に占める割合)
総所得:314万8000円 (100.0%)
【内訳】
- 稼働所得:79万7000円(25.3%)
- うち雇用者所得(※):66万5000円(21.1%)
- 公的年金・恩給:200万円(63.5%)
- 財産所得:14万4000円 (4.6%)
- 公的年金・恩給以外の社会保障給付金:1万8000円 (0.6%)
- 仕送り・企業年金・個人年金等・その他の所得18万9000円(6.0%)
高齢者世帯の平均総所得は年314万8000円、月額に換算すると約26万円です。
4.2 いまのシニア、所得の約6割が「年金」約2割が「仕事による収入」
主な内訳は、所得の約6割を占める月額約16万6000円の「公的年金」と、約2割を占める月額約5万5000円の「雇用者所得」です。
この所得構成からは、高齢者世帯の生計が公的年金をベースとしながら、主に仕事による収入で補われている様子がうかがえます。
※雇用者所得:世帯員が勤め先から支払いを受けた給料・賃金・賞与の合計金額で、税金や社会保険料を含む
5. まとめにかえて
今回は、現シニア世代の平均貯蓄額や年金受給額について見てきました。年金だけで生活が成り立っている世帯は半数以下で、貯蓄を取り崩して生活している世帯も多いことが分かりました。
若い現役世代であれば、今のうちから毎月計画的に資産形成をしていくことで老後資金の目標額に到達しやすくなります。NISAやiDecoを活用して資産運用するのも方法のひとつですが、元本割れのリスクもあるため注意が必要です。
長い年月をかけて運用していくことで元本割れのリスクは軽減できますが、メリットとデメリットを天秤にかけて検討しましょう。
老後を間近に控えた世代の場合、銀行に預けているまとまったお金を、債券などの比較的安定性の高いもので運用していくのも良いかもしれません。
ただし外国債券は為替の影響を受けるので、リスクについてもしっかり認識しておく必要があります。
自分に合った資産形成の方法を知りたい人は、お金のプロに相談してみるのがおすすめです。
客観的な立場からアドバイスを受けられるので、今後のライフプランの作成に役立てることができるでしょう。


参考資料
- J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査 2024年」
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「2023(令和5)年 国民生活基礎調査の概況」
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」
橋本 優理