


銀行に死亡届を提出する前に、故人の預金口座からATMでお金を引き出すのはNGなのでしょうか。
「そもそも、役所に死亡届を出したらすぐに銀行口座は凍結されるのではないか。」と考える人もいるかもしれません。
ご家族に万が一のことがあった場合、銀行口座について、いつ・どのように対応すれば良いのでしょうか。
本記事では、銀行口座が凍結となるタイミングや、口座凍結前にお金を引きだすことのリスクなどを解説していきます。
1. 役所に死亡届を提出したら、銀行に口座凍結するよう連絡するの??
相続が発生した時、葬儀などの準備を進める際に役所に死亡届を提出することになります。
役所に死亡届を提出すると、故人の銀行口座が凍結されると考える人は少なくないようです。
しかし、実際には死亡届を役所に出しただけでは銀行口座は凍結されません。
口座凍結が始まるのは、親族が銀行に死亡を報告した時点からです。
つまり、銀行が「口座名義人の死亡を認識した時点」で、口座は凍結されます。以後、預金の引き出しや振込などの取引ができなくなります。
まれに、銀行の担当者が新聞の訃報欄を見たり、葬儀の情報を聞いたりして独自に確認を行い、口座を凍結するケースもあります。しかし、基本的には親族からの届け出がなければ銀行は名義人の死亡を把握しないため、すぐに凍結されるわけではありません。
重要なのは、名義人の死亡情報は銀行間で自動的に共有されないという点です。
仮に故人が複数の銀行に口座を持っていた場合、それぞれの銀行に個別に死亡の報告を行う必要があります。
ただし、同じ銀行の異なる支店に口座を持っていた場合は、一度の届出ですべての口座が凍結されます。
なお、銀行に届け出をしなければ口座は凍結されないため、届け出前に口座から現金を引き出すことは技術的には可能です。
しかし、これを行うと他の相続人との間でトラブルが発生する可能性があり、また、法的に問題となる場合もあるため慎重に対応する必要があります。次の章で詳細をみていきたいと思います。
2. 口座凍結の前に家族がATM等でお金を引き出すのはNG?
結論からお伝えすると、亡くなった方の口座が凍結される前に、ATM等で名義人以外が預金を引き出すことは可能です。
しかし、以下のように思わぬ「リスク」や「トラブル」が伴う可能性があるため、注意が必要です。
2.1 家族間のトラブルが起こる可能性がある
相続手続きを踏まずに、銀行口座が凍結される前に預金を引き出す行為は、他の相続人から「不正行為」とみなされることがあります。
このような行動が原因で、相続人間に不信感や対立が生じ、最終的には深刻な争いに発展することも考えられます。
加えて、引き出された預金は本来、相続財産として遺産分割協議の対象にするべきものです。
そのため、無断で引き出されたお金の扱いについて相続間で意見が食い違うことが予想され、トラブルを引き起こす要因となります。
このような理由から、口座凍結前に預金を引き出すことは避けるべきと言えるでしょう。
特に、引き出したお金の使用目的が不明な場合、問題が一層大きくなる可能性があるため注意が必要です。
2.2 相続放棄ができなくなる可能性がある
故人の財産は、プラス(資産)もマイナス(負債)も含めて相続するのが原則ですが、相続を放棄することも可能です。
この場合、家庭裁判所に申述する必要があります。
一方、口座が凍結される前に、名義人以外の者が預金を引き出す行為は、「単純承認」と見なされる可能性があります。
単純承認とは、相続人が遺産を受け入れる意思を示す行動であり、これにより後から相続放棄や限定承認を選ぶことができなくなります。
つまり、預金を引き出した時点で、「故人の資産と負債を一括して受け継ぐ意思がある」と見なされるかもしれないのです。
このリスクを避けるためには、相続手続きが完了するまでは預金の引き出しを控えることが賢明です。
とはいえ、現実には葬儀費用や手続きにお金が必要な場合もあります。
もし、どうしても故人の預金からお金を引き出す必要がある場合、どのように対応すべきかについて、具体的な方法を見ていきましょう。
3. 故人の預金口座から引き出したい場合の対応方法は?
相続手続きが完了するまでの間に、どうしても故人の口座からお金を引き出す必要がある場合、「預貯金の払い戻し制度」を利用する方法があります。
この制度は、2019年7月1日から導入され、相続手続きが終わる前でも一定額の預金を払い戻せる仕組みです。詳しくご紹介していきます。
3.1 覚えておきたい!「預貯金の払い戻し制度」とは?
「預貯金の払い戻し制度」とは、遺産分割が完了していない段階でも、故人の預貯金を払い戻せる制度です。
この制度は、2019年7月1日から導入されました。
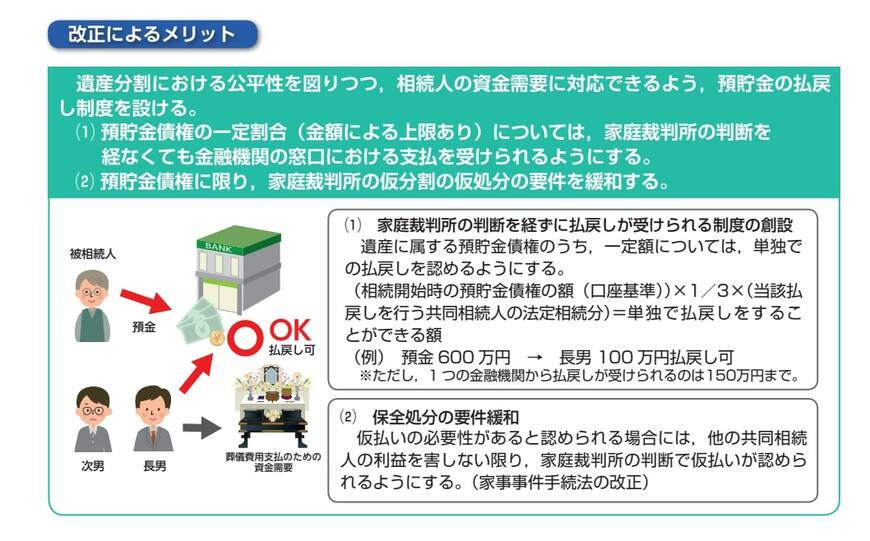
「預貯金の払い戻し制度」を利用すれば、相続人は遺産分割協議が完了する前でも、故人の口座から一部の預金を引き出せます。払い戻し可能な金額は以下の計算式で決まり、金融機関ごとに上限150万円が設けられています。
【払い戻しができる金額】
- 相続開始時の預金額 × 1/3 × 払戻しを行う相続人の法定相続分
ただし、具体的な手続きは金融機関ごとに異なるため、利用を検討する際は、該当の銀行に直接問い合わせて確認することをおすすめします。
4. ネット銀行の口座も同じ対応になる?
近年、多くの人がネット銀行を利用するようになりましたが、相続時の対応は一般的な銀行と違いがあるのでしょうか。ここでは、ネット銀行の口座凍結や相続手続きについて解説します。
4.1 ネット銀行の口座も凍結される?
ネット銀行の口座も、名義人が亡くなったことが銀行側に知られた時点で凍結されます。これは一般の銀行と同じ仕組みですが、ネット銀行には支店や窓口がないため、相続手続きはオンラインや郵送で行う必要があります。
4.2 ネット銀行の相続手続きの流れ
相続手続きの流れとしては、まず家族が銀行に死亡の連絡をし、指定された書類を提出します。通常、戸籍謄本や相続人の本人確認書類、遺産分割協議書(必要な場合)などが求められます。
銀行によってはオンラインで手続きを進められる場合もありますが、郵送対応のみのところもあるため、事前に確認が必要です。手続きが完了すると、預金は相続人に払い戻され、故人の口座は解約されます。
ネット銀行の場合、口座をそのまま相続することはできません。
4.3 ネット銀行の相続手続きで注意すべきポイント
ネット銀行の場合、通帳がないため家族が口座の存在に気づきにくい点も問題のひとつです。メールの履歴や銀行からの通知書を確認すると、どのネット銀行を利用していたか分かる可能性があります。
4.4 事前にできる対策とは?
事前の対策として、口座情報を家族と共有したり、エンディングノートに記録しておくことが重要です。
ネット銀行は利便性が高い反面、相続時の手続きが複雑になりやすいため、スムーズな対応ができるよう準備をしておくと安心です。
5. まとめにかえて
銀行口座は、名義人本人が管理・利用するものであり、家族であっても勝手に利用することはできません。
名義人が亡くなった際には、法定相続人全員の同意のもと、その財産・負債を分配することになります。
スムーズに承継手続きが完結するケースもありますが、連絡がとりづらい相続人がいたり、生前に特定の相続人だけ贈与を受けていたりなど、手続きが長期化するケースは珍しくありません。
年末年始やお盆休みなど、ご家族が集まるタイミングに全員で資産状況等を共有できれば良いですが、難しい場合には前述のとおりエンディングノートに記しておくと手続きがスムーズです。


参考資料
和田 直子


