【国民健康保険料】所得に応じて決まる?2025年度はいくら?東京都豊島区の例で解説
umaruchan4678/shutterstock.com


2025年4月から、国民健康保険料の上限額が89万円から3万円アップして92万円となりました。
上限額が引き上げられたからと言って必ずしも保険料が増えるとは限りませんが、2025年度はいくらになるか気になる人も多いでしょう。
本記事では、東京都豊島区を例に2025年度の国民健康保険料を解説します。
保険料の計算方法は市区町村によって異なりますが、計算方法を理解して自身の保険料を概算してみましょう。
1. 国民健康保険料の計算方法
最初に、国民健康保険料の計算方法について確認しておきましょう
1.1 基本的な計算方法
国民健康保険の保険料は、次の3つの保険料を合計して計算します。
- 医療分:基礎分と呼ぶ自治体もあり、国民健康保険サービスの基礎的な財源となる
- 後期高齢者支援金分:赤字の後期高齢者医療保険制度を支援するために使われる
- 介護分:介護保険サービスの基礎的な財源となる
各保険料は、所得割額と均等割額を合算して計算します。
- 所得割額:所得に応じて決まる。所得の高い人ほど高額になる
- 均等割額:所得に関係なく被保険者一律に支払う
計算式にすると次の通りです。
- 国民健康保険料=医療分(所得割額+均等割額)+後期高齢者支援金分(所得割額+均等割額)+介護分(所得割額+均等割額)
1.2 計算上の注意点
基本的な計算方法を解説しましたが、実際に計算するときは次の点に注意が必要です。居住地の地方自治体ホームページなどで確認しましょう。
- 地方自治体によって保険料の計算方法が異なる
- 保険料は世帯単位で計算して世帯主が納付する
- 所得は前年1月から12月の所得を合計して算出する
- 介護分の支払いは40歳から65歳の人だけ(39歳以下は介護保険の加入対象外、65歳以上は別途介護保険料を支払う)
- 住民税非課税者世帯などに対し保険料を軽減する特別措置がある(地方自治体によって異なる)
- 年間保険料の上限額は92万円(介護分を含めると109万円) など
正式な保険料は、2024年度の所得確定後(毎年6月くらい)に地方自治体から送付される「国民健康保険料の納付通知書」で確認できます。納付期限や各期の納付金額も記載されています。
ここまで、国民年金保険料の基本的な計算方法と計算上の注意点について解説してきました。次章では、東京都豊島区を例に2025年度の国民健康保険料を試算します。
2. 東京都豊島区の2025年度の国民年金保険料
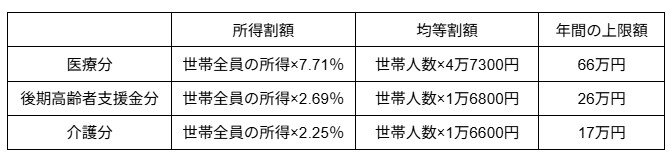
東京都豊島区のホームページによると、2025年度の国民健康保険料は下表を基に計算します。
【所得割額】
- 医療分:世帯全員の所得×7.71%
- 後期高齢者支援金分:世帯全員の所得×2.69%
- 介護分:世帯全員の所得×2.25%
【均等割額】
- 医療分:世帯人数×4万7300円
- 後期高齢者支援金分:世帯人数×1万6800円
- 介護分:世帯人数×1万6600円
【年間の上限額】
- 医療分:66万円
- 後期高齢者支援金分:26万円
- 介護分:17万円
所得は総所得から基礎控除額(43万円)を差し引いて計算します。個人事業主の場合、総収入から必要経費を差し引いた事業所得より、さらに基礎控除額を引いて算出します。
3. 東京都豊島区の国民年金保険料シミュレーション
東京都豊島区について、モデル世帯を使って国民年金保険料をシミュレーションしてみましょう。
- モデル世帯1:世帯主(38歳)と配偶者(36歳)は自営業で事業所得400万円と300万円、高校生の子ども1人の3人世帯
- モデル世帯2:世帯主(50歳)は自営業で事業所得400万円、配偶者(45歳)は専業主婦の2人世帯
それぞれについて保険料を計算します。
3.1 モデル世帯1
基礎控除額(43万円)を差し引いて夫婦の課税所得は614万円、介護分の加算はありません。
- 医療分:614万円×7.71%+3人×4万7300円=61万5294円
- 後期高齢者支援金分:614万円×2.69%+3人×1万6800円=21万5566円
- 国民健康保険料:61万5294円+21万5566円=83万860円(月6万9238円)
3.2 モデル世帯2
基礎控除額(43万円)を差し引いて世帯の課税所得は357万円、介護分も加算します。
- 医療分:357万円×7.71%+2人×4万7300円=36万9847円
- 後期高齢者支援金分:357万円×2.69%+2人×1万6800円=12万9633円
- 介護分:357万円×2.69%+2人×1万6800円=11万3525円
- 国民健康保険料:36万9847円+12万9633円+11万3525円=61万3005円(月5万1084円)
4. まとめにかえて
毎年4月に国民健康保険料は改定されます。
基本的な計算方法は次のとおりですが、計算上の金額(被保険者1人あたりの保険料など)は地方自治体によって異なります。
なお、介護分が加算されるのは40歳から65歳の人だけです。
- 国民健康保険料=医療分(所得割額+均等割額)+後期高齢者支援金分(所得割額+均等割額)+介護分(所得割額+均等割額)
正確な金額は毎年6月くらいに地方自治体から送付される「国民健康保険料の納付通知書」で確認できますが、地方自治体のホームページなどを参考に簡単に概算できます。
関連記事
【傷病手当金は4日目から支給】会社を7日休んだ場合「月収20万・30万・40万円」で受取額を比較試算
協会けんぽによると、会社員などが仕事以外の病気やけがで休み、お給料が出ないときは、連続する3日間の待期のあと4日目から傷病手当金を受け取れます。1日あたりの金額は標準報酬月額の平均の3分の2が目安で、30万円の人が7日続けて休むと約2万6668円の試算です。インフルエンザの流行シーズンを前に、傷病手当金のしくみと金額の目安を、FPの視点で分かりやすく整理します。
【国民健康保険料】年収384万円なら会社員の本人負担より年「約10万6500円」多い。3人家族なら約2.1倍に、どう計算される?
協会けんぽに加入する会社員の平均の標準報酬月額は、2026年6月時点で31万7322円です。同じ月給32万円・年収384万円の35歳単身で比べると、2026年度の会社の健康保険料の本人負担は年19万3536円、新宿区の料率で計算した国民健康保険料は年30万44円でした。配偶者と5歳の子どもがいる3人家族の場合もあわせて試算し、保険料に差が生まれる理由を確認します。
【70歳以上の高額療養費】70歳の誕生月の翌月から外来は1人「2万2000円」、入院を含めた世帯は6万1500円。71歳と70歳の夫婦なら3万4500円戻る
70歳から74歳の人の高額療養費は、外来だけの個人ごとの上限と、入院を含めた世帯ごとの上限の2段階で計算します。2026年8月診療分からは、一般の区分で外来が1人あたり月2万2000円、外来と入院を合わせた世帯が月6万1500円です。高齢受給者証の有効期間は70歳の誕生月の翌月1日からです。区分ごとの上限と、71歳の夫と70歳の妻が同じ月に通院と入院をした国民健康保険の世帯の計算例を確認します。
参考資料
西岡 秀泰