今月8月15日の年金支給日を前に「年金だけで生活できるのだろうか」「みんなはどのくらい貯蓄しているんだろう」など、将来のお金に関する疑問は尽きないものです。今回は、総務省の家計調査をもとに、65歳以上の無職夫婦世帯の平均的な家計収支を紐解き、年金暮らしのリアルな現状と貯蓄事情について解説していきます。
1. 【今どきシニア夫婦】65歳以上の年金暮らし「1か月いくらで生活している?」
総務省「家計調査報告〔家計収支編〕2024年(令和6年)平均結果の概要」から、標準的な「65歳以上の夫婦のみの無職世帯」の家計収支に関するデータを見てみましょう。
1.1 65歳以上の夫婦のみの無職世帯の家計収支(2024年)

収入:25万2818円
■うち社会保障給付(主に年金)22万5182円
支出:28万6877円
■うち消費支出:25万6521円
- 食料:7万6352円
- 住居:1万6432円
- 光熱・水道:2万1919円
- 家具・家事用品:1万2265円
- 被服及び履物:5590円
- 保健医療:1万8383円
- 交通・通信:2万7768円
- 教育:0円
- 教養娯楽:2万5377円
- その他の消費支出:5万2433円
- うち諸雑費:2万2125円
- うち交際費:2万3888円
- うち仕送り金:1040円
■うち非消費支出:3万356円
- 直接税:1万1162円
- 社会保険料:1万9171円
家計収支
- ひと月の赤字:3万4058円
- エンゲル係数(※消費支出に占める食料費の割合):29.8%
- 平均消費性向(※可処分所得に対する消費支出の割合):115.3%
毎月の収入は25万2818円、そのうち約9割(22万5182円)を公的年金などの社会保障給付が占めています。
一方で支出の合計は28万6877円。そのうち消費支出(いわゆる生活費)が25万6521円、非消費支出(税や社会保険料など)が3万356円でした。
この夫婦世帯の毎月の家計収支は3万4058円の赤字です。主に貯蓄の取り崩しなどで、不足分をカバーしていく必要があります。
2. 【今どきシニア夫婦】「貯蓄額の平均は年々増加傾向」
シニア世帯の家計はどのような状況にあるのでしょうか。
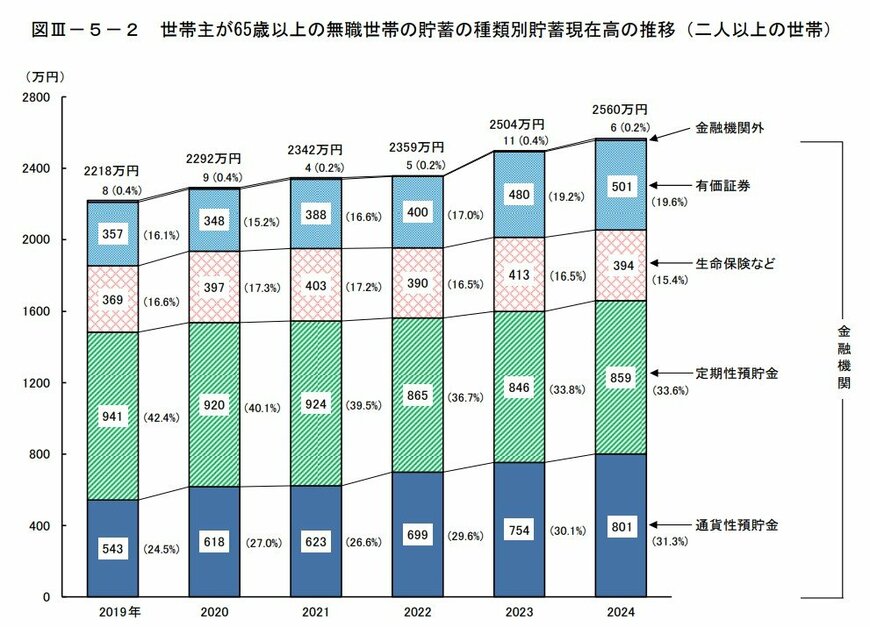
ここでは、世帯主が65歳以上の無職世帯(二人以上世帯)のデータをもとに、貯蓄額の推移と、その資産構成の内訳を見ていきます。
2.1 65歳以上の無職世帯《平均貯蓄額》の推移
- 2019年:2218万円
- 2020年:2292万円
- 2021年:2342万円
- 2022年:2359万円
- 2023年:2504万円
- 2024年:2560万円
世帯主が65歳以上の無職世帯(二人以上世帯)の貯蓄額は、近年増加傾向にあります。
2019年、2020年には2200万円台でしたが、2021年に2300万円台、そして2023年には2500万円台を超えるなど、右肩上がりで推移していることがわかります。
資産の内訳の変化についても見ていきます。
2.2 65歳以上の無職世帯《資産の内訳》2019年→2024年
2019年から2024年にかけて、シニア世帯の貯蓄総額は342万円増加しました。貯蓄全体の約6割は預貯金で保有されている傾向は変わっていませんが、全体の内訳には変化が見られます。
とくに特に変化が大きかった「増えた資産」と「減った資産」を見てみましょう。
【大きく増えた資産】
- 通貨性預貯金(主に普通預金):+258万円(543万円→801万円)
- 有価証券(株式や投資信託など):+144万円(357万円→501万円)
【大きく減った資産】
- 定期性預貯金(定額貯金、積立貯金、定期預金、定期積金など):▲82万円減(941万円→859万円)
このように、安全性の高い資産である預貯金の中でも「定期」から「普通」へ、そして一部は「投資」へと、資産の置き方を見直す様子がうかがえます。
3. 65歳以上の国民年金・厚生年金「みんなの平均はいくら?」
厚生労働省「令和5年度 厚生年金保険・国民年金事業の概況」によると、65歳以上の平均年金月額は、国民年金のみを受け取る場合は5万円台、厚生年金(国民年金部分を含む)を受け取る場合は14万円台から16万円台です。
ただし上記はあくまでも平均額に過ぎません。実際に受け取る年金額は、現役時代の年金加入状況によって人それぞれです。
グラフを交えて、年金の個人差・男女差についても見ていきましょう。
3.1 国民年金・厚生年金「平均月額と個人差」

国民年金(老齢基礎年金)
- 〈全体〉平均年金月額:5万7584円
- 〈男性〉平均年金月額:5万9965円
- 〈女性〉平均年金月額:5万5777円
厚生年金(国民年金部分を含む)
- 〈全体〉平均年金月額:14万6429円
- 〈男性〉平均年金月額:16万6606円
- 〈女性〉平均年金月額:10万7200円
国民年金のみを受給する場合は男女ともに平均5万円台です。厚生年金を上乗せで受給する場合は男性16万円台、女性10万円台と、男女差があります。
年収や貯蓄が人それぞれ異なるように、老後に受け取る年金額もまた、個人差が大きいことを理解しておく必要があるでしょう。
老後の年金見込み額は「ねんきんネット」や「ねんきん定期便」を活用し、世帯単位で把握しておくことも大切です。
また、年金のしくみやルールの改正内容についても、関心を持っておけると良いですね。
公的年金は「老後に受け取る年金」だけではありません。
遺族年金や障害年金のほか、老齢年金を補完するしくみ(付加年金、加給年金、繰上げ・繰下げ受給など)は、働き盛りの現役時代から知っておくことで、そのメリットを最大限に生かすことに繋がります。
4. 2025年6月成立「年金制度改正法」で「何が、どう変わる?」
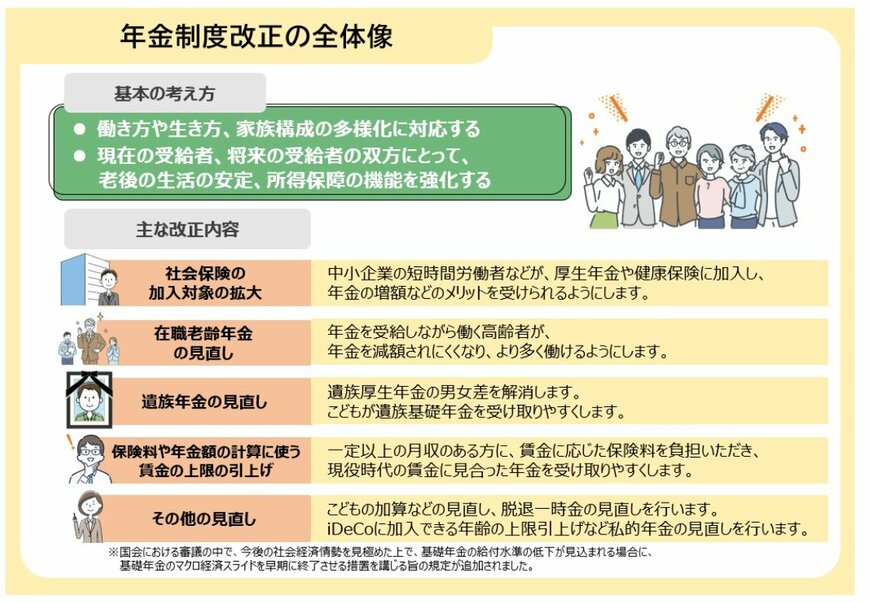
2025年6月13日、年金制度改正法が成立しました。働き方や家族構成などの多様化に合わせた年金制度の整備、私的年金制度の拡充などにより、老後の暮らしの安定や、所得保障機能の強化に繋げていくことが主な狙いです。
今回の改正の主な見直しポイントを整理していきましょう。
4.1 年金制度改正の全体像《主な見直しポイント》
社会保険の加入対象の拡大
- 短時間労働者の加入要件(賃金要件・企業規模要件)の見直し(年収「106万円の壁」撤廃へ)
在職老齢年金の見直し
- 支給停止調整額「月62万円」へ大幅緩和(2025年度は月51万円)
遺族年金の見直し
- 遺族厚生年金の男女差を解消
- 子どもが遺族基礎年金を受給しやすくする
保険料や年金額の計算に使う賃金の上限の引き上げ
- 標準報酬月額の上限を、月65万円→75万円へ段階的に引き上げ
私的年金制度
- iDeCo加入年齢の上限引き上げ(3年以内に実施)
- 企業型DCの拠出限度額の拡充(3年以内に実施)
- 企業年金の運用の見える化(5年以内に実施)
こうした内容からも、公的年金制度は現役世代の働き方やライフプランと深い関わりを持っていることが分かります。
5. 【まとめ】老後の家計収支がどうなるかは人それぞれ
今回は、総務省統計局のデータをもとに65歳以上の無職夫婦世帯の生活事情について詳しく見てきました。
データによると、65歳以上の無職夫婦世帯のひと月の収入は25万2818円、支出は28万6877円でした。
収支としては、3万4058円の赤字がでている状態です。この数字は全世帯に当てはまるという訳ではないため、あくまで参考程度にとどめていただきたいのですが、実態としては標準的な65歳の無職夫婦世帯では毎月3万円ほど赤字がでている状態です。
月3万円ほどの赤字であれば、貯蓄を切り崩せばなんとか対応できると考える方も多いと思いますが、老後は住宅の修繕費や介護費用など数百万円から数千万円単位のお金が必要となることもあります。
また、毎月の家計収支は世帯それぞれのライフスタイルによって異なります。
夫婦ともに現役時代、会社員や公務員として働き収入も高かったという場合は年金額も高く収支もマイナスにならず生活に余裕があるという方もいるでしょう。
一方、現役時代に主にフリーランスや自営業として働いてきた場合は年金額も少ないため、毎月の赤字額が3万円を大きく超える方も中にはいらっしゃるでしょう。
このように、老後の家計収支がどうなるかは人それぞれで異なります。
生活に困らない老後を迎えるためには、まず自分の年金見込額や理想の老後生活に必要な費用を算出して今のうちから老後に向けて万全に備えておくことが大事です。
参考資料
- 総務省統計局「家計調査報告 家計収支編 2024年(令和6年)平均結果の概要」
- 総務省統計局「家計調査報告(貯蓄・負債編)-2024年(令和6年)平均結果の概要-(二人以上の世帯)」
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「令和7年度の年金額改定についてお知らせします~年金額は前年度から 1.9%の引上げです~」
鶴田 綾