
公的年金の上乗せとなる自分専用の年金を作るうえで、有効活用すべき制度がiDeCo(個人型確定拠出年金)です。
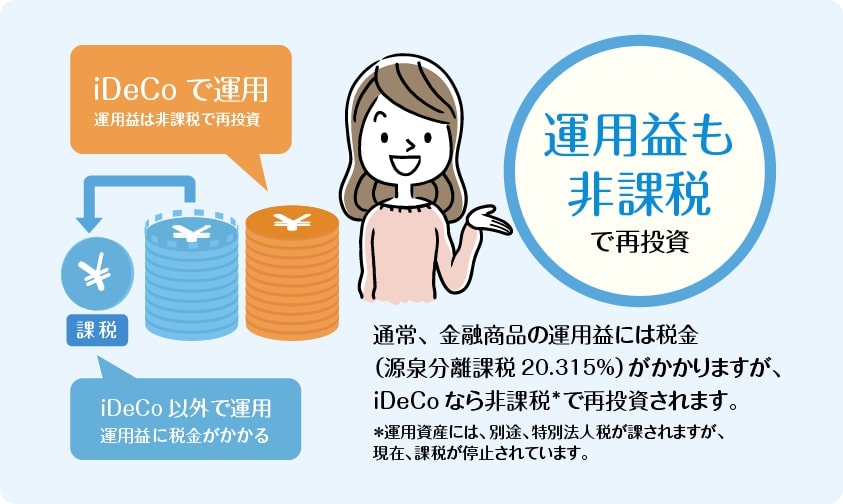
運用益が非課税になったり、拠出した掛金が全額所得控除の対象になったりする税制優遇があります。
老後生活に漠然とした不安を抱えている方は、iDeCoを活用するとよいでしょう。
今回は、iDeCoに関する基本的な情報や、効果的な活用方法などを解説します。
1. 運用益が非課税になるメリットを有効活用しよう
iDeCo(個人型確定拠出年金)は、自分で掛金を拠出し、自分で運用しながら老後資産を形成する私的年金制度です。
現行制度において、掛金は65歳になるまで拠出可能で、公的年金の上乗せとなる自分専用の年金を用意できます。
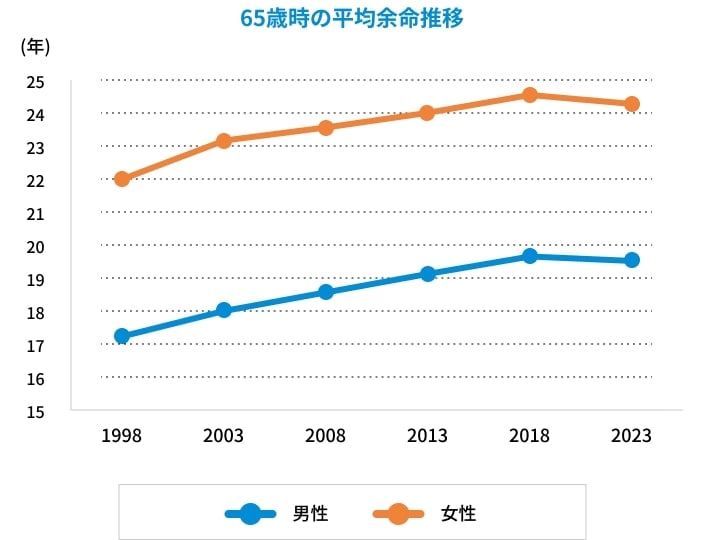
厚生労働省の「令和5年簡易生命表」によると、現在65歳の方の平均余命は男性が19.52年、女性が24.38年です。
65歳以降の生活が20年以上続く可能性は十分に考えられ、ますます長くなる老後に向けて、資産形成を行う重要性が高まっています。
iDeCoは銀行や証券会社、生命保険会社などを通じて加入します。
どの会社を経由しても、投資信託(元本変動型商品)と定期預金または保険(元本確保型商品)が用意されているはずです。
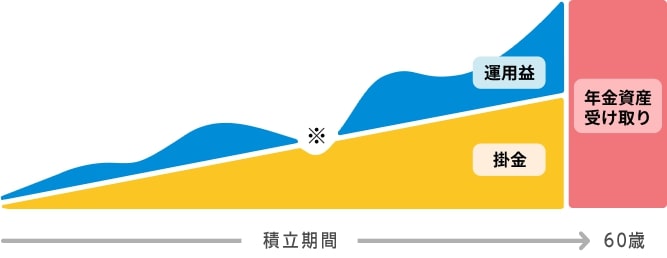
iDeCoに加入するメリットの一つが、運用益が非課税になる点です。効率よく資産を増やしたいのであれば、ある程度リスクを取ったうえで、利益の見込める投資信託を購入するのが合理的といえるでしょう。
2. 60歳まで原則として引き出せないのが味噌
iDeCoは老後資産を用意するための制度であるため、「原則として60歳まで引き出せない」という制約が伴います。
この点をデメリットとして捉える声もありますが、むしろ半強制的に老後資産を用意できる仕組みであるため、メリットと捉えるべきでしょう。
自然と長期的な運用になることで、得られる複利効果も大きくなります。運用益がそのまま運用に回るため、効率よく資産形成を進められるのです。
普通預金やNISAでは自由な引き出しが可能であり、柔軟性が高いメリットがあります。しかし、当初は老後資産として貯金・運用していても、何らかの事情があって引き出してしまう可能性が考えられるでしょう。
一方で、iDeCoでは自由な引き出しができないため、自然と歯止めがききます。運用中の引き出しを防ぎ、老後資金を集中して用意できる点は、iDeCoのメリットです。
3. 節税メリットは物価高対策に
iDeCoには、運用益が非課税になるだけでなく、拠出した掛金が全額所得控除(小規模企業共済等掛金控除)の対象となる税制優遇があります。拠出した掛金が多いほど、適用される所得税率が高いほど、節税メリットが大きくなる仕組みです。
例えば、所得税率が20%の人が年間で20万円を拠出した場合、住民税とあわせて年間で6万円の節税になります(住民税は一律10%)。
会社員や公務員の方であれば、年末調整時に精算されるため、直接的に還付された実感は得づらいかもしれません。しかし、年間の手取り収入を増やす効果があるため、昨今のような物価高が続いている状況においてはありがたい仕組みといえます。
つまり、iDeCoは「現役時代の税負担を軽減しながら、効率よく老後資産を用意できる」という魅力的な制度といえます。老後資産を着実に用意したい方は、有効活用すべきでしょう。
4. まとめにかえて
iDeCoは政府が用意しており、老後資産を効率よく用意するために有効活用できます。
運用益が非課税になる税制優遇を活かして、ある程度のリスクを取って長期的に運用するとよいでしょう。
拠出した掛金は全額所得控除の対象となるため、現役時の税負担を軽減できるメリットもあります。
将来だけでなく、目先の生活を改善するうえでも効果がある点は、iDeCoならではのメリットです。



参考資料
柴田 充輝