


まもなく定年を迎える人は、退職後のライフプランをどのように描いているでしょうか。「再就職して働き続ける」「少し休んでから働き口を探す」「十分な資産を蓄えたので年金生活に入る」などさまざまな選択肢が考えられます。
公務員として働き続けた人も、定年を迎えると再就職か完全リタイアかの選択を迫られます。退職後は収入がグッと減るため、生活支出や年金受給額も気になるところでしょう。
公務員は老後生活をどのように歩んでいくのでしょうか。この記事では、公務員の定年退職後の生活における、退職後のライフプランや生活支出、年金受給額について解説します。
1. 定年後も働きたい公務員は8割超!
人事院の「令和5年退職公務員生活状況調査」によれば、調査対象の国家公務員5233人のうち、定年退職後の就労については、8割超が「定年後も働きたい」と回答しています。
1.1 調査結果:定年退職時の就労希望は?

- 定年退職後も働きたいと思った:83.3%
- 定年退職後は働きたいとは思わなかった:16.4%
- 不明:0.3%
多くの人が定年後の就労を希望していることから、働くことで社会に貢献するやりがいを感じたいと考えている人が多いようです。
一方で「定年後も働かないと老後生活が不安」というような、収入面の心配をしているとも考えられます。
1.2 調査結果:「定年退職後も働きたい」理由は?
同調査では「定年後も働きたい」と回答した4360人に、理由を聞いています。回答結果は以下のようになりました。

- 日々の生計維持のために必要:85.7%
- 社会との接点や生活の張り・生きがいを持ちたい:44.0%
- 経済的により豊かな生活を送りたい:38.1%
- 仕事を通じて社会や職場に貢献したい:34.4%
- 健康維持のために必要:31.4%
- 資格・技術を活用したい:9.7%
- その他:2.0%
8割超の人が「日々の生計維持」のために働きたいとしています。「定年退職後の収入が不安」「老後生活への準備が万全でない」と感じている人がいかに多いかがわかるでしょう。
1.3 調査結果:定年退職後、何歳まで働きたい?
公務員の定年は法改正によりゆっくりと65歳までに引き上げられる予定ですが、多くの人は60歳をもって定年退職を迎えます。定年後いつまで働きたいか人事院で調査したところ、回答結果は以下のとおりでした。

- 65歳まで働きたい:45.1%
- 年齢に関係なく、働けるうちはいつまでも働きたい:24.0%
- 70歳まで働きたい:12.2%
- 特に決めていない:17.3%
- その他:1.2%
- 不明:0.1%
約半数の人が、年金受給の始まる65歳まで働きたいと考えているようです。5年間働けば給与収入が得られるうえ、厚生年金の金額も増やせます。
多くの人が「60歳で定年退職後、65歳まで働き年金生活に入る」というライフプランを思い描いていると考えられるでしょう。
では、次章では公務員世帯の平均支出額と、厚生年金加入者の平均受給額を見ていきます。
2. 夫婦二人世帯の平均支出額と年金受給額を比較
公務員も会社員や個人事業主などと同様に、老後生活は年金収入が中心となります。働かない選択をした場合は収入が減るため、生活支出が年金収入を上回ることもあるでしょう。
公務員の世帯の平均支出額と、厚生年金受給者の平均受給額を見ていきます。
2.1 生活費の支出額の平均はいくら?
公務員の世帯の生活支出を、収入と比較して確かめてみましょう。
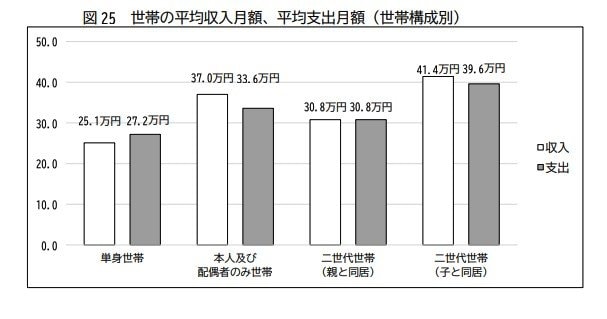
単身世帯
- 収入:25万1000円
- 支出:27万2000円
本人と配偶者のみの世帯
- 収入:37万円
- 支出:33万6000円
親と同居の世帯
- 収入:30万8000円
- 支出:30万8000円
子どもと同居の世帯
- 収入:41万4000円
- 支出:39万6000円
夫婦二人世帯の支出額は33万6000円です。現役のうちは収入平均が37万円のため黒字ですが、再雇用時の給与は現役の頃より下がる可能性が高く、毎月赤字となる場合もあるでしょう。
単身世帯に至っては、収入が25万1000円なのに対し、支出が27万2000円で毎月赤字となっています。定年退職後はさらに赤字が膨らんでしまう可能性が高いです。
親や子どもと同居していても、世帯収入と支出はほぼ同額になっています。安定した給与を受け取れるイメージの公務員ですが、家計の実態は決して余裕があるとはいえないようです。
2.2 厚生年金の平均受給額はいくら?
厚生年金の平均受給額は、以下のとおりです。

- 男子:16万6606円
- 女子:10万7200円
- 平均:14万6429円
年金の平均受給額は14万6429円と、15万円に満たない金額です。仮に65歳から年金受給を始めるとした場合、65歳以降も働き続ければ給与と年金で家計を黒字にできる可能性があります。
しかし、前述の人事院の調査のとおり公務員の多くが「働くのは65歳まで」と回答していることから、老後生活の家計は極端な赤字となることが予想されます。
年金だけで家計をやりくりするのは大変厳しいです。公務員であっても、年金以外の資産や貯蓄をどれだけ用意できるかが重要でしょう。
では、老後の生活支出にゆとりを持つためにできることを、次章で解説します。
3. 老後の生活支出にゆとりを持つ方法
人事院の「令和5年 退職公務員生活状況調査報告書」によれば、公務員が定年退職前に知っておけばよかったと思うことは「年金・保険に関する情報」が51.6%「資産運用に関する情報」が44.6%と上位を占めています。
ここでは、年金・保険・資産運用の観点から、老後生活に向けて見直すべきポイントやチャレンジすべき対策を紹介します。退職前に後悔しないようお金に関する知識を身につけ、老後の生活支出にゆとりを持ちましょう。
3.1 年金に関する工夫
年金に関する工夫や対策としては「定年退職後の国民年金の任意加入+付加年金の活用」に挑戦してみましょう。
公務員は国民年金と厚生年金の2つに加入し、65歳から基礎年金と厚生年金を受給します。厚生年金は定年後も働けば増やせますが、なかには働かないで暮らそうと考えている人もいるでしょう。
そこで活用したいのが、国民年金への任意加入制度と付加年金制度です。
国民年金には受給額の上限があります。上限に達するには、480ヶ月(40年間)の国民年金加入が必須です。公務員になった人のなかには、大学卒業後に就職した人もいるでしょう。
大学卒業時点での年齢は最低でも22歳のため、60歳で退職すると、2年間国民年金に加入していない時期が生まれてしまいます。
任意加入制度は、60〜65歳で国民年金の加入期間が480ヶ月に満たない場合に国民年金に加入して保険料を納めることで、基礎年金受給額を満額に近づけられる制度です。
これを活用すれば、年金受給開始までに満額の基礎年金を受け取れるでしょう。
また、毎月400円の保険料を追加で支払うことで、受給時に「付加保険料納付月数×200円」の年金が上乗せされる付加年金も、任意加入制度と併せて活用できます。付加年金は2年受け取れば元を取れるため、得する可能性のある制度です。定年後に働かないのであれば、ぜひ試してみましょう。
3.2 保険契約に関する工夫
保険契約は退職前から見直しておくのがおすすめです。退職が近づく年齢になると、子どもが独立している人も多いでしょう。そのため、現行契約が過剰な保障内容となっている可能性があります。
保険金額や保険会社など、根本から見直すことで、毎月の保険料支払いを安く済ませられます。保険を退職後の生活に合う保障内容に変えて、老後に備えながら支出を抑える工夫をしてみましょう。
3.3 資産運用に関する工夫
資産運用はNISAの活用がおすすめです。運用益はすべて非課税となるため、資産の取り崩しも税金を気にせずに行えます。
資産運用に関する知識が少なく「運用が退職直前になってしまった」「運用開始が退職後からとなる予定だ」という人もいるでしょう。
しかし、NISAは18歳以上であれば口座開設できます。また、一度開設すれば恒久的に使えるため、生涯にわたって資産運用ができます。
現役のうちからさらなる資産を用意しておきたいのであれば、iDeCoの活用もおすすめです。iDeCoは掛金がすべて所得控除の対象となるなど、税制優遇に強みのある制度です。
運用したお金は年金形式・一時金形式のどちらかで受け取れるため、退職後の収入や貯蓄の確保にもつながります。
公務員は法律で副業禁止となっていますが、資産運用については禁止の対象ではありません。現役の頃から資産運用しておけば、退職時に多くのお金を用意でき、老後の生活支出にゆとりを持てるでしょう。
4. まとめ
公務員の多くが、老後生活に困らないように働き続けようと考えています。退職すれば収入源が給料から年金にシフトしていくため、安定した収入や十分な資産がないと、早々に苦しい生活を強いられてしまいます。
現役の頃から年金や退職手当だけに頼り切った老後生活にならないよう、保険の見直しや資産運用などで備えておきましょう。

参考資料
- 人事院「令和5年 退職公務員生活状況調査報告書」
- 内閣官房「高齢政策」
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「任意加入制度」
- 日本年金機構「付加保険料の納付」
石上 ユウキ


