
筆者である私は普段、個人向け資産運用アドバイザーとして従事しておりますが、お客様からのお問い合わせとして多いものが「保険の見直しをしたい。」というものです。
実際に日本では多くの方が保険に加入しているにも関わらず、内容について聞くと把握されていない方が多いのが現状です。
また、日本では公的保障も充実しているのですが、それを知らずに保険に多くお金をかけすぎている方も少なくはありません。
今回の記事ではそんな公的保障の中でも後期高齢者医療制度について詳しく書いていますのでぜひ最後までご覧ください。
1. 2024年12月2日より「マイナンバーカード」と「健康保険証」が一体化
2024年12月2日から、マイナンバーカードと健康保険証が一体化され、医療機関や薬局の窓口ではマイナンバーカードを提示して診療を受ける方式に変更されました。

次章では、マイナンバーカードと健康保険証が一体化され「マイナ保険証」になったことで、どのような利点があるのか見てみましょう。
2. 「マイナ保険証」を活用するとどんなメリットがある?
厚生労働省は、マイナンバーカードを使って医療機関を受診することには、以下のような利点があると案内しています。
2.1 1.診療の精度や効率が高まる
マイナンバーカードを利用することで、過去に受けた健診の結果や服用していた薬の情報などを、新たに受診する医療機関でも簡単に確認できるようになります。
上記から、医師は患者のこれまでの医療履歴をすばやく把握でき、診療の精度や効率が高まると期待されています。
2.2 2.自分の体の状態を客観的に見直しやすくなる
マイナンバーカードを健康保険証として使うと、マイナポータルを通じて過去の特定健診の結果や処方された薬の情報を手軽に確認できるようになります。
これにより、自分の体の状態を客観的に見直しやすくなり、日常の健康管理や予防対策をより的確に行えるようになるでしょう。
2.3 3.医療費控除の申請がより身近でスムーズになる
マイナポータルを活用すれば、確定申告の際に医療費控除の手続きをオンラインで行うことができるため、従来よりも申請が簡単になり、手続きの手間を大幅に軽減できます。
2.4 4.高額な医療費の立て替えが必要なくなる
これまでは、高額療養費制度の適用にあたり、一度全額を支払い、その後申請を経て払い戻しを受ける必要がありました。
しかし、マイナンバーカードを保険証として使用することで、高額な医療費が発生した際も、あらかじめ限度額を差し引いた金額のみを支払えばよくなり、従来のような立て替えの必要がなくなります。
デジタル庁の案内によれば、原則すべての医療機関や薬局においてマイナ保険証の使用が義務付けられており、今後さらに制度の普及が進むと見込まれます。
次章では、後期高齢者医療制度に関する地域ごとの平均保険料について確認していきましょう。
3. 【2025年度】後期高齢者医療制度の「保険料率」と「全国平均」をチェック
2025年度の、後期高齢者医療制度における被保険者一人当たりの「平均保険料額」は全国平均で以下のように設定されています。
- 被保険者均等割額の年額:5万389円
- 被保険者均等割額の月額:4199円
- 所得割率:10.21%
- 平均保険料額の年額:8万6306円
- 平均保険料額の月額:7192円
ただし、上記の金額は「全国平均」であり、実際の保険料は次の2つの要素の合計額となります。
- 均等割額:被保険者が均等に負担する保険料
- 所得割額:被保険者の前年の所得に応じて負担する保険料
次章では、「年金収入195万円の単身世帯」をモデルケースとし、全国の保険料を比較していきましょう。
4. 【2025年度】後期高齢者医療制度の保険料を都道府県別に比較
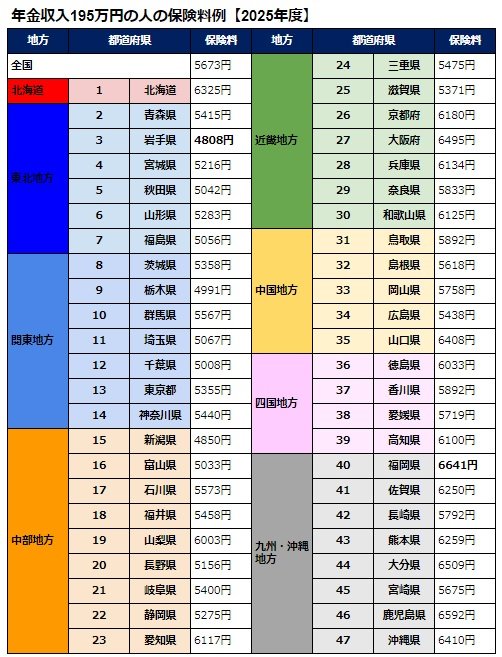
「昨年の年金収入が195万円だった単身世帯」をモデルに、2025年度における都道府県別の保険料を比較していきましょう。
- 全国:5673円
- 北海道:6325円
- 青森県:5415円
- 岩手県:4808円
- 宮城県:5216円
- 秋田県:5042円
- 山形県:5283円
- 福島県:5056円
- 茨城県:5358円
- 栃木県:4991円
- 群馬県:5567円
- 埼玉県:5067円
- 千葉県:5008円
- 東京都:5355円
- 神奈川県:5440円
- 新潟県:4850円
- 富山県:5033円
- 石川県:5573円
- 福井県:5458円
- 山梨県:6003円
- 長野県:5156円
- 岐阜県:5400円
- 静岡県:5275円
- 愛知県:6117円
- 三重県:5475円
- 滋賀県:5371円
- 京都府:6180円
- 大阪府:6495円
- 兵庫県:6134円
- 奈良県:5833円
- 和歌山県:6125円
- 鳥取県:5892円
- 島根県:5618円
- 岡山県:5758円
- 広島県:5438円
- 山口県:6408円
- 徳島県:6033円
- 香川県:5892円
- 愛媛県:5719円
- 高知県:6100円
- 福岡県:6641円
- 佐賀県:6250円
- 長崎県:5792円
- 熊本県:6259円
- 大分県:6509円
- 宮崎県:5675円
- 鹿児島県:6592円
- 沖縄県:6410円
2025年度からは、同じ年収であっても都道府県によっては保険料に月額約1800円の差が発生することがうかがえます。
これらの保険料は年金から直接天引きされることが一般的であり、年金受給者の実際の手取り額に大きな影響を及ぼす可能性があると言えるでしょう。
5. まとめにかえて
ここまで後期高齢者医療制度について詳しく見てきました。
後期高齢者医療制度の他にも日本には多くの公的保障があるのですが、今後どう変わっていくはわかりません。
このようなことから保険の新規加入や見直しを検討されている方は、保険料の安さだけで保険を選ぶのではなく、「本当に必要な保障を本当に必要なだけ」加入するということがとても大切なポイントになってきます。
保険と一概に言っても多くの種類がありますので、まずは自分自身で詳しく調べてみてはいかがでしょうか。



参考資料
- 厚生労働省「後期高齢者医療制度の令和6・7年度の保険料率について」
- 厚生労働省年金局「令和4年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「マイナンバーカードの健康保険証利用のメリット」
- デジタル庁「マイナンバーカードの健康保険証利用」
筒井 亮鳳